IPO过会案例:说明头程及尾程物流成本与发行人营业收入的匹配性
整理自关于远大健康科技(天津)股份有限公司公开发行股票并在北交所上市申请文件的审核问询函的回复
问询背景
发行人营业成本包括直接材料、 直接人工、制造费用、头程费用、尾程服务费等,其中头程费用在成本结构中占比下降(15.99%至7.35%),尾程服务费占比持续增长(38.92%至44.74%)。
审核问询
说明营业成本中头程和尾程服务费用反向变动的原因及合理性,结合报告期内全球集装箱航运贸易量、海运价格及变动情况,说明头程物流成本与发行人营业收入的匹配性;结合发行人销量、与亚马逊等电商平台的仓储定价方式、发货频次、周期等,说明尾程物流成本与营业收入的匹配性。
发行人回复
头程费用是公司在国内的产品报关出口后发送到第三方电商平台仓或海外仓发生的移仓费用,包含海运费、保险费、关税、装卸费等,主要是使产品达到可销售状态、地点等相关物流运输和其他劳务或服务费。
尾程服务费是卖家通过特定运输方式将商品从存储仓直接派送到消费者所产生的物流费用,主要是物流运输费。
两者所受因素影响不同,不存在显著的相关关系。
报告期内,公司头程费用、尾程服务费占主营业务成本比例如下表所示:(单位:%)
| 项目 | 2025年度 | 2024年度 | 2023年度 |
|---|---|---|---|
| 头程费用 | 7.57 | 9.26 | 8.32 |
| 尾程服务费 | 44.04 | 43.77 | 43.12 |
报告期内,公司尾程服务费占比相对较为稳定,头程物流成本先增后减,主要受海运费市场价格,公司当年度发货量及产品豁免关税等相关因素的影响。具体分析如如下:
1、头程费用
报告期内,公司头程费用与营业收入的匹配性如下表所示:(单位:万元)
| 项目 | 2025年度 | 2024年度 | 2023年度 |
|---|---|---|---|
| 头程费用 | 3,452.68 | 4,508.72 | 3,622.24 |
| 出口集装箱个数 | 588 | 686 | 494 |
| 营业收入 | 82,908.56 | 80,972.95 | 72,298.30 |
| 头程费用占营业收入比例 | 4.16% | 5.57% | 5.01% |
注:公司头程费用主要为境外线上业务发生的成本费用,因此上表中产品营业收入为境外线上销售收入。
报告期内,中国出口集装箱运价指数(CCFI)综合指数变动趋势如下:
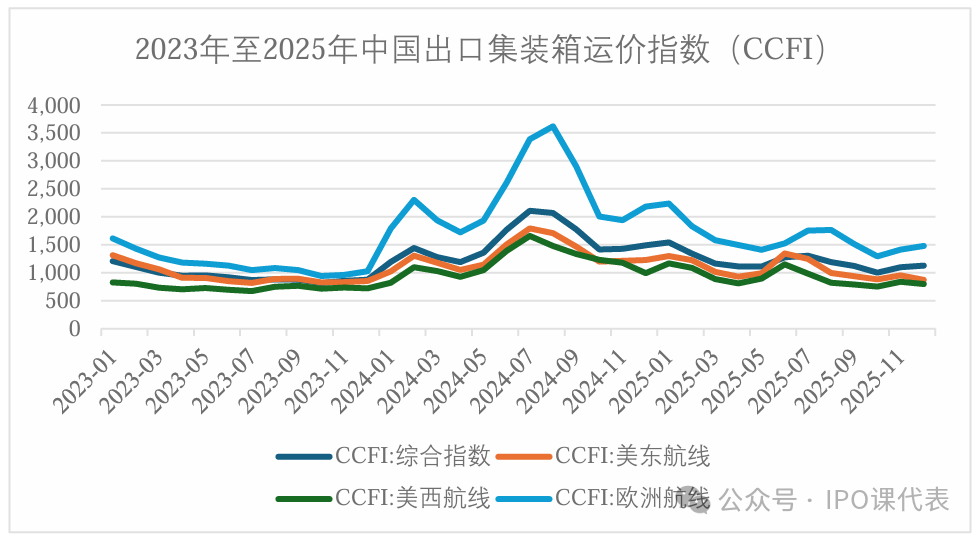
报告期内,中国出口集装箱运价指数年度平均数如下:
| 项目 | 2025年度 | 变动幅度 | 2024年度 | 变动幅度 | 2023年度 |
|---|---|---|---|---|---|
| 中国出口集装箱运价综合指数 | 1,197.60 | -22.76% | 1,550.59 | 65.43% | 937.29 |
| 其中:欧洲航线 | 1,609.22 | -32.31% | 2,377.34 | 106.73% | 1,150.00 |
| 美西航线 | 911.25 | -23.21% | 1,186.71 | 61.24% | 736.00 |
| 美东航线 | 1,053.67 | -20.40% | 1,323.77 | 41.43% | 936.00 |
如上表所示,2023年度、2025年度,中国出口集装箱运价指数保持在相对低位,海运费市场价格较低;2024 年度,红海冲突航线中断,迫使船运公司绕行好望角导致船舶周期延长,有效运力减少,同时全球贸易复苏,市场需求旺盛,中国出口集装箱运价指数相对较高,海运费市场价格较高。
2024年度,海运费市场价格上涨,当年度公司调整经营策略,为避免海外仓断货,预判美国可能存在加征产品关税的风险,公司加大海外仓存货储备,提前生产及备货,出口集装箱数同比增长38.87%,当年度头程费用发生额增长,因此2024年度公司头程费用占收入的比例增加,占主营业务成本的比例增长。
2025年度,海运费市场价格降低,中国出口集装箱运价综合指数同比减少22.76%;为应对贸易争端带来的不确定性,公司主要消耗前期备货,当年度发货量减少,出口集装箱数同比减少14.29%;当年度公司将冰箱滤水器、家用净水滤芯等符合条件的净水器件产品进一步豁免25%的关税,关税成本降低,因而导致当年度头程物费用同比减少23.42%,头程费用占收入及成本的比例降低。
2、尾程服务费
报告期内,公司尾程服务费与营业收入的匹配性如下表所示:(单位:万元;万支)
| 项目 | 2025年度 | 2024年度 | 2023年度 |
|---|---|---|---|
| 尾程服务费 | 20,080.11 | 21,314.72 | 18,766.46 |
| 境外线上产品销售数量 | 1,003.90 | 1,018.09 | 900.91 |
| 单支尾程服务费(元) | 20.00 | 20.94 | 20.83 |
| 营业收入 | 82,908.56 | 80,972.95 | 72,298.30 |
| 尾程服务费占营业收入比例 | 24.22% | 26.32% | 25.96% |
注:公司尾程服务费主要为境外线上业务发生的成本费用,因此上表中产品营业收入为境外线上销售收入。
报告期内,公司销量分别为900.91万支、1,018.09万支、1,003.90万支,呈现先增后减的变动趋势,公司尾程服务费与销量的变动趋势一致。
公司尾程服务费主要为亚马逊的物流配送费,不包括仓储费,发货频次在一日多次,配送周期大部分在1-3天。公司尾程服务费主要由亚马逊平台按照配送商品的类别、尺寸和重量等计费标准计算出每单应收取的尾程配送费后直接从订单总金额中自动收取,与平台仓储定价方式、发货频次、周期等均无直接关系。
报告期内,公司尾程服务费占收入的比例分别为25.96%、26.32%、24.22%,尾程服务费与收入基本匹配,不存在重大差异。2025年度,尾程服务费占收入的比例有所降低,主要系欧洲亚马逊部分产品下调了配送费所致。
综上,公司头程费用和尾程服务费不存在显著的相关关系,两者占成本的比例变动不一致具有合理性;头程费用、尾程服务费与营业收入具备匹配性。
总结
监管核查发行人营业成本中头程费用与尾程服务费占比反向变动的真实原因及合理性,要求其结合全球集装箱航运贸易量、海运价格、发货量、关税豁免、销量、亚马逊等平台仓储定价方式、发货频次和配送周期等因素,分别说明头程、尾程物流成本与营业收入是否匹配,从而判断成本归集与收入确认是否配比、是否存在跨期调节利润或信息披露不充分等问题,进而评估发行人财务真实性、准确性及北交所上市申请的合规性。