现金流量表与资产负债表、利润表的具体勾稽情况!
本文以胜华波电器为例,详细解析现金流量表与资产负债表、利润表的勾稽关系。文章梳理了销售收现、购买付现及投资活动现金流的明细构成,验证其与营收、成本及相关资产负债科目的逻辑一致性。同时,深入剖析了销售商品收到的现金低于营业收入的原因,指出主要系票据背书转让及应收款项增长所致。
本文整理自胜华波电器反馈意见回复
01问询
根据申报材料:报告期内,发行人经营活动产生的现金流量净额分别为33,150.56万元、41,125.23万元及56,125.28万元;各期销售商品、提供劳务收到的现金均低于营业收入。
请发行人说明:(1)各期“销售商品、提供劳务收到的现金”、“收到其他与经营活动有关的现金”的具体明细及与资产负债表、利润表的具体勾稽情况,各期销售商品、提供劳务收到的现金低于营业收入的原因及合理性;(2)各期“购买商品、接受劳务支付的现金”、“支付给职工以及为职工支付的现金”、“支付其他与经营活动有关的现金”的具体明细及与资产负债表、利润表相关科目的勾稽情况;(3)各期“收回投资收到的现金”、“取得投资收益收到的现金”、“收到其他与投资活动有关的现金”的具体明细及与资产负债表、利润表的具体勾稽情况。
【公司简介】浙江胜华波电器致力于成为全球领先的汽车智能电机领域综合方案提供商,主要从事雨刮器总成、座椅电机和车身智能电机等汽车零部件的研发、生产和销售。
02回复
(一)各期“销售商品、提供劳务收到的现金”、“收到其他与经营活动有关的现金”的具体明细及与资产负债表、利润表的具体勾稽情况,各期销售商品、提供劳务收到的现金低于营业收入的原因及合理性
1、“销售商品、提供劳务收到的现金”具体明细及与资产负债表、利润表的具体勾稽情况
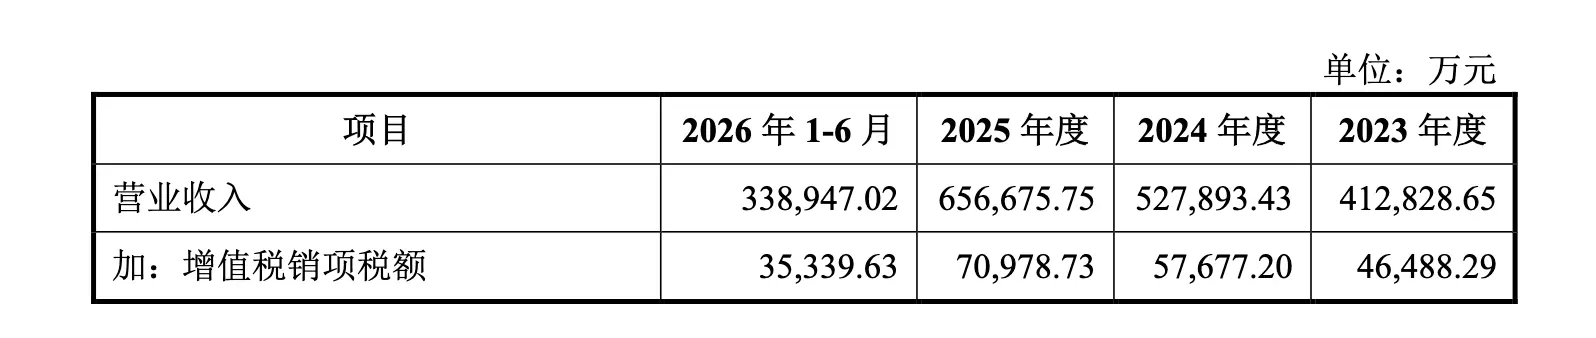
报告期内,公司“销售商品、提供劳务收到的现金”具体明细及与资产负债表、利润表的具体勾稽情况如下:
 !现金流量表与资产负债表、利润表的具体勾稽情况!2.webp|0
由上表可知,报告期内公司销售商品、提供劳务收到的现金与营业收入、应收账款、合同负债、应收票据、应收款项融资及其他流动负债等相关科目勾稽一致。
2、“收到其他与经营活动有关的现金”具体明细及与资产负债表、利润表的具体勾稽情况
报告期内,公司“收到其他与经营活动有关的现金”具体明细及与资产负债表、利润表的具体勾稽情况如下:
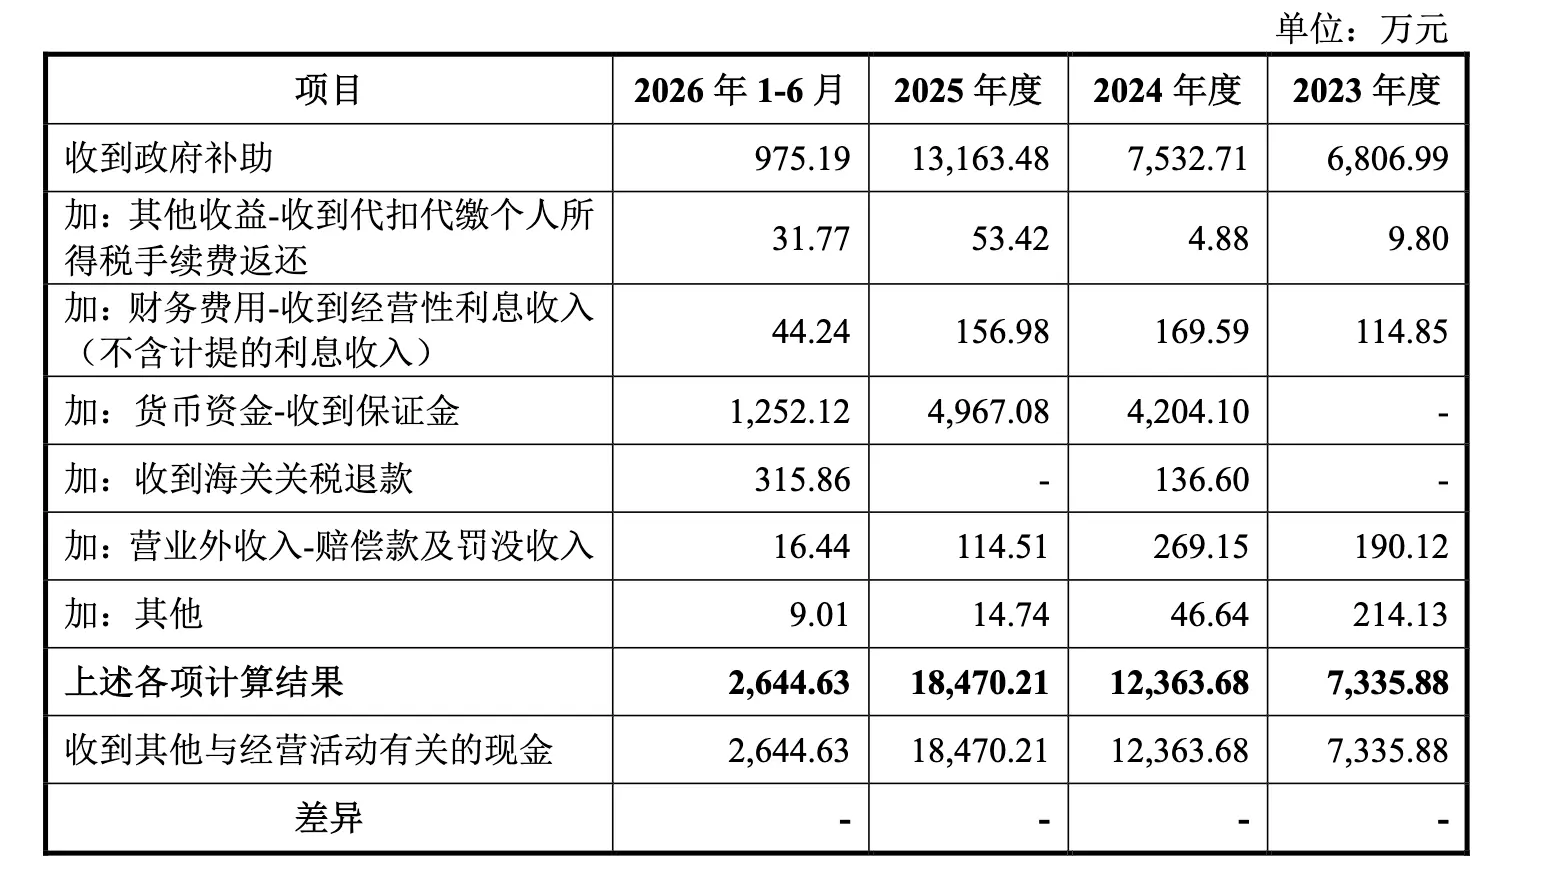
由上表可知,报告期内公司收到其他与经营活动有关的现金与货币资金、其他收益等相关科目勾稽一致。
3、各期销售商品、提供劳务收到的现金低于营业收入的原因及合理性
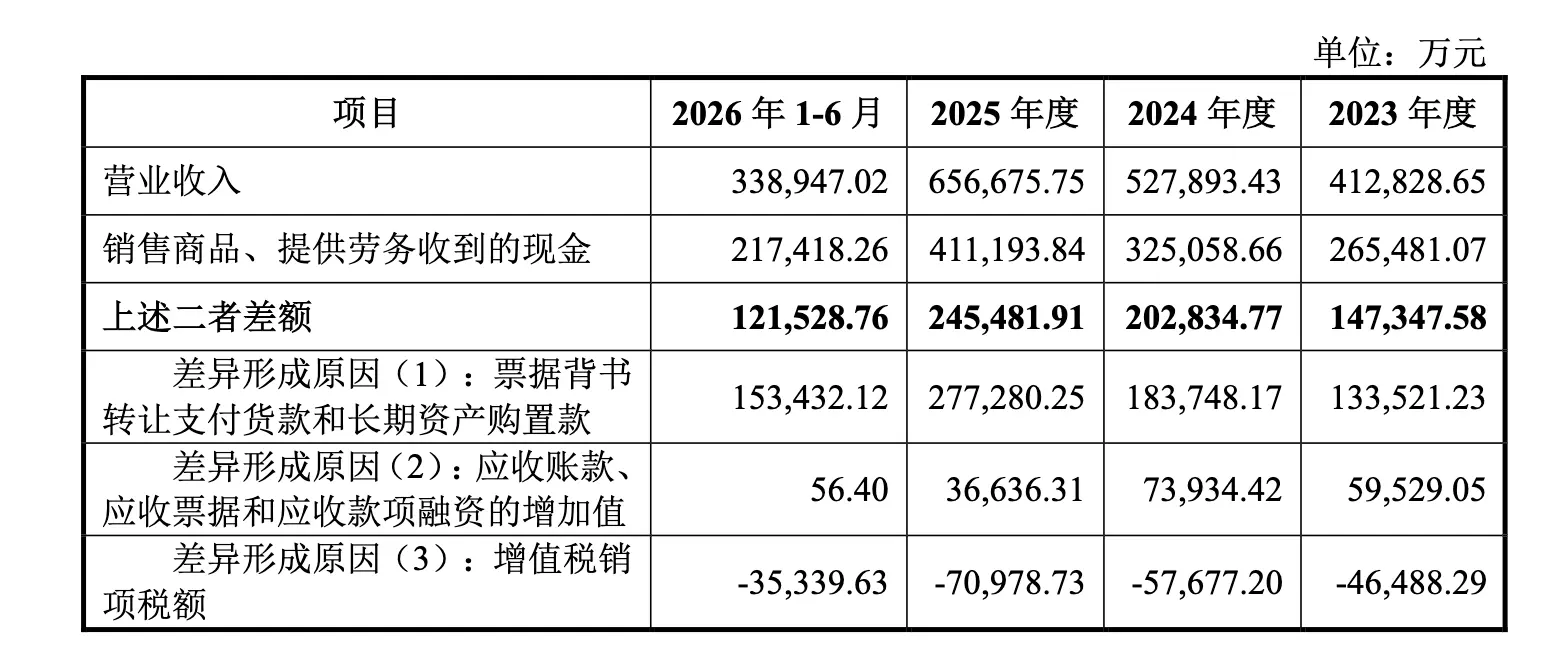
由上表可知,报告期各期公司销售商品、提供劳务收到的现金低于营业收入,具体原因如下:
(1)公司部分票据用于背书转让支付货款或长期资产购置款,未持有至到期兑付,导致相应的销售业务未产生现金流回款,对销售商品、提供劳务收到的现金产生负向影响;
(2)报告期各期末,公司应收账款、应收票据和应收款项融资等应收款项呈增长趋势,导致当期营业收入未形成现金流回款,对销售商品、提供劳务收到的现金产生负向影响;
(3)营业收入不含增值税销项税额,而销售商品、提供劳务收到的现金包含增值税销项税额,该事项对销售商品、提供劳务收到的现金产生正向影响;
综上,公司报告期各期销售商品、提供劳务收到的现金低于营业收入的主要系公司部分票据未持有至到期兑付及应收款项有所增长所致,具有合理性。
(二)各期“购买商品、接受劳务支付的现金”、“支付给职工以及为职工支付的现金”、“支付其他与经营活动有关的现金”的具体明细及与资产负债表、利润表相关科目的勾稽情况
1、“购买商品、接受劳务支付的现金”具体明细及与资产负债表、利润表的具体勾稽情况
报告期内,公司“购买商品、接受劳务支付的现金”具体明细及与资产负债表、利润表的具体勾稽情况如下:
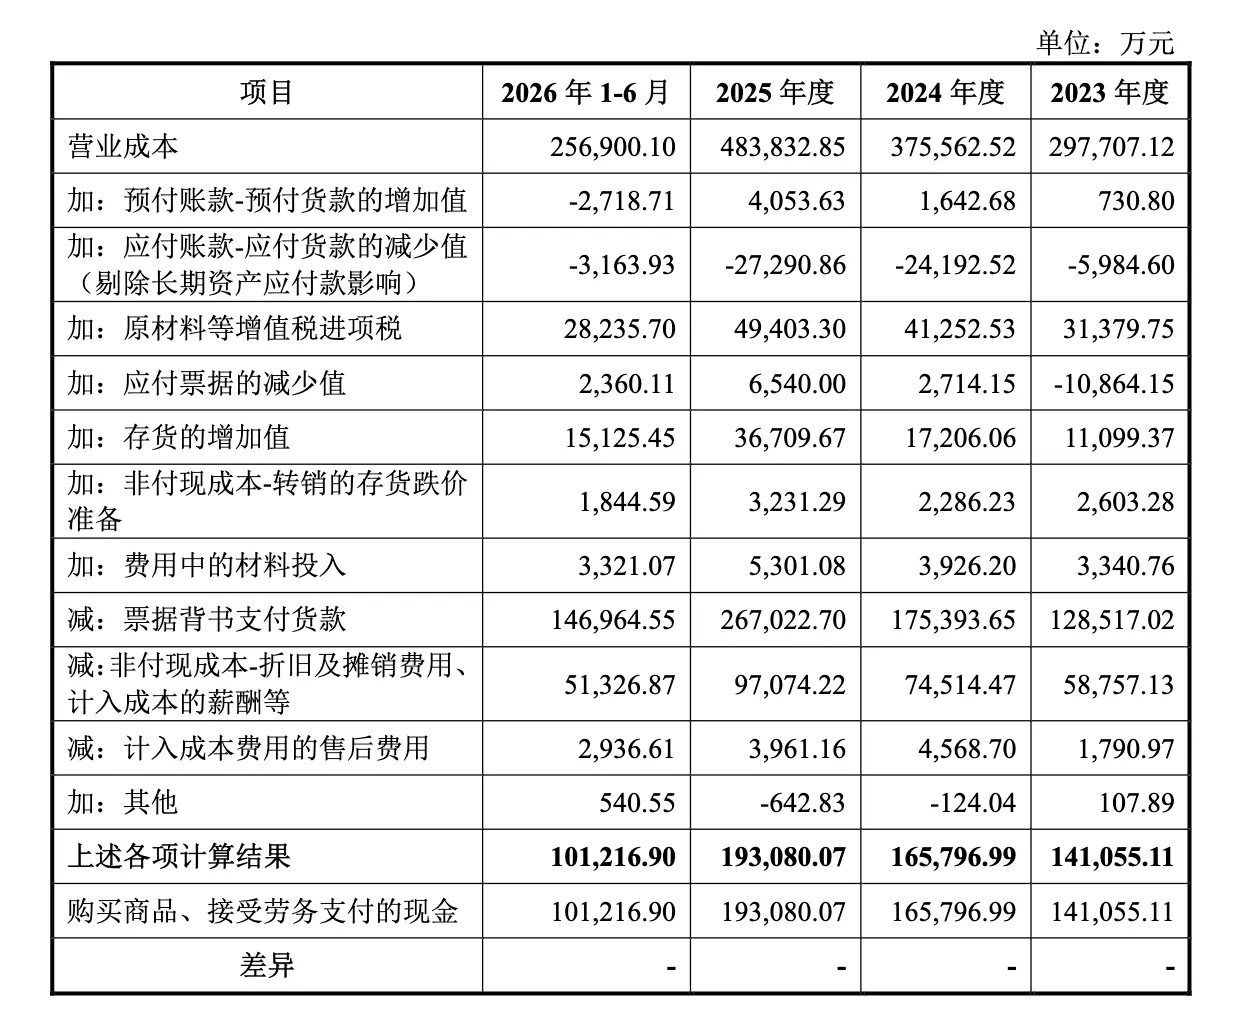
由上表可知,报告期内公司购买商品、接受劳务支付的现金与营业成本、预付款项、应付账款、应付票据及存货等相关科目勾稽一致。
2、“支付给职工以及为职工支付的现金”具体明细及与资产负债表、利润表的具体勾稽情况
报告期内,公司“支付给职工以及为职工支付的现金”具体明细及与资产负债表、利润表的具体勾稽情况如下:
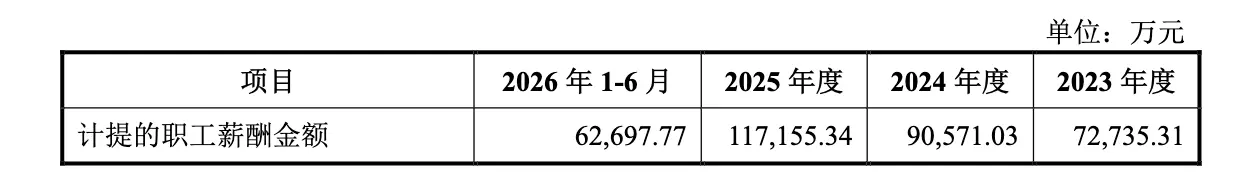
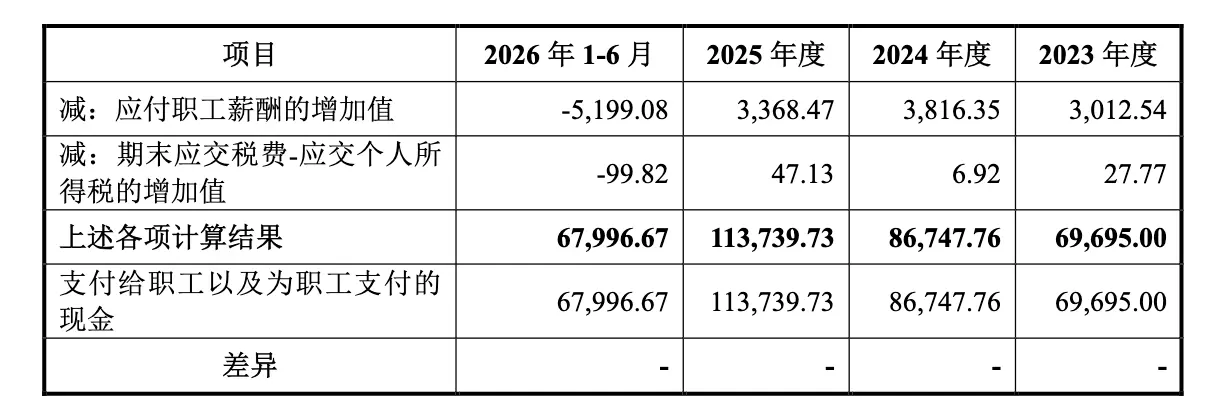
由上表可知,报告期内公司支付给职工以及为职工支付的现金与应付职工薪酬等相关科目勾稽一致。
3、“支付其他与经营活动有关的现金”具体明细及与资产负债表、利润表的具体勾稽情况
报告期内,公司“支付其他与经营活动有关的现金”具体明细及与资产负债表、利润表的具体勾稽情况如下:
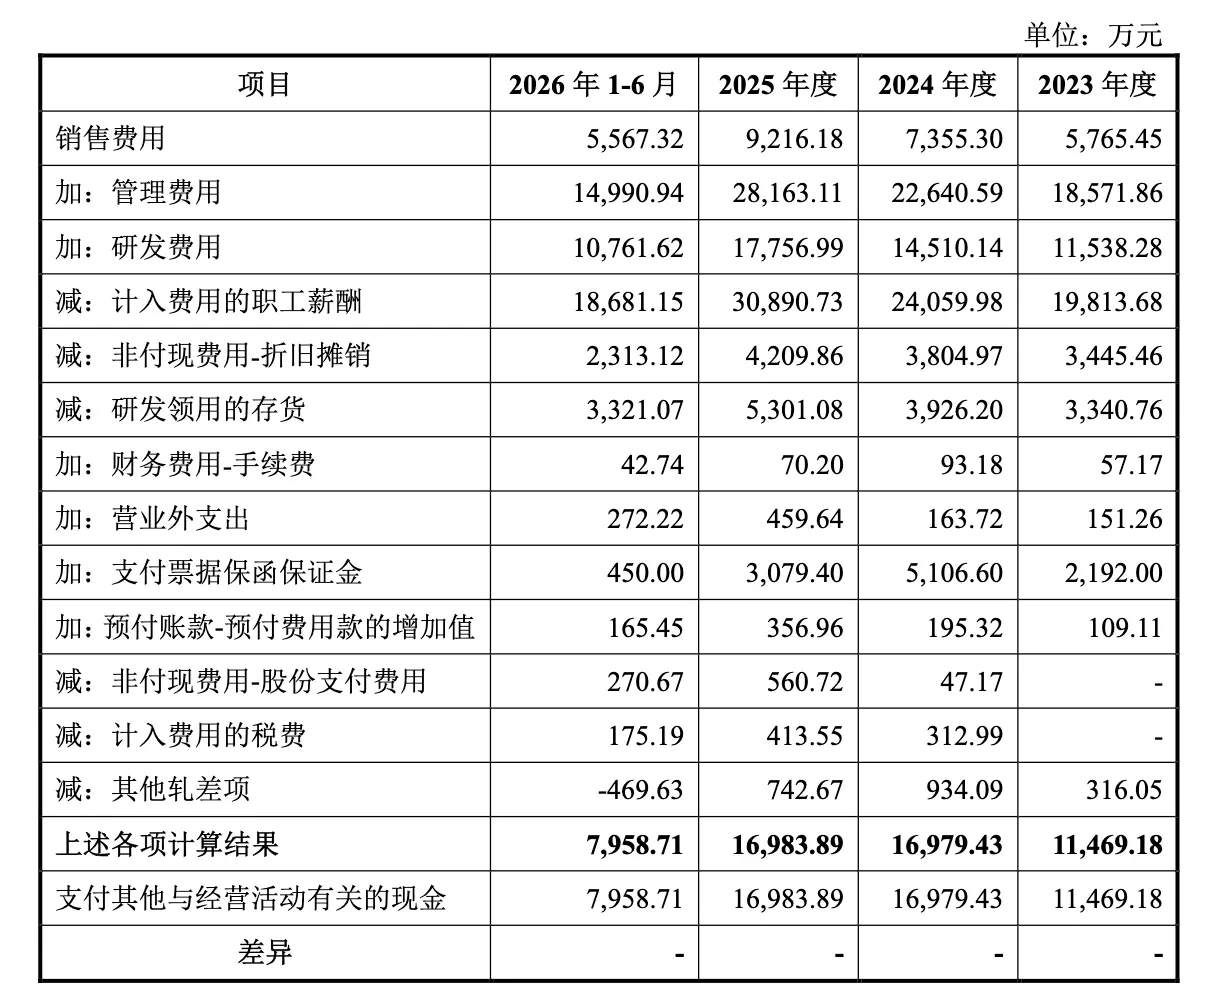
由上表可知,报告期内公司支付其他与经营活动有关的现金与销售费用、管理费用、研发费用、财务费用及预付款项等相关科目勾稽一致。
(三)各期“收回投资收到的现金”、“取得投资收益收到的现金”、“收到其他与投资活动有关的现金”的具体明细及与资产负债表、利润表的具体勾稽情况
1、“收回投资收到的现金”具体明细及与资产负债表、利润表的具体勾稽情况
报告期内,公司“收回投资收到的现金”具体明细及与资产负债表、利润表的具体勾稽情况如下:
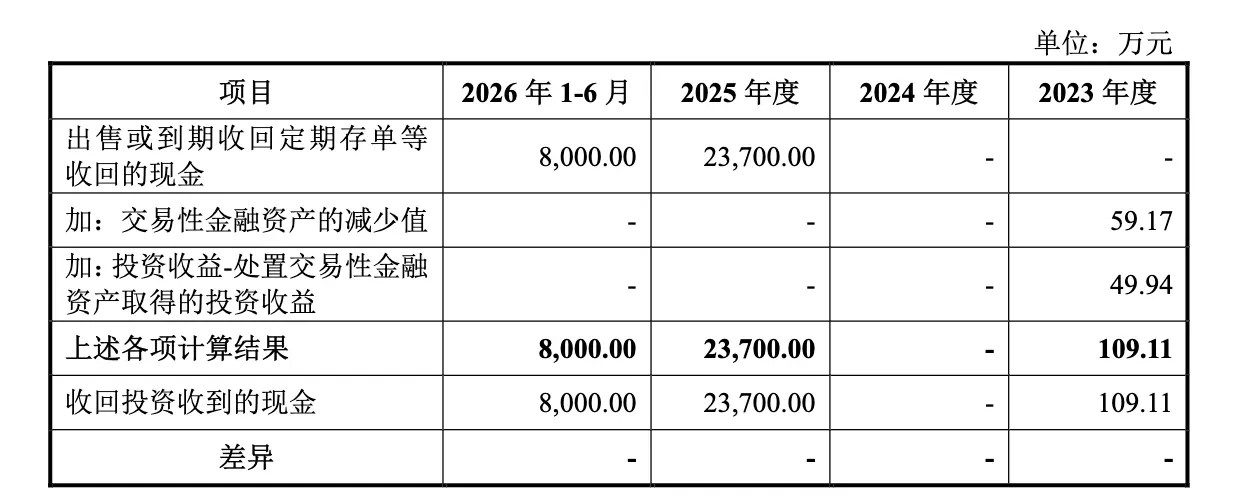
由上表可知,报告期内公司收回投资收到的现金与交易性金融资产、投资收益等相关科目勾稽一致。
2、“取得投资收益收到的现金”具体明细及与资产负债表、利润表的具体勾稽情况
报告期内,公司“取得投资收益收到的现金”具体明细及与资产负债表、利润表的具体勾稽情况如下:
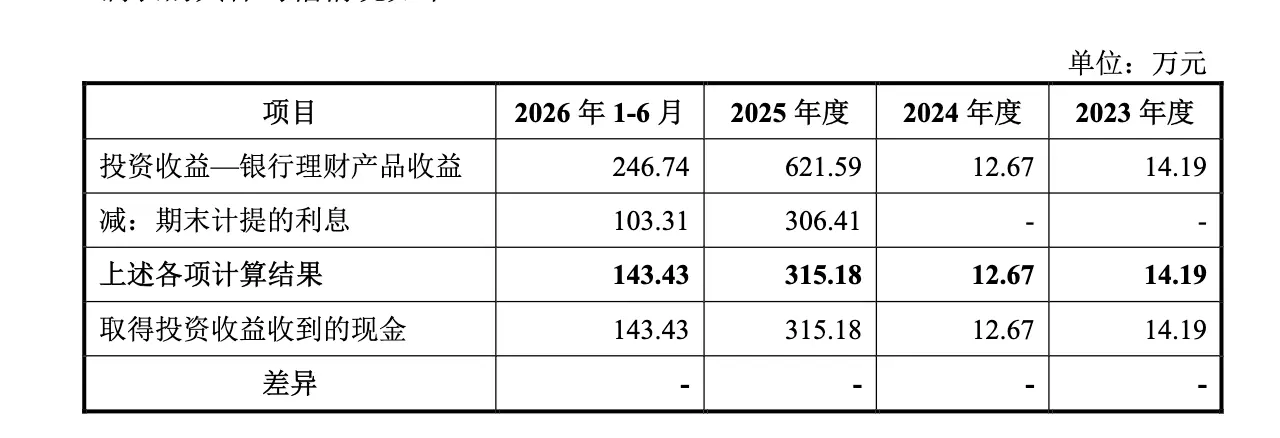
由上表可知,报告期内公司取得投资收益收到的现金与投资收益等相关科目勾稽一致。
3、“收到其他与投资活动有关的现金”具体明细及与资产负债表、利润表的具体勾稽情况
报告期内,公司“收到其他与投资活动有关的现金”具体明细及与资产负债表、利润表的具体勾稽情况如下:
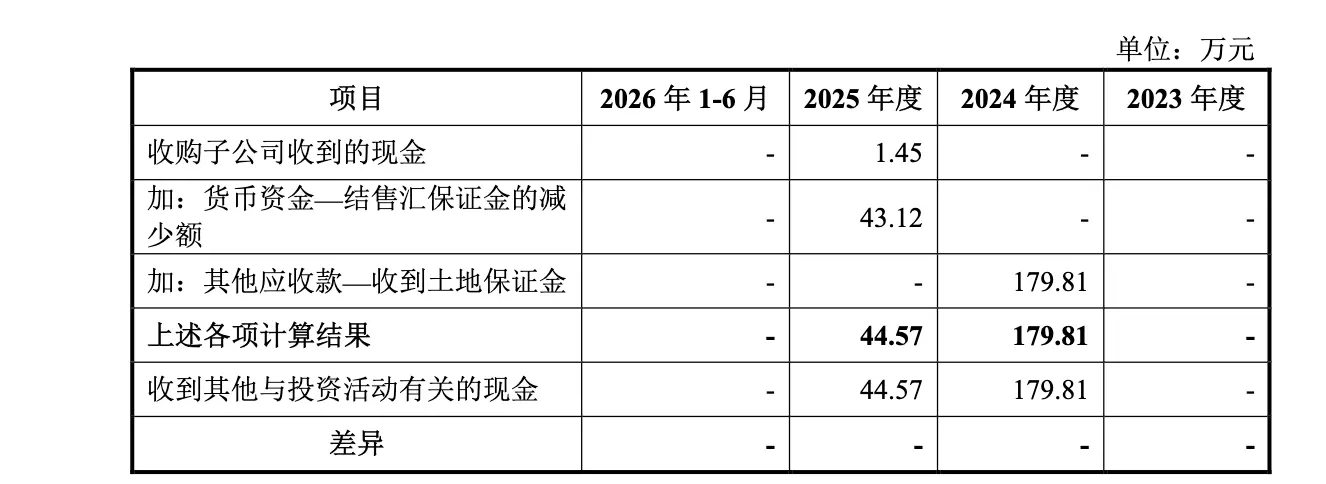
由上表可知,报告期内公司收到其他与投资活动有关的现金与货币资金、其他应收款等相关科目勾稽一致。