客户让步接收、退换货的情况及原因!质保成本计提的依据及准确性!
隐冠半导体回复称,报告期让步接收及退换货主要源于定制化指标差异、交付调整或客户需求变化,涉及金额较小且未对经营产生重大不利影响。公司基于历史售后支出及产品技术特点计提质保成本,其比例与同行业可比公司存在合理差异,各期计提及实际发生额随业务规模增长而增加,会计处理具有合理性。
本文整理自隐冠半导体反馈意见回复
01问询
根据申报材料:发行人若出现产品质量问题,通常采取整改、返修、与客户沟通让步接收方案、退货方式处理,2025年发行人发生退货金额为50万元。
请发行人披露:报告期客户让步接收、退换货的情况及原因,对发行人业务开展的影响;质保成本计提的依据及准确性,与同行业可比公司对比情况,各期质保计提、转回及实际发生金额,与业务活动的匹配性。
【公司简介】上海隐冠半导体技术股份有限公司专业从事精密运动平台及其核心零部件的研发、生产与销售。精密运动平台是半导体量检测、晶圆键合等关键设备中的关键子系统,是我国半导体产业链国产化的关键攻坚环节。
02回复
(一)报告期客户让步接收的情况及原因
报告期内发行人发生让步接收,主要可归纳为以下两类情况及原因:一是部分产品因定制化程度较高、技术实现难度较大,在实际交付及客户验证过程中,个别性能指标未完全达到技术协议约定,但产品主要功能及核心性能能够满足客户实际使用需求,经双方协商后客户同意让步接收;二是受项目交付安排、部件选型调整或运输等因素影响,产品实际交付状态与原约定存在一定差异,经客户综合评估产品性能及使用需求后同意验收,并相应调整结算价格。
报告期内发行人让步接收事项涉及的让步金额合计552.04万元,占报告期营业收入的比例为0.69%,金额较小,未对发行人的经营模式、客户合作关系及持续经营能力产生重大不利影响。
(二)报告期客户退换货的情况及原因
报告期内,客户退换货主要可归纳为以下三类情况及原因:一是技术验证或性能指标未完全达到要求,相关产品主要为早期技术验证或定制化精密运动平台,因部分性能指标未完全达到技术协议要求,经技术优化及协商后办理退货。发行人已针对相关结构设计、运动精度及部件配置等问题持续改进,部分迭代产品已获得客户认可,相关事项未对同类产品持续交付及客户合作造成重大不利影响。二是客户需求或订单调整,相关退货主要系客户市场需求变化、采购数量调整或取消订单所致,不涉及产品质量或技术指标问题。三是个别产品质量异常换货,发行人发现产品质量异常后,及时向客户提供同规格产品进行更换,保障客户正常使用,属于偶发性换货事项。
报告期内发行人退换货事项涉及金额合计60.52万元,金额较小,未对发行人的经营模式、客户合作关系及持续经营能力产生重大不利影响。
(三)质保成本计提的依据及准确性,与同行业可比公司对比情况,各期质保计提、转回及实际发生金额,与业务活动的匹配性
发行人根据产品质量保证义务、历史售后服务支出情况及产品技术特点,计提预计负债——产品质量保证。
同行业可比公司对保证类质量保证义务通常按照历史售后维保经验、预计售后成本或履行现时义务所需支出的最佳估计数确认预计负债或其他流动负债。其中,华卓精科根据售后维保的历史经验数据作为参照计提产品质量保证金、恒运昌根据预计售后成本计提预计负债、珂玛科技对因产品质量保证形成的现时义务确认预计负债、先锋精科及富创精密未披露报告期内质量保证相关预计负债余额或具体计提金额。同行业可比公司质量保证相关预计负债计提比例情况如下:
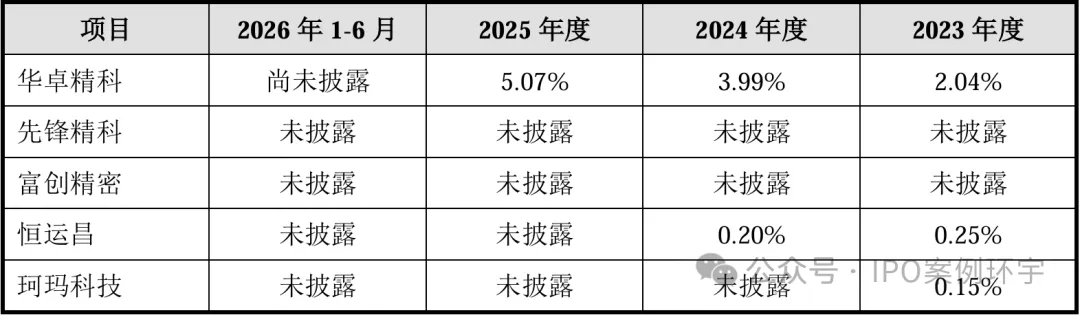
发行人与同行业可比公司的产品结构及质保责任范围存在差异。恒运昌、珂玛科技主要产品为零部件层级产品,产品标准化程度相对较高,质保责任通常集中于特定部件的更换。发行人主营产品精密运动平台系半导体设备的关键子系统,发生质量问题时,质保责任可能涉及更专业的技术支持工作。发行人结合产品的复杂程度、定制化特征及质保责任范围计提产品质量保证预计负债,具有合理性。
报告期内,发行人产品质量保证预计负债的计提及实际发生情况如下:
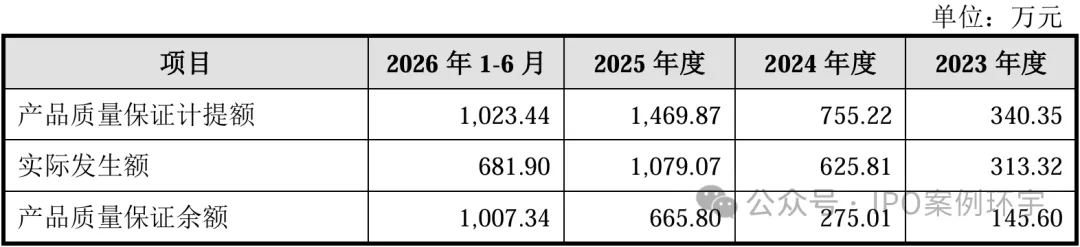
报告期内,发行人产品质量保证实际发生额分别为313.32万元、625.81万元、1,079.07万元和681.90万元。随收入规模及已交付产品规模扩大而增长,与发行人业务发展情况相匹配。随着国内半导体行业发展、下游设备出货及存续设备规模扩大,下游设备公司的售后服务支出及质量保证相关负债亦相应增加。半导体设备行业主要公司的售后支出占营业收入比例情况如下:
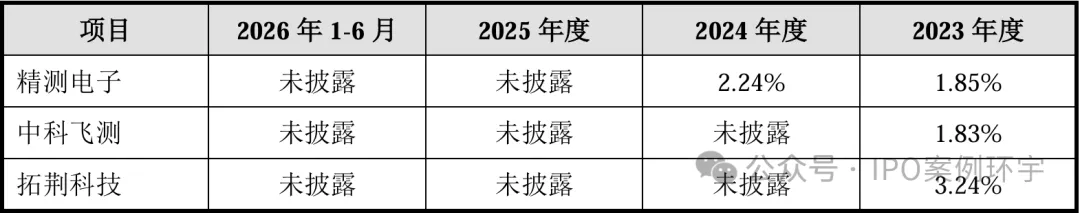
下游设备公司随着设备交付规模扩大,售后支出占营业收入比例也呈增长趋势,与发行人报告期内售后服务实际发生额及产品质量保证计提额随业务规模增长而增加的趋势相匹配。
综上,发行人质保服务约定及实际执行情况与产品特点及行业惯例相符,各期计提、实际发生情况与业务活动相匹配,相关会计处理具有合理性。