资产负债表预测全拆解:先预测哪几个科目,后预测哪几个
资产负债表预测,最难的地方在顺序。
先填哪个科目,后填哪个科目,顺序错了,要么有的科目根本填不出来,要么各科目互相迁就。先填现金,现金是倒挤出来的结果,你填了也没用。先填留存收益,留存收益依赖净利润,净利润还没算出来(利润表要先于资产负债表预测完成)。
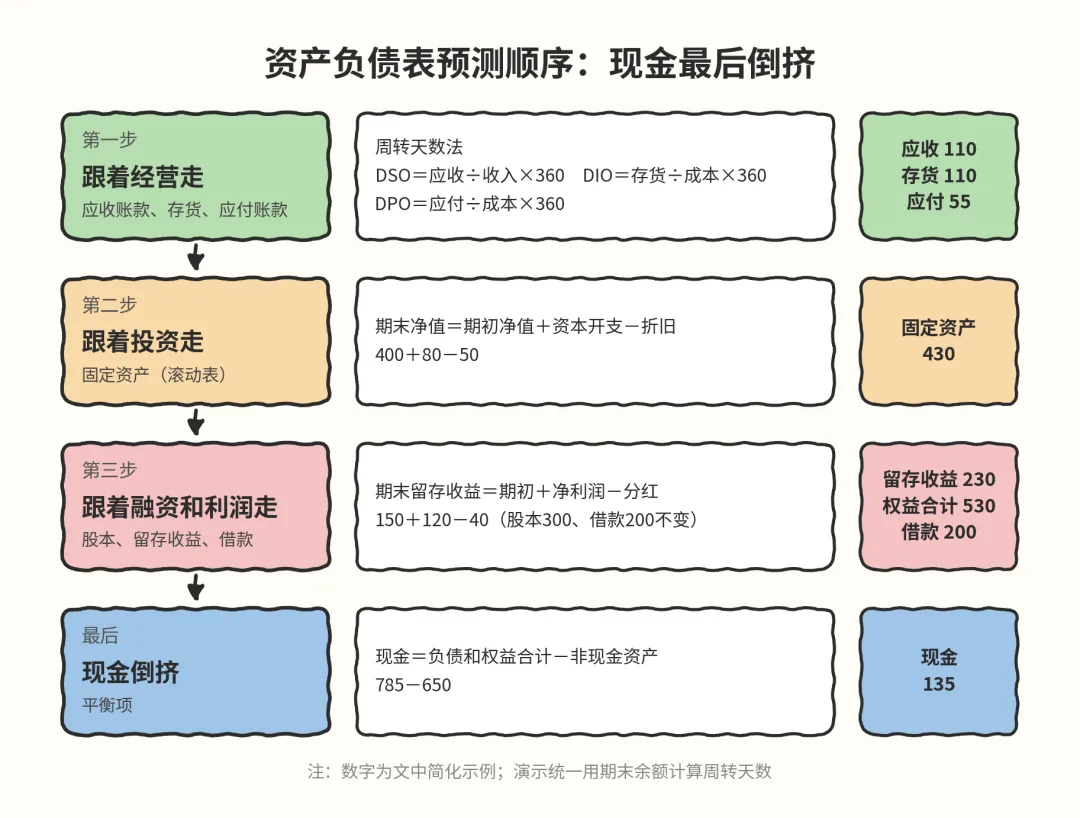
顺序是:先预测跟着经营走的科目,再预测跟着投资走的科目,最后预测跟着融资和利润走的科目。现金放在最后,倒挤出来。
这篇文章把资产负债表的预测顺序拆开,每一个科目怎么算、为什么排在这个位置,最后用一组数字把整张表跑通,并说明平衡为什么不等于正确。
一、三类科目,三种驱动
资产负债表上的科目,按驱动因素分三类。
01跟着经营走
应收账款、存货、应付账款。这三个科目的规模,由收入、成本、经营效率决定。收入增长,应收和存货通常跟着增长;成本增长,应付通常跟着增长。它们不依赖融资安排,也不依赖利润分配。
02跟着投资走
固定资产、无形资产、长期投资。这些科目的变化,由资本开支、处置、折旧摊销或新增投资决定。资本开支是投资决策,不随收入自动变化。
03跟着融资和利润走
借款、股本、留存收益。借款由融资安排决定,股本由增发或回购决定,留存收益由净利润和分红决定。
在这套简化预测框架里,现金不作为独立驱动项预测,而是其他科目预测完成后的平衡项。
二、第一步:跟着经营走的三个科目
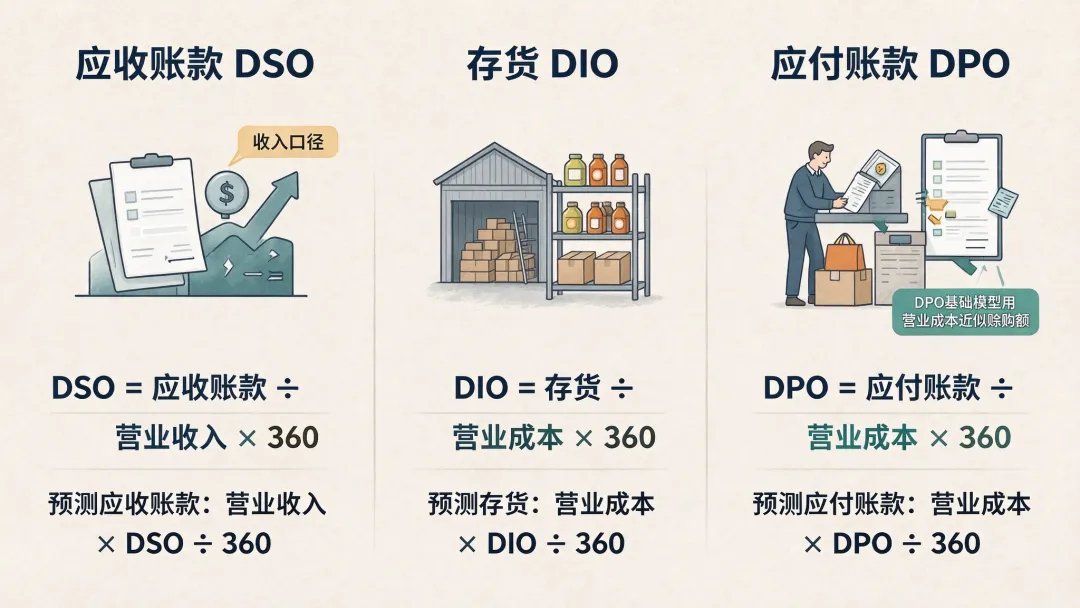
应收账款、存货、应付账款,用周转天数预测。
为了演示基础预测方法,下面统一使用期末余额计算周转天数;实际分析历史周转效率时,通常使用期初、期末余额的平均值。如果历史天数是按平均余额算的,预测期也要按同一口径反推期末余额,避免前后口径不一致。
-
DSO,应收账款周转天数。 公式:DSO=应收账款÷营业收入×360。基期应收100,收入1000,DSO=100÷1000×360=36天。预测期收入1100,假设DSO维持36天,应收=1100÷360×36=110。
-
DIO,存货周转天数。 公式:DIO=存货÷营业成本×360。基期存货100,成本600,DIO=100÷600×360=60天。预测期成本660,存货=660÷360×60=110。
-
DPO,应付账款周转天数。 应付账款主要来自采购活动,严格来说,分母应使用赊购额;基础模型缺少采购数据时,可以用营业成本近似。本文为简化演示,统一用营业成本作为代理口径。公式:DPO=应付账款÷营业成本×360。基期应付50,成本600,DPO=50÷600×360=30天。预测期成本660,DPO维持30天,应付=660÷360×30=55。
这三个科目预测完,本例的经营性营运资金就定了。实际模型里还有预付账款、合同负债(预收款项)、应付职工薪酬、应交税费、其他应收应付款等科目,可以按各自的驱动项(费用、收入、薪酬总额等)用类似的方法预测。本文只保留三个核心科目,所得税和利息也简化为当期付现,以便把主线讲清楚。
预测时要保持分子、分母的业务口径对应,尤其不要把DIO的分母误用为营业收入。国内的应收账款、应付账款通常含增值税,而营业收入、营业成本不含税,直接套用天数会带来一定偏差,需要在历史天数和预测天数上保持同一口径。
三、第二步:跟着投资走的固定资产
固定资产的预测,用滚动表。
公式:期末固定资产净值=期初净值+资本开支-折旧。
基期固定资产净值400。预测期资本开支80,折旧50。期末净值=400+80-50=430。
固定资产的预测,驱动来自资本开支假设和折旧政策。 资本开支是投资决策,不随收入自动变化;但收入增长需要产能支撑,预测完要回头检查固定资产周转率或资本开支占收入的比例是否合理(本例收入增长10%,固定资产净值增长7.5%,周转率小幅上升)。
折旧在固定资产滚动表里设定,同一个数(本例为50)同时进入利润表和现金流量表。
无形资产可以参照固定资产滚动表,根据新增投入、摊销和处置预测。长期投资则要看具体投资类型,长期股权投资还需要考虑新增投资、处置、投资收益和股利分配等因素。
四、第三步:跟着融资和利润走的权益与借款
权益分三块:股本、留存收益、其他权益项目。本例假设没有其他权益变动,因此权益合计只考虑股本和留存收益。
-
股本。 基期300,假设预测期没有增发或回购,维持300。
-
留存收益。 公式:期末留存收益=期初留存收益+净利润-分红。基期留存收益150。预测期净利润120,分红40(本例按历史约33%的分红率设定,120×33%≈40;建模时按公司分红政策选择分红率或固定分红额。这里也简化为当期支付,实际中分红常在利润实现的下一年支付)。期末留存收益=150+120-40=230。
权益合计=股本300+留存收益230=530。
这里有一个常见错误:留存收益忘记扣分红。 净利润全部计入留存收益,分红没有扣,权益会虚增。分红会减少留存收益;实际支付时,还会形成现金流出。两边要对应。
借款属于负债,不属于权益。基期借款200,假设预测期没有新增或偿还,维持200。
五、第四步:现金倒挤
经营科目、固定资产、权益、借款都预测完了,现在算现金。
本例假设借款维持不变,因此现金作为平衡项倒挤。如果企业需要维持最低现金余额,现金就不能直接倒挤,需要根据资金缺口调整借款等融资科目。
先算非现金资产。 应收110,存货110,固定资产430。非现金资产合计=110+110+430=650。
再算负债和权益。 应付55,借款200,负债合计255。权益530。负债和权益合计=255+530=785。
现金=负债和权益合计-非现金资产=785-650=135。
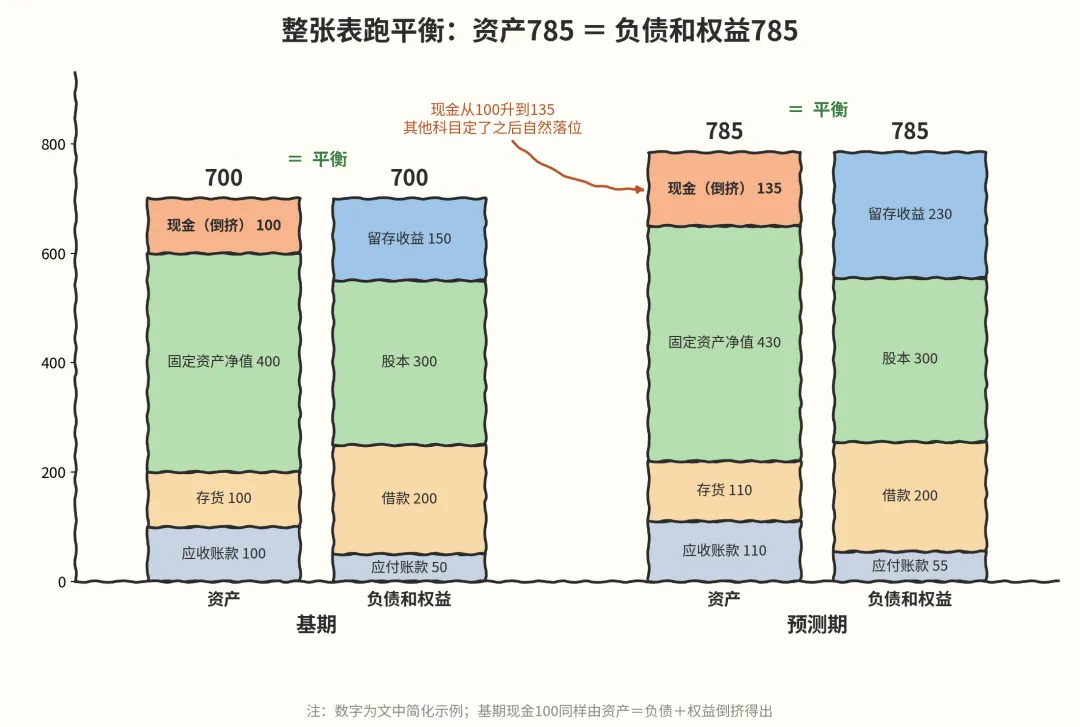
现金是倒挤出来的。 资产=负债+权益。非现金资产650,现金135,总资产785。负债255,权益530,合计785。两边平衡。
现金135这个数字,由其他科目共同决定。经营、投资、融资科目都定了之后,它自然落在那个位置。
六、示意结果
把整张表串起来:
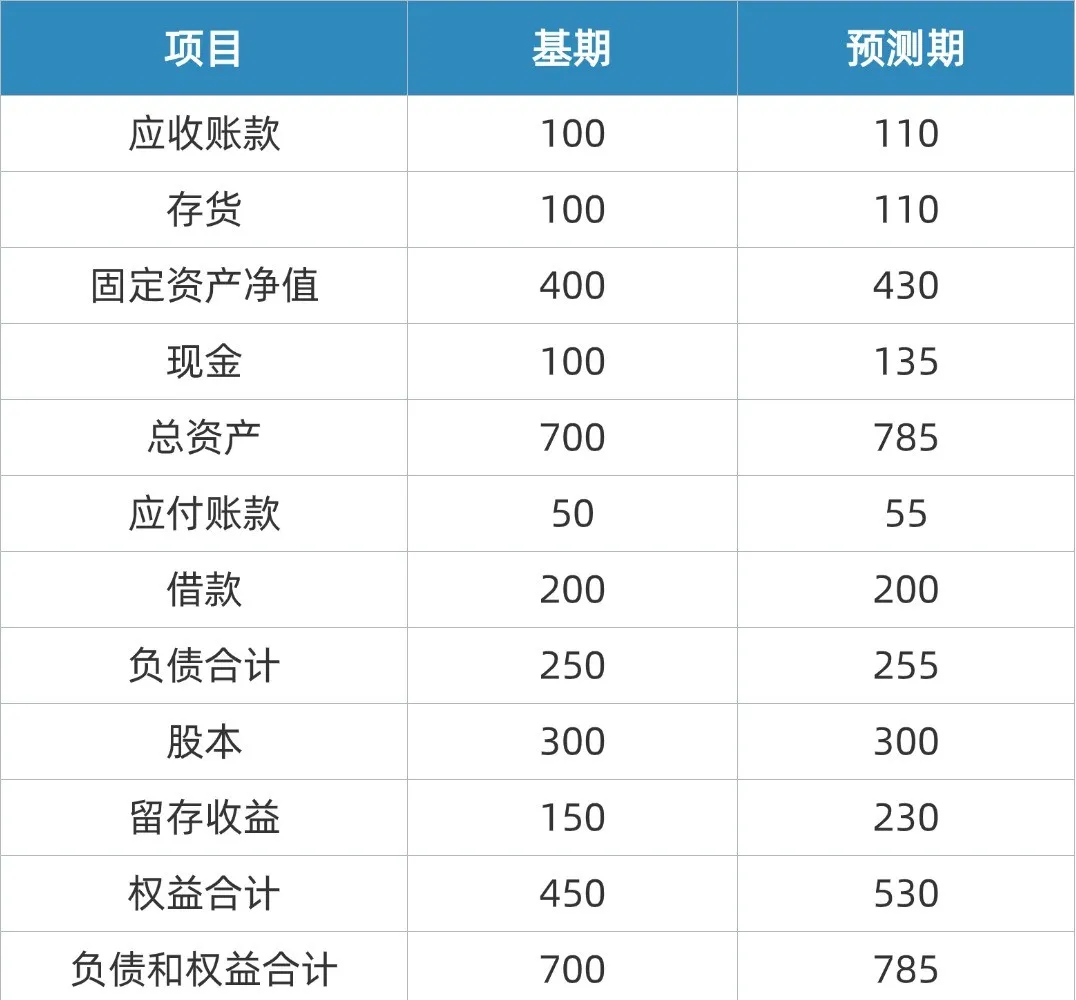
基期数字也是平衡的:非现金资产600,现金100,总资产700;负债250,权益450,合计700。预测期按上面的逻辑算出来,资产785,负债和权益785,平衡。
需要注意:现金是倒挤项,资产负债表在构造上必然平衡,平衡本身不能证明各科目的预测正确。真正的检验,是下一部分用现金流量表独立推出现金变动,再和资产负债表的结果对照。
七、三个常见错误
错误一:先填现金
现金是倒挤出来的结果。先填现金,等于把平衡关系反过来,其他科目就得迁就现金。正确的顺序是先把经营、投资、融资科目填完,现金最后倒挤。
错误二:天数的分母口径不对应
DSO用收入,DIO和DPO用成本。三个天数的分母要对应各自的驱动项。用错分母,算出来的科目金额会偏。
错误三:留存收益忘记扣分红
分红漏扣,留存收益会虚增。如果现金又是倒挤出来的,现金也会被动高估,资产负债表仍然可能平衡。这种“平但错”的模型,最难查。
八、下一篇:现金变动35,现金流量表能不能对上
资产负债表跑平了,期末现金是135。基期现金是100(基期资产700,非现金资产600,倒挤出现金100)。预测期现金变动=135-100=35。
这个35是怎么来的?可以从三块活动反推。
-
经营现金流: 净利润120,加上折旧50,减去营运资金净占用15。营运资金变动:应收账款增加10、存货增加10,合计占用现金20;应付账款增加5,减少现金占用5。因此,营运资金净占用为15。经营现金流=120+50-15=155。
-
投资现金流: 资本开支−80。
-
筹资现金流: 分红−40。
三块加总:155-80-40=35。
(口径说明:本例净利润已扣除利息(前面利润表示例中的利息为10),利息默认留在经营现金流中,这是国际准则允许的做法。按国内企业会计准则编制现金流量表时,利息支付计入筹资活动,间接法还需在净利润基础上加回财务费用;此时经营现金流为165,筹资现金流为−50,三块加总仍是35。)
这个35,和资产负债表倒挤出来的现金变动,应该相等。下一篇用完整的现金流量表验证这个数字。如果现金流量表推出来的净变动不等于35,就说明某个科目的预测逻辑和资产负债表的倒挤结果不一致。
现金是资产负债表的倒挤结果,也是现金流量表的终点。两个数字对不上,模型就没有真正跑通。