现金流量表特殊编制事项汇总
现金流量表分为经营、投资、筹资三类。编制分两层:主表走直接法,只记真金白银的进出;附表走间接法,从净利润往回倒到经营现金流净额。
编制附表时最容易被带偏的有两类业务:①钱花出去了,但活动归属选错;②没花钱,只在账上做了调整。编制方法其实很简单:先判断一笔业务有没有现金流,再判断现金流归哪一类活动就行了。
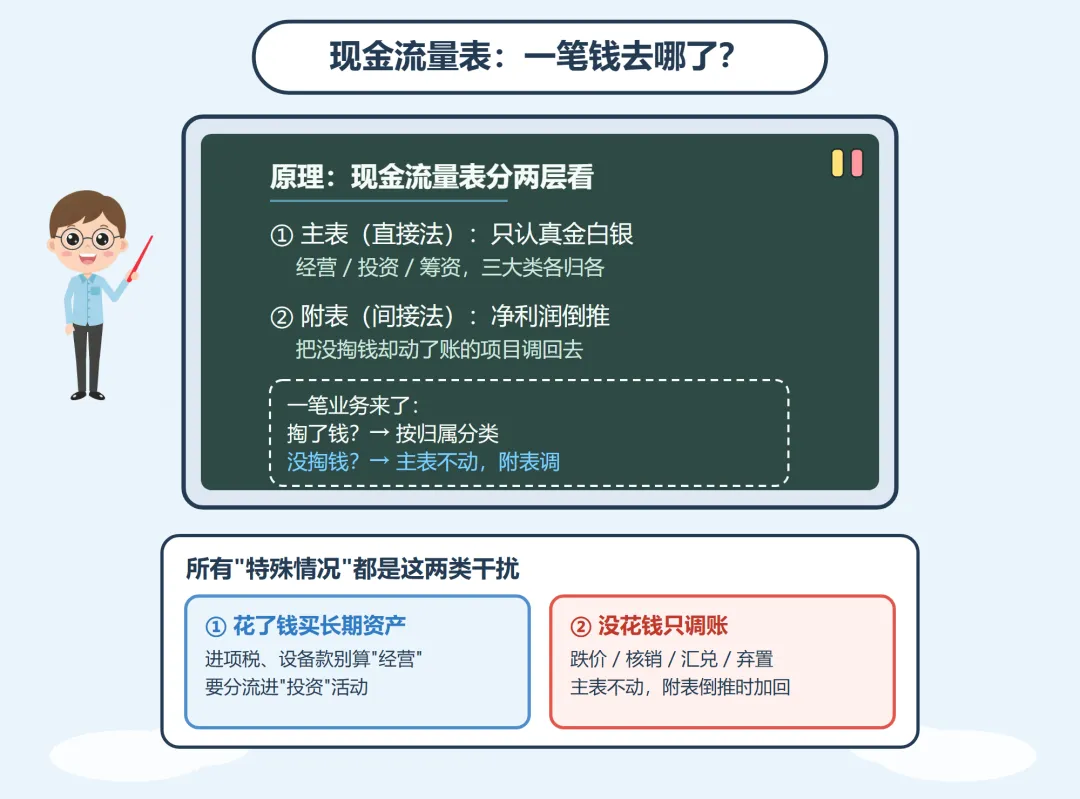 图:一笔业务的两层判断,以及特殊情况的归纳
一、钱花出去了,活动却选错
这一类干扰的共性是:现金确实流出了,但编制人惯性地把它算进「经营活动」,因为它和日常采购、日常付款长得很像。问题出在,这笔钱买的是长期资产,应当归到「投资活动」。这一类错配单看主表不容易发现,因为现金确实付了;只有在把附表倒推数和主表数交叉核对时,投资活动付现的缺口才会露出来,往往是在勾稽对不上时才被揪出。
(一)长期资产进项税。
一笔1000万元的进项税额,其中700万元对应采购存货,300万元对应采购固定资产。对应存货的700万元进项税,随货款一起进入「购买商品、接受劳务支付的现金」;对应固定资产的300万元进项税,要随固定资产价款一起进入「购建固定资产、无形资产和其他长期资产支付的现金」。附表倒推时,经营性应付项目的变动要把这300万元投资部分剔除,否则附表会和主表对不上。反过来,处置使用过的固定资产产生的销项税,也要进「处置固定资产收到的现金净额」,不能留在销售收现里。
(二)应付账款里的设备款。
一笔1000万元的应付账款,600万元是欠原材料供应商的(经营),400万元是欠设备商的(投资)。主表编制「购买商品、接受劳务支付的现金」时,要把这400万元设备款的变动从经营性应付里剔出去;这笔钱并没有实际付出去,所以抵减「购建固定资产、无形资产和其他长期资产支付的现金」,附表「经营性应付项目的增加(或减少)」同样剔除这400万元。
(三)代扣代缴的个人所得税。
代扣的个税常被顺手填进「支付的各项税费」,但它的纳税主体是职工个人,实质是工资的一部分,企业只是履行代扣代缴义务,应当计入「支付给职工以及为职工支付的现金」。这一项对应的仍是经营活动,附表里不用另作剔除。
二、没花钱,只在账上调整的业务
这一类业务,主表不用管,因为没有任何现金进出。它们只在附表的倒推公式里出现:从净利润倒推经营现金流时,把「动了利润却没动现金」的项目调回去;倒推某一项收现时,把账面变动里没有对应现金的部分剔掉。下面这几类最常见。
(一)存货跌价准备
存货跌价准备的计提和转回,不影响现金,但影响利润和存货账面价值。跌价准备的变动不能填进附表「存货的减少(减:增加)」项目,而应列在减值调整行次,因为「存货的减少」只反映经营性存货实物量的变动,跌价准备是计价层面的调整。编制附表时要先把跌价准备的变动从存货增减变动中剔除,再单独按减值项目调整,否则主附表会调不平。
(二)核销坏账
坏账准备的计提、转回影响利润但不产生现金,按非付现项目在附表调增或调减;核销本身既不影响利润也不产生现金,主表不反映,但它会实打实减少应收账款余额。倒推销售收现时若把这笔减少当成收回的现金,收现数就会被高估,所以必须把核销额从应收减少中剔除。只有一种情形会碰现金,就是已核销的坏账后来又收回,这笔钱要计入「销售商品、提供劳务收到的现金」。
举个例子:某期营业收入1000万元,销项税额130万元,应收账款减少100万元,应收票据增加100万元,合同负债减少200万元,核销坏账5万元,已核销又收回8万元。倒推「销售商品、提供劳务收到的现金」就是:1000+销项税130+应收减少100-票据增加100-合同负债减少200-核销5+收回8=933万元。核销5万元需要调减,因为它不带来现金;收回8万元需要调增,因为它带来了现金。这一加一减,正好说明核销与收回的处理方向相反。
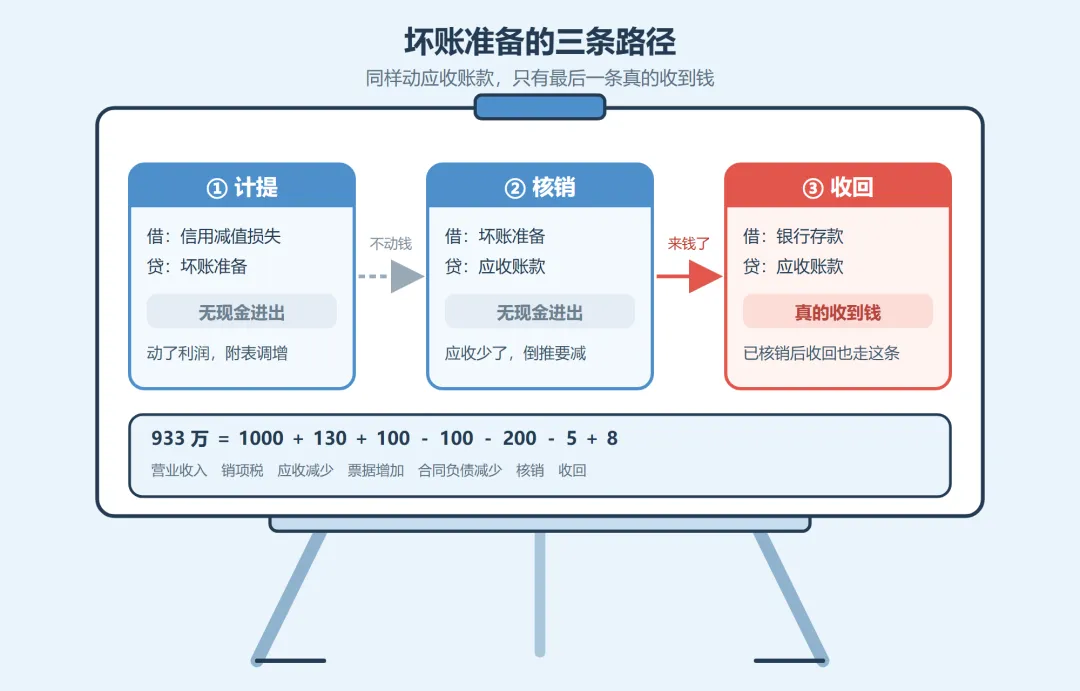 图:计提、核销、收回三条路径,只有收回带来现金
(三)汇兑损益
汇兑损益本身不是现金流,要按产生它的业务性质分开看。外币现金因汇率变动产生的影响,在主表「汇率变动对现金及现金等价物的影响」单列;与销售形成的应收、预收相关的汇率变动,进「销售商品、提供劳务收到的现金」;与采购应付、预付相关的,进「购买商品、接受劳务支付的现金」;与采购设备往来相关的,进「购建固定资产、无形资产和其他长期资产支付的现金」;与借款相关的,进「借款所收到的现金」。附表倒推时,财务费用中的汇兑损益只需调整对应「汇率变动对现金的影响」以及投资、筹资等非经营活动产生的部分,经营性部分不用重复调。
(四)弃置费用
弃置义务对应的现值计入固定资产成本,同时确认预计负债,后续按实际利率法计提财务费用,这一步没有现金流出,主表不动。在「购建固定资产、无形资产和其他长期资产支付的现金」的倒推公式里,新增的固定资产弃置义务需要调减:它抬高了固定资产原值,却没付出一分钱,若不在倒推时剔除,投资活动付现会被虚增。核的时候看预计负债的变动与固定资产成本的增加是否对应。
(五)折旧、摊销与递延类项目
固定资产折旧、无形资产摊销、长期待摊费用摊销,都是典型的非付现成本,附表要调增净利润。递延所得税资产或负债的变动同样没有现金过手,按变动方向调增或调减。递延收益要特别留意方向:与资产相关的政府补助分期转入损益时,增加了净利润却没有现金流入,附表应调减而不是调增;只有真正收到补助款的那一步才产生现金。
(六)股份支付
以权益结算的股份支付,等待期内确认费用、贷记资本公积,减少了净利润却没有现金流出,附表要按非付现费用调增。若是计入存货成本或生产成本的股份支付,则随存货、成本走,不在当期损益里调整,位置又不相同。限制性股票在员工缴款环节确有现金流入,属于筹资活动,与费用确认环节的非付现调整是两回事。
三、往来与票据:账面动了,现金没过手
这一类最容易被忽略,因为账面上应收、应付数字明明变了,看起来像是收了钱或付了钱,其实现金根本没动。倒推公式如果直接拿应收应付的期末期初差去调,就会被带偏。
应收票据的背书、贴现与供应链票据。 把应收票据背书转让给供应商抵货款,应收减少、应付也减少,却没有现金经过。倒推「销售商品收到的现金」时,这部分要从应收项目的减少中剔除,同时「购买商品、接受劳务支付的现金」一端也要同额剔除。此外,票据背书购买长期资产属于投资活动,从经营性应收里剔除。贴现要分是否终止确认:满足终止确认的贴现款进「销售商品、提供劳务收到的现金」;不满足终止确认的,实质是以票据质押融资,收到的对价确认为金融负债,现金流入计入筹资活动,同时附表经营性应收项目要剔除这笔贴现。
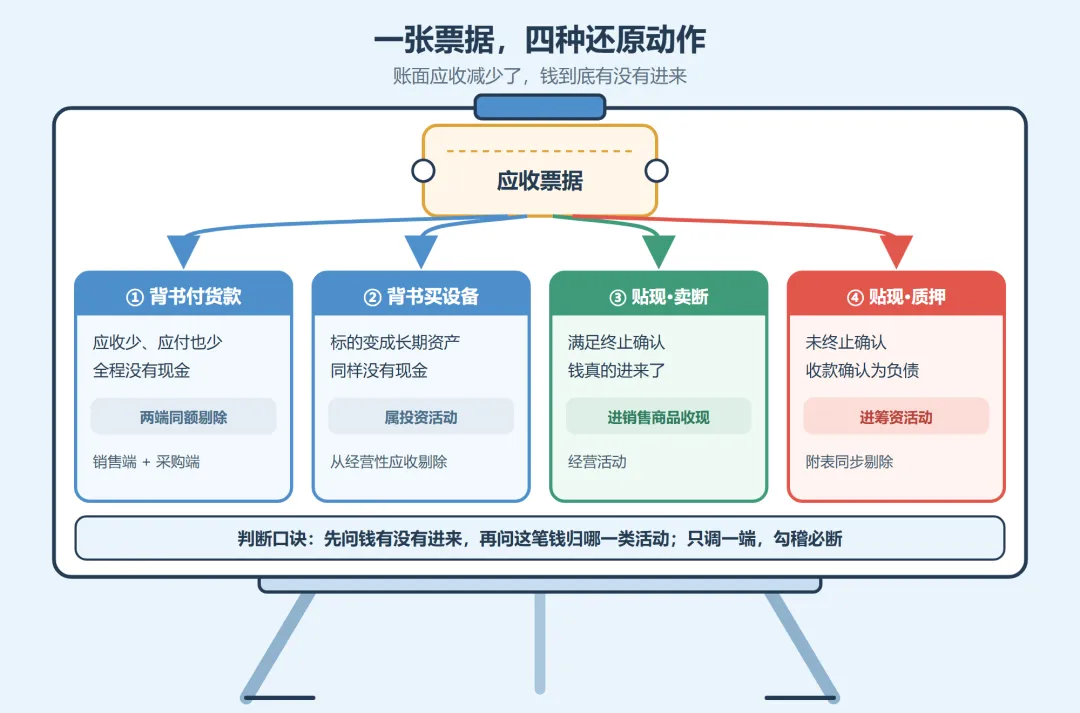 图:同一种票据,四种去向对应四种还原动作
往来科目的重分类。 应收、应付与其他应收、其他应付之间,因为业务性质变化发生的重分类(比如关联方资金占用从应收账款调入其他应收款),只是账面平移,不涉及现金。这一类附表是不需要做任何调整的,这种调整本质就是序时账法的现金流做错了,我们用直接法编制主表和用间接法编制附表正常根据科目变动编制即可。还有一种更隐蔽的情形:应收账款因保理而减少,实质是以应收账款作抵押向金融机构融资,属于筹资活动,也应从经营性应收的变动中剔除。
四、资产与损益的边界情形
有些业务卡在「这是经营还是投资」的边界上,归类一错,整张表的活动结构就歪了。
固定资产原值变动。 不是所有固定资产的增减都对应投资活动付现。把固定资产用于抵偿应付账款,设备转出去了、应付也减少了,全程没有现金,主表不反映;但因此减少的应付账款并非经营性变动,附表「经营性应付项目的增加(或减少)」里必须剔除。把固定资产用于对外投资,同样不产生现金,且既不影响净利润也不影响经营活动现金流量,主表、附表都无须调整。反过来,接受投资投入、捐赠、盘盈、非货币性资产交换取得的固定资产,原值增加却没有现金流出,也不能误算成「购建长期资产支付的现金」。
资本化利息。 借款费用资本化期间,利息计入了存货或在建工程的成本,但利息只要实际支付,就属于筹资活动「分配股利、利润或偿付利息支付的现金」,不因为资本化就留在经营或投资里。比如一笔开发成本6000万元、其中资本化利息1000万元且已付现,主表里5000万元进「购买商品、接受劳务支付的现金」,1000万元进「分配股利、利润或偿付利息支付的现金」;附表「存货的减少(减:增加)」要剔除这1000万元,因为它对应的不是经营性存货。
计入在建工程的薪酬。这部分薪酬计入「购建固定资产、无形资产和其他长期资产支付的现金」,属于投资活动,需要从支付给职工的现金中调减。同理,计入开发支出(资本化研发)的薪酬也计入投资活动。
固定资产与存货互转。 生产企业把存货领用在建工程,则对应调整计入投资活动现金流量,附表的存货变动中同样要剔除。若是研发活动领用,付现支出应进「支付的其他与经营活动有关的现金」。
营业外收支。 收到的营业外收入通常计入「收到其他与经营活动有关的现金」,营业外支出通常计入「支付其他与经营活动有关的现金」。有两个例外要拆开:属于存货非正常损失的,应冲减「购买商品、接受劳务支付的现金」;属于处置固定资产等长期资产损失的,应在「处置固定资产、无形资产和其他长期资产收到的现金净额」中调整。无法支付的应付材料款转入营业外收入,没有现金流动,调整「购买商品、接受劳务支付的现金」时要剔除这笔应付账款的变动,但因为它对应的是经营活动,附表「经营性应付项目」反倒不需要剔除。
其他业务收入里的租金。 销售材料、提供劳务形成的其他业务收入,收现进「销售商品、提供劳务收到的现金」;无形资产出租、固定资产出租、投资性房地产出租形成的收入,则要进「收到的其他与投资活动有关的现金」,对应的其他业务成本也在投资活动中调整,同时,该事项影响了净利润却不进经营活动现金流量,附表要作出调整。
专项储备。 高危行业按国家规定提取的安全生产费,记在权益类的「专项储备」科目里。这本是权益项目,却牵着两类现金:一部分花在费用上,属经营流出;一部分买成设备,属投资流出。三段账的动作各不相同,不能混在一起。
计提时,借生产成本或当期费用,贷专项储备。这一步减少了利润,一分钱没付,主表不动,附表按非付现费用调增。花在费用上时,比如安全培训、防护用品、检测检验,借专项储备,贷银行存款。费用在计提时已经进了成本,这一步不再影响利润,但钱确实出去了:主表进「支付其他与经营活动有关的现金」,附表要同额调减,否则间接法倒不出这笔流出。买成安全设备时,借固定资产,贷银行存款,同时按设备成本全额计提折旧,借专项储备,贷累计折旧。购设备的钱属投资活动,进「购建固定资产、无形资产和其他长期资产支付的现金」;这笔一次性折旧没有进利润表,直接冲减了权益,附表「固定资产折旧」的调整额里不能含它,照账面折旧全额加回,等于把没影响利润的折旧又加一遍,经营活动现金流量会被虚增。
举个例子:当年计提800万元,费用性支出500万元,购置安全设备300万元。主表里,经营活动付现500万元,投资活动购建支出300万元;附表里,加回计提800万元,减去费用性支出500万元,净调增300万元,设备的300万元折旧不进折旧调整项。验算一下,净利润比不计提时少800万元,加回800万元再减500万元,经营活动现金流量净额比不计提时少500万元,和实际付出去的钱对得上。
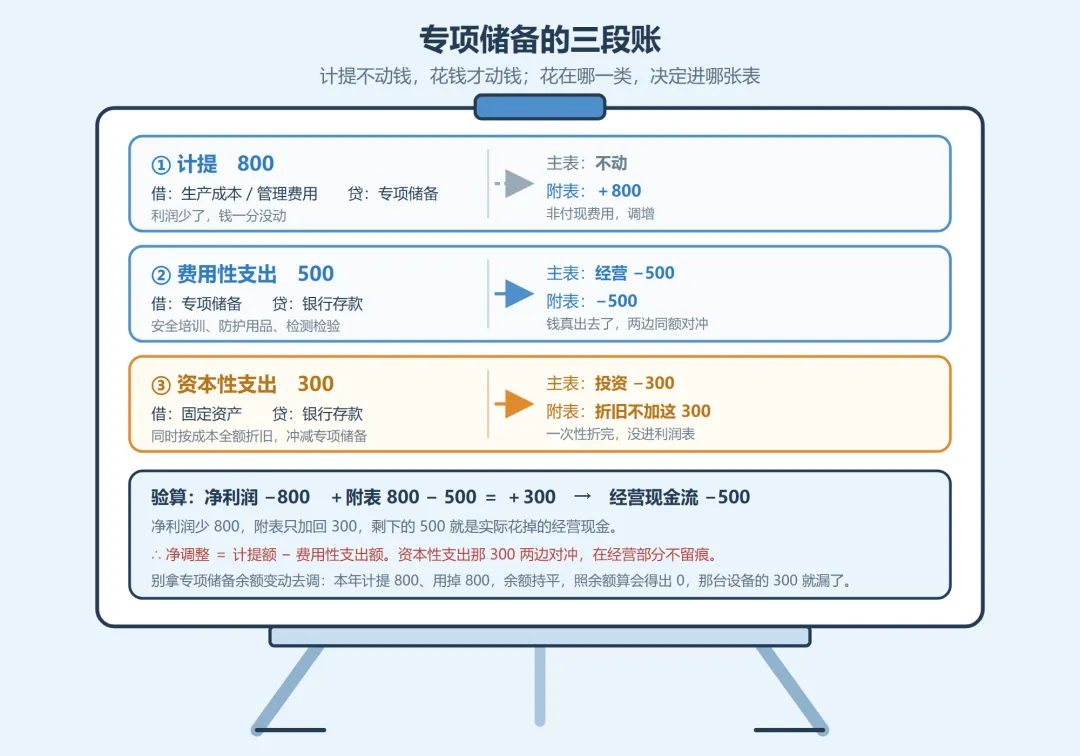 图:同一笔专项储备,计提只调附表,花钱才动主表
这里有个容易踩的坑:专项储备年初年末余额持平,计提800万元、用掉800万元,余额没变。要是图省事直接拿余额变动去调附表,调整额算出来是零,那300万元就漏了。附表的调整要按三段拆开,不能看总数。收成一句口诀:专项储备相关的净调整,等于当期计提额减费用性支出额,资本性支出那段在两边对冲掉,不在经营部分留痕。
五、合并范围与现金等价物口径
到了集团层面,还有两个口径问题单独拎出来讲,因为它们根子上影响「什么算现金」。
收购与处置子公司。 收购子公司支付的现金,在合并现金流量表里属于投资活动,但要扣除被收购方在购买日持有的现金及现金等价物,只反映「取得子公司及其他营业单位支付的现金净额」;处置同理。报告期内发生合并范围变动,还会让附表「存货的减少」与合并资产负债表失去对应关系,编制时要单独还原。年内新纳入合并的子公司,其现金流只并入自合并日起的部分。
现金及现金等价物的界定。 现金等价物指期限短、流动性强、易于转换为已知金额现金、价值变动风险很小的投资,一般指从购买日起三个月内到期的短期债券投资;银行理财产品、权益性投资不满足这些条件,不能算进来。三个月以上的定期存款、被质押或受限的资金,要从现金及现金等价物中剔除,其存取按性质列作投资或经营活动。外币现金及现金等价物按发生日或期末汇率折算,汇率变动的影响在主表「汇率变动对现金及现金等价物的影响」单独列示,不进三类活动的净额。这块口径定错,整张表的期初、期末现金就都对不上。
六、编制时的几条核对标准
把前面几项并到一起,编制现金流量表时可以照着下面几条卡:一笔业务先问有没有现金进出,没有就只在附表调,主表不碰;有现金的,再看标的物是存货还是长期资产,长期资产进项税、设备款、预付款要分流到投资,付现利息无论是否资本化都归筹资;附表里凡是减值、折旧、摊销、非经营性汇兑损益、股份支付、递延收益、递延所得税这类非付现,逐项调增或调减,方向按「动了利润还是动了现金」判断,不要合为一笔;票据的背书、贴现、供应链票据要还原成真实的现金路径,销售端与采购端同额剔除,贴现还要分是否满足终止确认;合并层面记得扣除子公司持有的现金、剔除受限资金。每项都能落到具体科目,附表与主表才能勾稽得上。