SAP FICO学习笔记-外币评估:从两层分解看透总账与未清项的底层逻辑
本文解析SAP外币评估的底层逻辑,区分总账与未清项两种模式。总账评估采用“两层分解”原理,通过新业务折算与上期余额重估实现增量累积;未清项评估则遵循“评估-冲回-重评”循环,保持每月独立快照。文章结合四期虚拟数据验证数学正确性,并提示预收预付不评估及需提前打开下月账期的关键操作细节。
摘要:本文从实操中提炼出外币评估的"两层分解"原理(Part A 新业务折算 + Part B 上期余额重估),用 4 期虚拟数据完整验证数学正确性。覆盖总账评估的"不冲回、增量评估"和未清项评估的"评估-冲回-重评"两种业务模式,附评估账期打开的操作提醒。建议结合实操加深理解。
引言
大家好,这里是 SAP FICO 学习笔记系列。
今天我们聊一个看似简单、实则底层逻辑很容易混淆的话题——外币评估。接触过 SAP 的人都跑过 FAGL_FC_VAL 或 FAGL_FCV,但很少有人真正搞清楚:为什么有的科目评估完"余额就变了"(总账模式),有的科目评估完"下月初还要冲回"(未清项模式)?为什么评估凭证里有的就 1-2 行,有的几十行?
今天我们一起把外币评估的底层逻辑拆开看,从业务类型到计算原理,再到示例验证,把"为什么会这样"讲透。
今日学习目标
完成今天的学习后,你将能够:
- 理解外币评估的业务背景和两种业务类型差异
- 掌握总账外币评估的"两层分解"原理(Part A + Part B)
- 透彻理解未清项评估的"评估-冲回-重评"循环流程
- 学会用"余额直接验证"方法(外币 × 评估汇率 = 评估后本币)判断评估正确性
- 熟悉外币评估的相关 T-Code 和关键配置
一、综述
1.1 为什么要做外币评估
公司持有外币资产或负债时,汇率波动会影响其本币价值。如果期末不进行外币评估,财务报表上反映的仍是历史入账时的本币金额,与当前真实价值存在差异。
外币评估的目的,是将外币资产负债按期末汇率折算为当前本币价值,使财务报表反映真实经济状况。
1.2 外币评估的两种类型
外币评估按业务类型分为两种:未清项评估与总账评估。
未清项评估适用于应收账款、应付账款等明细科目。其流程是:本月末按当前汇率评估每笔未清项;评估时系统自动产生下月初的冲回凭证;下月初冲回凭证自动过账,冲回上月评估;下月末按新的当前汇率重新评估。每月都是基于原始入账汇率的独立快照,评估差额每月独立确认,不跨月累积。账户余额反映的是原始入账金额加当月评估影响。
总账评估适用于银行、现金等总账外币科目。其流程是:本月末评估,下月初不冲回,下月末按增量方式重新评估。评估影响逐月累积,账户余额逐月反映 mark-to-market 价值。
两种评估的业务定位不同:未清项强调"每笔业务的原始入账价值",总账强调"账户整体的真实当前价值"。
核心理解:两种评估的差异源于"原始入账金额是否要保持不变"——未清项要保持(每月独立快照),总账要跟随汇率变化(逐月 mark-to-market)。
二、总账外币评估
2.1 计算原理
总账外币评估的差额由两部分构成,这就是我们说的"两层分解"。
第一部分是 Part A,即本期新增业务按入账汇率折算产生的差额。计算公式为:
Part A = Σ (R_current - R_i) × FC_i
其中 R_current 为本期评估汇率,R_i 为每笔新增业务的入账汇率,FC_i 为该笔业务的外币金额。Part A 反映的是本期新发生的外币业务因入账汇率与评估汇率不同而产生的评估影响。
第二部分是 Part B,即上期余额按上期评估汇率重估产生的差额。计算公式为:
Part B = (R_current - R_previous) × FC_previous
其中 R_previous 为上期评估汇率,FC_previous 为上期评估时的外币余额。Part B 反映的是上期已确认的余额在本期因汇率变动产生的增量影响。
总评估差额 = Part A + Part B
评估后本币余额=评估前本币余额+总评估差额
核心理解:评估汇率在一次评估中是唯一的,所有行都使用同一评估汇率;变化的是各业务的入账汇率。系统必须读取每笔业务的入账汇率才能完成 Part A 的计算——这解释了为什么"按入账汇率分组"是合理的设计。
实务提醒:评估结果可以用"余额直接验证"快速核对——评估后本币余额应该等于"外币余额 × 评估汇率"。如果不等,说明评估逻辑或数据有误。
2.2 示例演示
下面用 4 期虚拟数据演示总账外币评估的完整过程。
某公司银行外币账户业务如下:
| 日期 | 业务 | 入账汇率 | 外币 USD | 本币 CNY |
|---|---|---|---|---|
| 1/1 | 入账 | 7.50 | 1,000 | 7,500 |
| 1/10 | 入账 | 7.40 | 1,500 | 11,100 |
| 2/10 | 入账 | 6.815 | 1,000 | 6,815 |
| 2/10 | 入账 | 7.90 | 2,000 | 15,800 |
| 3/1 | 入账 | 7.95 | 4,000 | 31,800 |
| 3/10 | 入账 | 7.70 | 5,000 | 38,500 |
| 3/15 | 减少 | 7.012 | -1,000 | -7,012 |
1 月 31 日评估,评估汇率 7.0。
此时外币余额 = 1000 + 1500 = 2500 USD。评估前本币余额 = 7500 + 11100 = 18600。
- Part A 计算:(7.0 - 7.5) × 1000 + (7.0 - 7.4) × 1500 = -500 + (-600) = -1100
- Part B:首次评估,无上期余额重估
- 总评估差额 = -1100
- 评估后本币余额 = 18600 + (-1100) = 17500
验证:2500 × 7.0 = 17500,与评估后本币余额一致。✓
2 月 28 日评估,评估汇率 7.8。
此时外币余额 = 1000 + 1500 + 1000 + 2000 = 5500 USD。评估前本币余额 = 17500(1 月底评估后)+ 6815 + 15800 = 40115。
- Part A 计算:(7.8 - 6.815) × 1000 + (7.8 - 7.9) × 2000 = 985 + (-200) = 785
- Part B 计算:(7.8 - 7.0) × 2500 = 2000(上期评估汇率 7.0,上期外币余额 2500)
- 总评估差额 = 785 + 2000 = 2785
- 评估后本币余额 = 40115 + 2785 = 42900
验证:5500 × 7.8 = 42900,与评估后本币余额一致。✓
3 月 31 日评估,评估汇率 7.8。
此时外币余额 = 1000 + 1500 + 1000 + 2000 + 4000 + 5000 - 1000 = 13500 USD。评估前本币余额 = 42900(2 月底评估后)+ 31800 + 38500 - 7012 = 106188。
- Part A 计算:(7.8 - 7.95) × 4000 + (7.8 - 7.7) × 5000 + (7.8 - 7.012) × (-1000) = -600 + 500 + (-788) = -888
- Part B 计算:(7.8 - 7.8) × 5500 = 0(评估汇率未变,无重估影响)
- 总评估差额 = -888 + 0 = -888
- 评估后本币余额 = 106188 + (-888) = 105300
验证:13500 × 7.8 = 105300,与评估后本币余额一致。✓
建议(实务干货):做完评估后,第一时间用"评估后本币余额 = 外币余额 × 评估汇率"做一次验证。如果对不上,立刻查 ACDOCA 找原因——常见问题包括汇率维护漏更新、科目配置错误、新业务汇率录入异常等。
三、未清项外币评估
3.1 计算原理
未清项外币评估按每一笔行项目独立评估,评估基准是原始入账汇率。
评估差额 = Σ (R_current - R_original) × FC_i
即对每笔未清项按其原始入账汇率与当前汇率的差额计算。
未清项评估的循环流程是:本月末按当前汇率评估每笔未清项,确认评估差额;评估时系统自动产生下月初的冲回凭证;下月初冲回凭证自动过账,冲回上月评估,恢复原始入账金额;下月末按新的当前汇率重新评估,并再次自动产生下下月初的冲回凭证。
每月评估都是基于原始入账汇率的独立快照,评估差额每月独立确认,不跨月累积。余额反映的是原始入账金额加当月评估影响。
凭证结构上,未清项评估涉及本月评估凭证和下月冲回凭证。下月重新评估时,先冲回上月评估,再按新汇率重新确认评估差额。
核心理解:未清项评估的"评估-冲回-重评"循环,本质是"每月都是独立的快照"——评估只是"暂时"把外币余额调整到当前汇率,下月又冲回,等下月评估时再算。
3.2 示例演示
下面用虚拟数据演示未清项外币评估的循环过程。
某客户应收账款 1000 USD,5 月 1 日入账,原始入账汇率 7.0,原始本币 7000。
| 时点 | 操作 | 评估汇率 | 评估差额 | 本币余额 |
|---|---|---|---|---|
| 5/1 | 入账 | 7.0 | — | 7,000 |
| 5/31 | 评估 | 7.1 | +100 | 7,100 |
| 6/1 | 冲回 | — | -100 | 7,000 |
| 6/30 | 重新评估 | 7.2 | +200 | 7,200 |
| 7/1 | 冲回 | — | -200 | 7,000 |
| 7/30 | 重新评估 | 7.3 | +300 | 7,300 |
具体计算:
-
5 月 31 日评估,评估汇率 7.1。评估差额 = 1000 × (7.1 - 7.0) = 100。本币余额 = 7000 + 100 = 7100。
-
6 月 1 日冲回,评估差额 -100,本币余额恢复 7000。
-
6 月 30 日重新评估,评估汇率 7.2。评估差额 = 1000 × (7.2 - 7.0) = 200。本币余额 = 7000 + 200 = 7200。
-
7 月 1 日冲回,评估差额 -200,本币余额恢复 7000。
-
7 月 30 日重新评估,评估汇率 7.3。评估差额 = 1000 × (7.3 - 7.0) = 300。本币余额 = 7000 + 300 = 7300。
从以上循环可以看到,未清项评估的每月差额都是基于原始入账汇率 7.0 计算的独立快照,不存在跨月累积。下月初冲回上月评估,下月末重新按新汇率评估,形成"评估-冲回-重评"的循环。
四、注意事项
4.1 业务注意
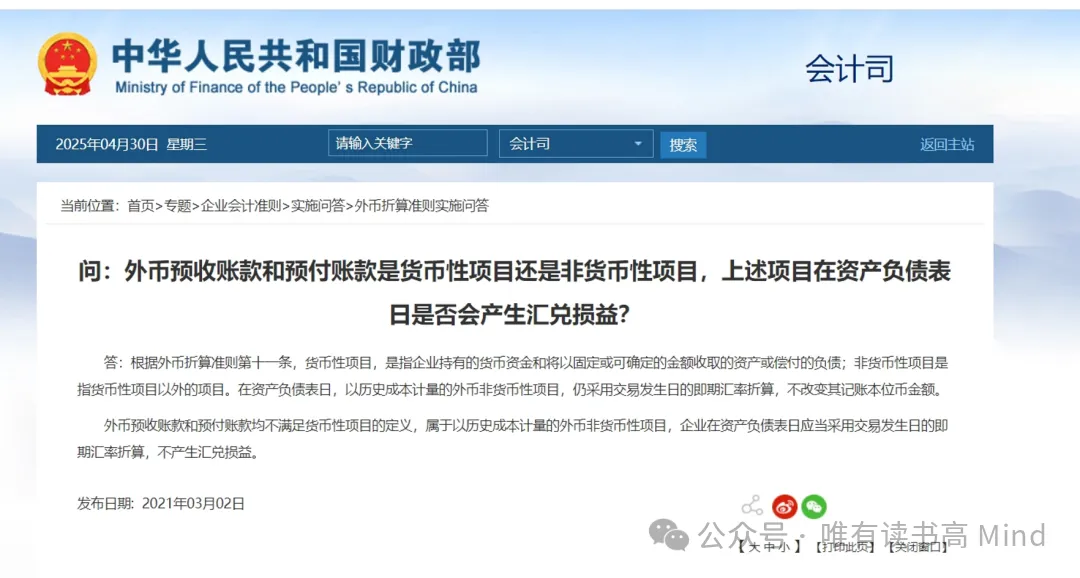
预收预付款不做外币评估。依据《企业会计准则》第十一条,预收账款和预付账款属于以历史成本计量的非货币性项目,期末不进行外币评估。
4.2 操作注意
⚠️ 未清项评估前需要先打开下月账期。评估时系统会自动产生下月初的冲回凭证,如果下月账期未开启,冲回凭证将无法过账或堆积在待处理状态,导致评估看起来"做了"但下月实际没有冲回,余额一直带着评估影响。
今日总结
今天我们从外币评估的两种业务类型出发,深入探讨了底层逻辑:
-
未清项评估(AR/AP 等明细科目):本月末评估 → 评估时自动挂下月冲回凭证 → 下月初冲回 → 下月末重新评估。基于原始入账汇率的独立快照,差额每月独立确认。
-
总账评估(银行、现金等总账科目):本月末评估 → 不冲回 → 下月末增量评估。差额由 Part A(新业务入账汇率折算)和 Part B(上期余额重估)两部分构成。
-
数学验证方法:评估后本币余额 = 外币余额 × 评估汇率,可快速判断评估是否正确。
-
预收预付款不做外币评估(依据《企业会计准则》第十一条)。
关键 T-Code 速查表
| 类别 | T-Code | 功能 | 频率 |
|---|---|---|---|
| 评估程序 | FAGL_FC_VAL |
ECC 时期外币评估主程序 | 月结必跑 |
| 评估程序 | FAGL_FCV |
S/4HANA 时期外币评估主程序 | 月结必跑 |
| 评估程序 | FBB1 |
手工评估过账后处理 | 异常情况 |
| 配置 | OB09 |
评估方法配置 | 项目期/变更时 |
| 配置 | OB59 |
科目评估参数配置 | 项目期/变更时 |
| 查询 | FB03 |
凭证显示(看凭证日期/过账日期) | 排查时 |
| 查询 | FBL3N |
总账科目行项目显示 | 排查时 |
| 查询 | FBL5N |
客户未清项显示(AR 评估) | 排查时 |
| 查询 | FBL1N |
供应商未清项显示(AP 评估) | 排查时 |