NPV和IRR怎么选?同一个项目,两个指标为什么会“打架”
文章解析NPV与IRR在互斥项目中因规模、时间分布及再投资假设差异导致排序冲突的机制。通过具体案例指出,按IRR决策可能错失价值最大化机会。最终建议互斥项目以NPV为准,独立项目两者皆可,并提示现金流多次变号时慎用IRR。
两个项目摆在面前,一个赚得多,一个回报率高,怎么选?这就是NPV和IRR的分歧。A项目IRR 30%,B项目IRR 25%——按IRR选A。但B可能创造更多价值。
先别急。这不是文字游戏。IRR和NPV在互斥项目上经常给出相反的排序。你按IRR选,可能选了一个“回报率高但赚的钱少”的项目。
这篇文章把两个指标的冲突讲清楚,再给你一条简单的决策规则。
两个指标一句话讲清
NPV:未来现金流按要求回报率折现后,减去初始投入,得到项目创造的净价值。
公式:NPV=∑ CFt/(1+r)^t-初始投入。
r是你的要求回报率,或者资金成本。NPV大于0,说明项目创造的价值超过你的要求。NPV小于0,说明不值得做。
IRR:让NPV刚好等于0的那个折现率,是项目的“内含回报率”。
它告诉你,这个项目本身能承受多高的资金成本。IRR大于你的要求回报率,项目可以接受。IRR小于要求回报率,项目不能接受。
没冲突的情况:独立项目
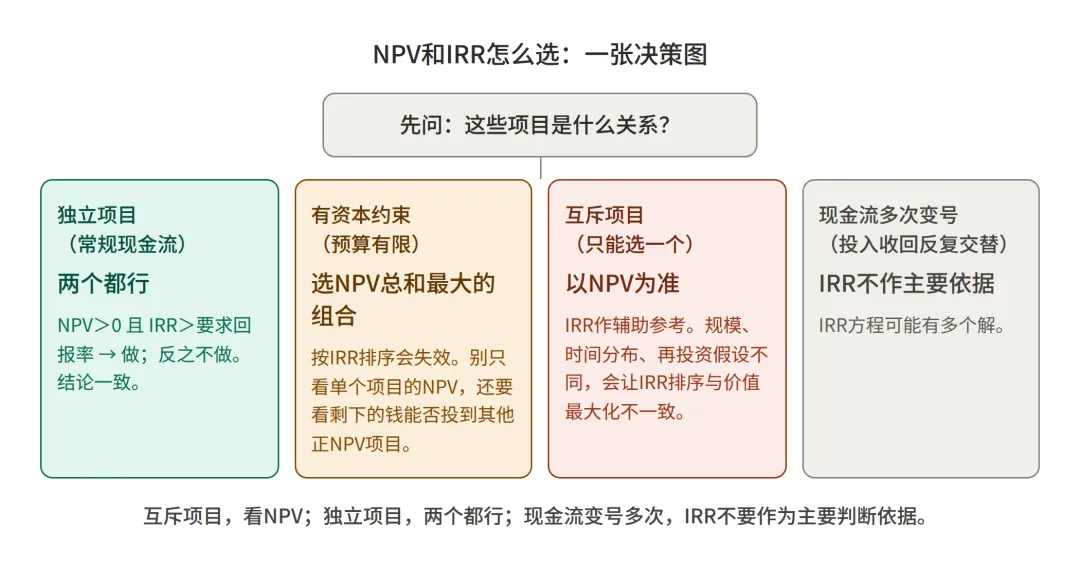
如果两个项目是独立的——你可以全做,也可以全不做,互不影响——对于常规现金流的独立项目,NPV和IRR通常给出一致的接受或拒绝结论。
NPV大于0,同时IRR大于要求回报率。两个指标都说“做”。 NPV小于0,同时IRR小于要求回报率。两个指标都说“不做”。
这时候选哪个指标都行,结论一样。
但如果存在资本约束,需要在预算限制下选择能够最大化总NPV的项目组合。在这种场景下,按IRR排序会失效。
为什么会“打架”:三个原因
第一个原因:规模不同
一个项目投入100万,另一个投入1000万。前者回报率可能更高,但后者赚的绝对金额可能更大。
IRR是比率,不看规模。NPV是绝对金额,看规模。规模不同的时候,两个指标排序可能相反。
第二个原因:时间分布不同
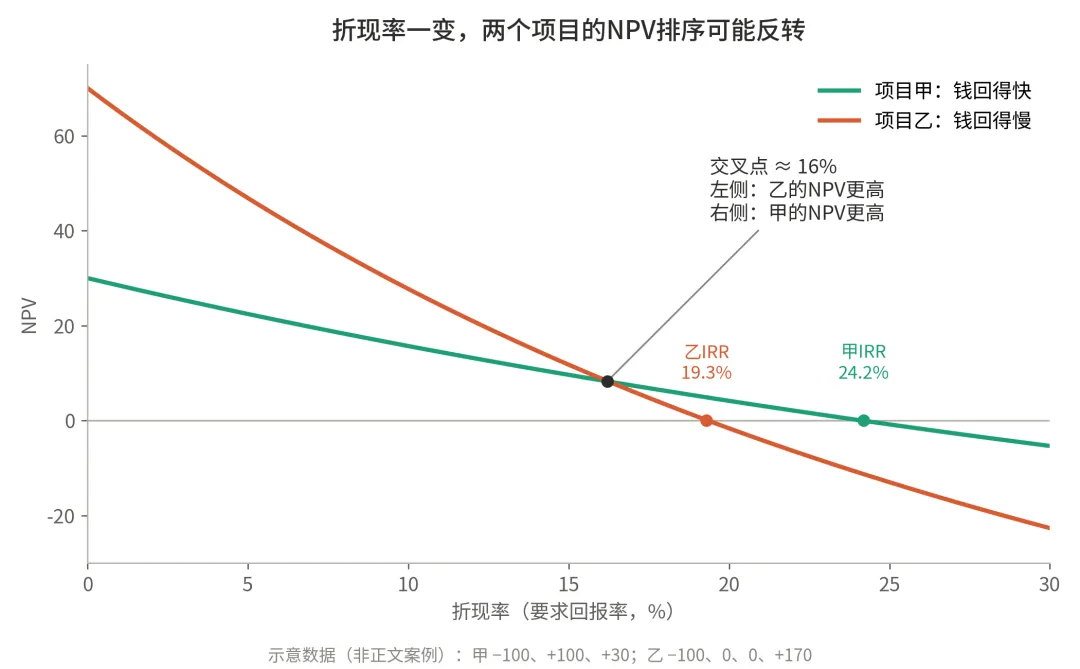
一个项目钱回得快,另一个项目钱回得慢。折现率一变,两个项目的NPV排序可能反转。
这背后有一个“交叉点”概念:当折现率低于交叉点时,两个项目的NPV排序一致;高于交叉点时,排序反转。交叉点不需要手算,但你要知道它存在。
第三个原因:再投资假设不同
NPV使用要求回报率作为折现率,衡量项目现金流相对于资金机会成本创造的价值。折现率代表的是资金的机会成本,也就是投资者要求的最低回报率。
传统解释认为,IRR隐含现金流按IRR再投资的假设。如果IRR是30%,它假设你后面每一笔回收款都能找到30%回报的项目。这个假设往往过于乐观。
因为IRR假设你能重复获得与IRR相同的收益率,这只有在项目可以无限复制的情况下才成立。现实里,高回报项目往往有规模上限或竞争壁垒,不能无限复制。
如果希望显式指定再投资收益率,可以使用修正内部收益率(MIRR)。
再投资假设不同,两个指标对同一项目的评价就会分化。
示例数字(规模冲突)
折现率10%。
A项目:投入100,1年后收回130。 IRR=130/100-1=30%。 NPV=130/1.1-100=118.2-100=18.2。
B项目:投入1000,1年后收回1250。 IRR=1250/1000-1=25%。 NPV=1250/1.1-1000=1136.4-1000=136.4。
现在看:A的IRR 30%,B的IRR 25%。按IRR选,选A。
但A的NPV只有18.2,B的NPV有136.4。按NPV选,选B。
两个项目互斥,只能选一个。B的IRR更低,但它创造的价值更多。
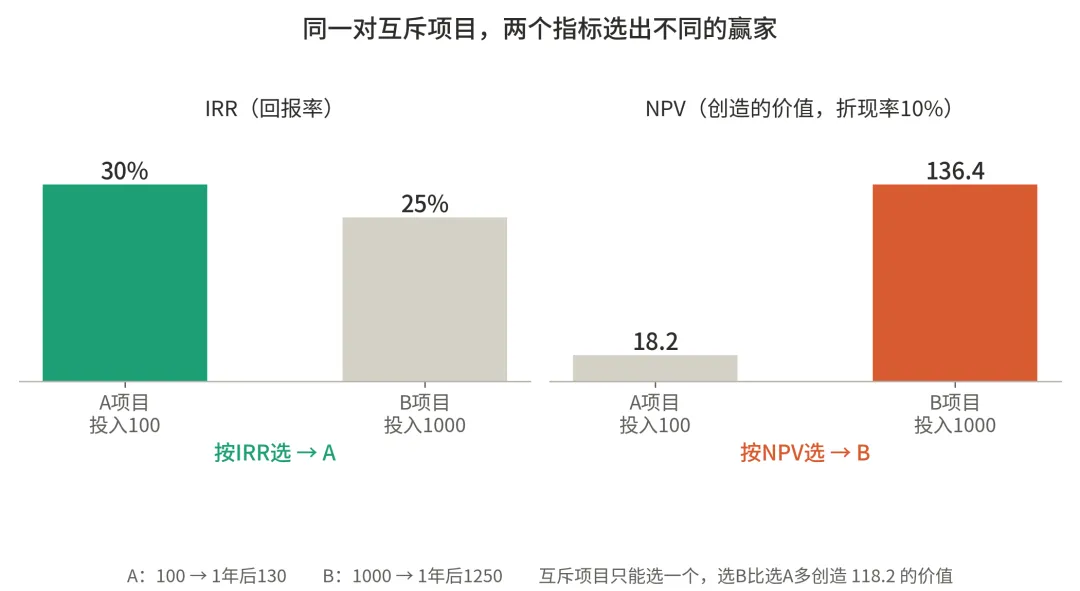
如果按IRR选A,项目创造的价值是18.2;如果按NPV选B,项目创造的价值是136.4。两个选择的NPV差了118.2。这就是IRR在互斥项目排序中的局限。
决策规则
互斥项目,以NPV为准。IRR作为辅助参考。
为什么?因为NPV直接回答“这个项目能让我多赚多少钱”。IRR回答的是项目的回报率。它不回答赚多少钱。
但这个规则有一个前提:资金充足,可以自由选择NPV最大的项目。如果存在资本约束,A项目只需要投入100,B项目需要投入1000,你不能只看NPV就选B,还要看剩下的资金能不能投到其他正NPV项目上。
在资本约束下,决策规则变成:在预算范围内,选择NPV总和最大的项目组合。
现金流多次变号时,IRR可能有多个解。一个项目如果先投入、再收回、再投入、再收回,IRR方程可能有多个根。这时候IRR不要作为主要判断依据。
Excel提醒
NPV()函数默认第一笔现金流在第1期末。初始投资要放在函数外。
正确写法:=NPV(r, CF1:CFn)+CF0。
CF0是初始投资,通常是负数。CF1到CFn是未来各期现金流。
不规则日期用XNPV和XIRR。如果现金流不是按年均匀发生的,用XNPV和XIRR,它们可以处理具体日期。
收尾
NPV和IRR,一个看金额,一个看比率。
互斥项目上,规模不同、现金流时间分布不同,会让IRR排序结果与价值最大化目标不一致;再投资假设也是传统解释中的重要原因。
记住一条:互斥项目,看NPV。独立项目,两个都行。现金流变号多次,IRR不要作为主要判断依据。