非经常性损益:亏损公司的所得税影响额,未必填零
《公开发行证券的公司信息披露解释性公告第1号——非经常性损益》在 2023 年底做过一次修订,修订后第八条要求:公司计算同非经常性损益相关的财务指标时,如涉及少数股东损益和所得税影响的,应当予以扣除。
这句话不是新写的,2008 年 12 月 1 日起执行的那一版,它在第六条,从第六条挪到第八条,文字一字未改,改的只是位置。十五年里,扣多少、怎么扣,始终没有配套的算法,而这一行要填出一个数,恰恰取决于两件规则层面没有写的事:一个非经常性项目自身究竟带来多少所得税,以及亏损企业的递延所得税资产确认到了什么程度。
这一行的金额只在一种时点上才真正起作用,就是公司由亏转盈、账上的可弥补亏损开始被利润消耗的那一段;往前它是零,往后它也是零,中间那几年才是一个需要算的数字。2023 年的修订没有触及这一行,修订说明列出的改动集中在判断原则、列举项目的认定,以及与近年准则和监管规则的表述衔接,没有一项涉及所得税影响怎么算。规则留白,一家在 2021 年前后开始亏损、连续亏上四五年的公司,到 2025、2026 年走到盈亏平衡点附近时,这一行就从必然为零,变成必须算出一个数。
算法上的分歧,十几年前就有明确说法,《瑞华研究》讨论这个问题时,先否掉了一个做法:不能不考虑企业盈亏,直接按非经常性损益合计乘以适用税率计算。它给出的口径是比较两个所得税费用,一个是利润表上实际列示的,一个是假设不存在该笔非经常性损益项目时的,两者之差才是这一笔的所得税影响。
一、必填一行,扣的是边际税负
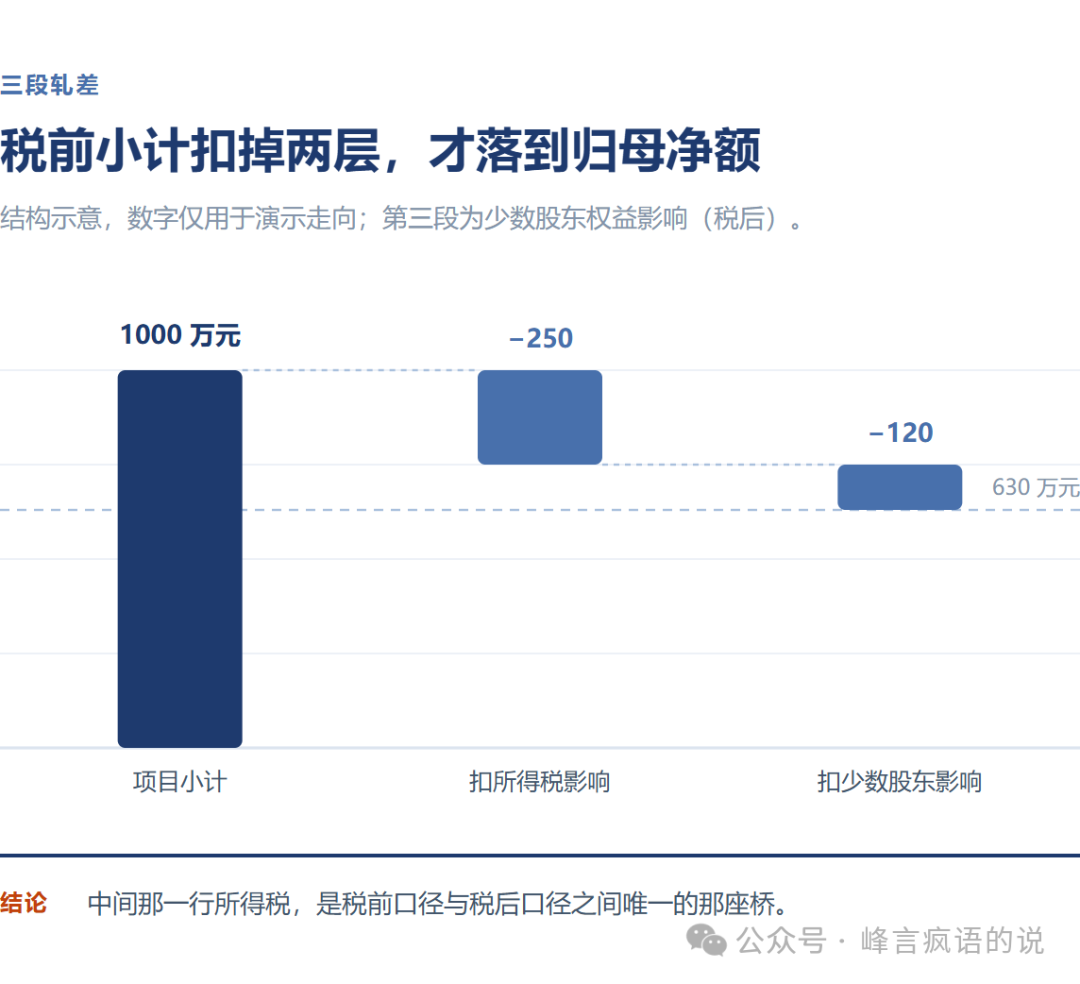
非经常性损益明细表采取三段轧差的结构:非经常性损益项目小计,扣减所得税影响额,扣减少数股东权益影响额(税后),等于归属于母公司股东的非经常性损益净额;上面列示的项目取自利润表原值,属于税前口径,落到股东可享有的部分属于税后口径,中间那一行所得税就是两者的桥。
这一行不是选填项,金额可以填零,整行却不能删,因为删掉以后三段轧不平,归属于母公司股东的净额无从得出,而这张表存在的意义正是那个净额。
真正需要说清的是这一行扣的是什么:它扣的不是企业当期的所得税费用,而是这些非经常性项目自身带来的那部分所得税,两者在亏损企业身上的差别可以达到全额的程度,一笔收益在这一行到底填多少,与它的性质关系不大,与它落在亏损的哪一段关系很大。
二、测算方法,算两次后再相减
企业所得税按纳税主体全年的应纳税所得额整体计算,不按项目逐笔计征,因此"某一笔收益带来多少税"这个问题无法从利润表的所得税费用里直接切分,只能用一个办法测出来:先算含这笔收益时的所得税费用,再算假设没有这笔收益时的所得税费用,两个数字相减,差额就是这笔收益的所得税影响。
设某纳税主体本期利润总额 1,000 万元,其中含一笔计入其他收益的政府补助 200 万元,除此之外没有其他纳税调整,适用税率 25%;含补助时所得税费用 250 万元,不含补助时利润总额 800 万元、所得税费用 200 万元,差额 50 万元,正是补助金额乘以税率。
这个方法在实务里有三个名字,法定税率法、实际税率法、轧差法,第三种就是上面这个做法;它的好处在于把税率优惠、免税收入、加计扣除、亏损弥补这些因素全部交给两次计算自行吸收,不需要逐项判断某一笔收益是否应税、适用哪一档税率。《瑞华研究》把四种情形的演算列得很细,这里就不再重复,只看它落在亏损企业身上的结果。
三、当期税负,差额自然会归零
把上例的前提换成存在未弥补亏损:该主体以前年度累计可弥补亏损 5,000 万元,本期利润总额 1,000 万元;含补助时利润全额用于弥补亏损,应纳税所得额为零,当期所得税为零,不含补助时利润 800 万元同样全额用于弥补亏损,应纳税所得额仍为零,当期所得税仍为零,两次相减,差额为零。
这就是亏损企业这一行填零的由来,原因不在亏损本身,而在于所得税费用这个数字没有因为那笔收益发生过任何变化:加与不加,要交的税都是零,影响自然是零。
需要区分的是,归零的只是当期所得税这一层。利润表上的所得税费用由当期所得税与递延所得税两部分构成,第二层在亏损企业里往往并不为零,而这一行扣的是两层之和,只算第一层就会漏掉真正起作用的那一半。
四、亏损额度,看它是否已入账
递延所得税的来源是亏损可以抵减未来期间的应纳税所得额,这项未来少交税的好处,在满足条件时可以提前确认为一项递延所得税资产;准则对此设了限制,确认金额以很可能取得的、用于抵扣可抵扣亏损的未来应纳税所得额为限,预计用不上的部分不予确认。
这条限制带来一个后果:账面上的可弥补亏损,有一部分是入了账的,有一部分是没有入账的,前者对应已确认的递延所得税资产,后者不产生任何资产。
因此在亏损企业里,同样一笔非经常性收益,消耗的是哪一种亏损,结果完全不同:消耗未入账的那一部分,它不改变任何资产余额,所得税影响为零;消耗已入账的那一部分,它使这项资产随之减少,减少额按税率折算,构成这笔收益的真实税负。
部分确认不是某种特殊处理,而是上述限制的自然结果。只要预计未来可用于抵扣的应纳税所得额小于亏损余额,确认金额就只能小于亏损余额,差额部分在账面上不产生资产;判断依据始终是预计可弥补的金额,与亏损由什么性质的损益形成无关。
这里需要进一步补充说明的是,这个顺序很容易被反过来推:先看亏损里有多少来自非经常性损失,再据此划分已确认与未确认。这一推法在准则上没有依据,可抵扣亏损按纳税年度归集,同一纳税年度内部不再区分损益性质,资产确认的上限取决于对未来盈利的估计,与亏损的形成来源不在同一个维度上。
五、部分确认,看额度是否用尽
这里,我想重点介绍的是这条边界:把上面两层合起来之后,这一行的金额只取决于一个问题,就是本期利润消耗掉的亏损里,有多大比例落在已经入账的那一部分上。
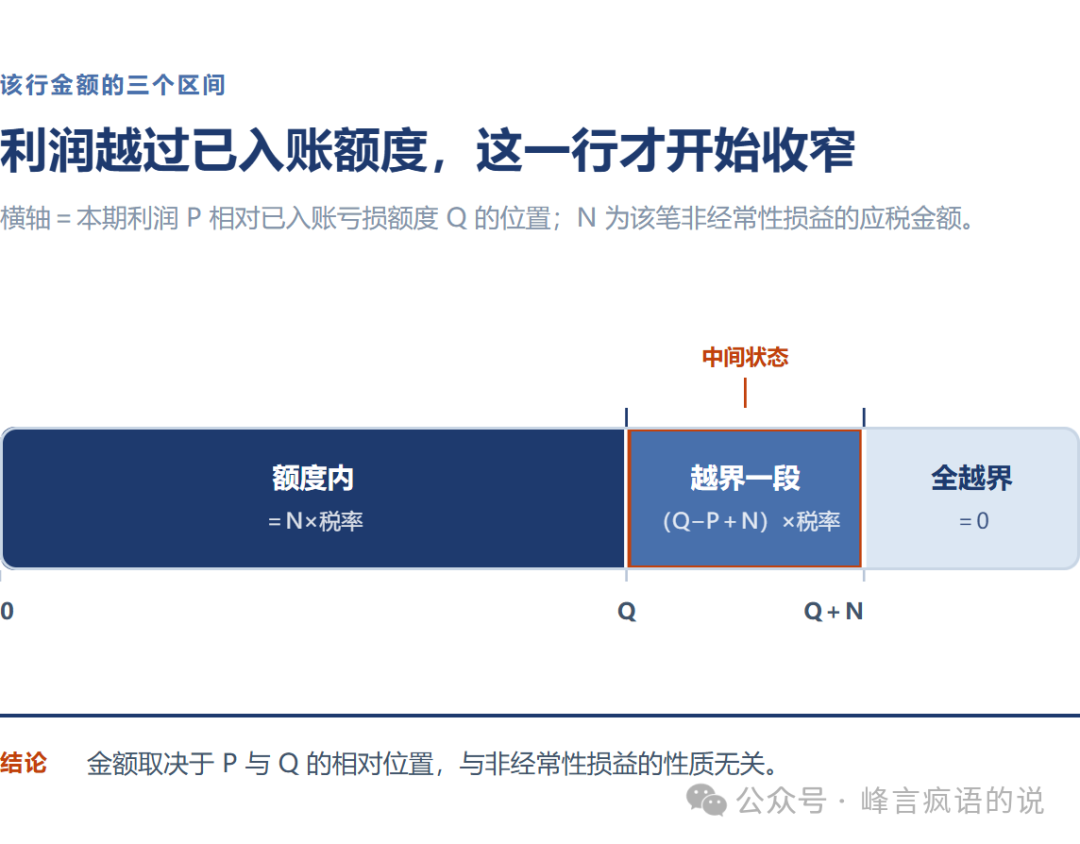
设期初已确认递延所得税资产对应的亏损额度为 Q,本期利润总额为 P,非经常性损益的应税金额为 N。若 P 小于 Q,本期消耗的亏损全部来自已入账部分,含该笔收益与不含该笔收益两种情形下转回额相差 N 乘以税率,这一行即等于 N 乘税率;若 P 减 N 已经大于 Q,说明剔除此笔收益后本期利润仍然越过了已入账额度的边界,两种情形下转回额都已触顶,差额为零;介于两者之间时,只有越过边界的那一段归属于该笔收益,金额为 Q 减 P 加 N 之差乘以税率。
| 情形 | 条件 | 该行金额 |
|---|---|---|
| 一 | 本期利润全部落在已入账额度之内 | 应税非经常性损 益金额 × 税率 |
| 二 | 含该笔收益越界、剔除后不越界 | (Q 减 P 加 N)× 税率 |
| 三 | 剔除此笔收益后仍然越过额度边界 | 该行金额为零 |
以一个具体数字走一遍,期初已入账额度 12,000 万元,本期利润总额 8,000 万元,其中非经常性损益的应税金额 1,000 万元,税率 25%,含该笔收益时消耗亏损 8,000 万元,全部落在已入账额度之内,转回递延所得税资产 2,000 万元,剔除该笔收益后消耗亏损 7,000 万元,转回 1,750 万元,差额 250 万元,等于 1,000 万元乘以 25%。
把已入账额度改小到 7,000 万元,其余不变:含该笔收益时利润 8,000 万元,越过边界 1,000 万元,可转回部分仍以 7,000 万元为限,转回 1,750 万元,剔除该笔收益后利润 7,000 万元,恰好用尽额度,转回仍为 1,750 万元,差额为零。
同一笔 1,000 万元的应税收益,在额度充裕时产生 250 万元的所得税影响,在额度紧到被本期利润用尽时不产生任何影响;这一行填多少,与收益的性质无关,与本期利润和已入账额度之间的相对位置有关。
六、三种算法,分歧在亏损企业
我想,分歧的根源不在算法本身,而在企业处在亏损周期的哪一个位置。三种算法的差别只在一种前提下显现,就是递延所得税资产未确认或者未完全确认的时候;一旦亏损余额足额确认,实际税率回落到法定税率,三种算法算出同一个数字,《瑞华研究》设的那个足额确认的例子,轧差的结果与非经常性损益金额乘以税率完全相同,也是这个道理。
三种做法可以并列摆开:法定税率法以非经常性损益金额乘以法定税率,操作最简便,但在亏损未确认递延所得税资产时与经营实际背离;实际税率法以非经常性损益金额乘以合并层面的实际税率,相当于把所得税影响在两类损益之间平均分摊;轧差法以含与不含该笔收益的所得税费用之差计算,反映的是边际影响,代价是需要模拟一个假设情形。
《瑞华研究》的口径就是轧差法,理由是它比较的是扣除该笔损益前后的所得税费用,反映的是这一笔的边际影响;这个方法也有代价,假设不存在该笔损益时的所得税费用需要另行模拟,而模拟依赖对未来应纳税所得额的判断,可靠性不如账面数据。
法定税率法的局限,在亏损且未确认递延所得税资产的情形里最清楚:当期发生经常性亏损、企业自身判断未来没有足够的应纳税所得额,按法定税率却算出一笔可观的扣除,扣非后亏损随之缩小,方向与经营实际相反。
三种算法并行存在,本身说明这一行在准则层面只给了原则,没有给公式;口径的选择与各期之间的一致性,也就成了这一行最容易被追问的地方,尤其是在盈亏转换的那一年。
七、最终落点,偏差落在扣非上
我倾向于把它记成两个数字的比较,因为这一行填错,影响的不是净利润,而是扣非后净利润:净利润不因这一行而变化,它是从利润表里已经算好的所得税费用中切分出来的,被改变的是切分的比例,也就是非经常性损益与经常性损益各自承担多少。
在上面的例子中,两种口径相差 250 万元,落到归属于母公司股东的扣非净利润上,同样是 250 万元的偏差;在扣非后净利润被用作考核指标或者发行条件的场合,这个量级的偏差足以改变结论,而它出现在报表上时只是一个不起眼的括号数字。
填零与填满之间,还夹着一个中间状态,实务中对它的困扰大概超过前两种。这一行按累计数计算,每一期都要拿当期的累计利润去和已入账额度比一次位置,位置在动,金额就在动:多数情况下是先随非经常性损益的累积变大,等累计利润越过已入账额度,再逐季收窄,直到某一期归零;如果期内递延所得税资产的确认额本身被重新估计过,则可能出现一季报为零、半年报有金额、三季报又回到零的形态。三次披露单独看都算得对,连起来看却看不出规律,而季报不经审计、也没有附注解释这一行的来龙去脉,到年报再与三季报衔接时,中间那次口径变动就成了一件必须交代、又不容易交代清楚的事。
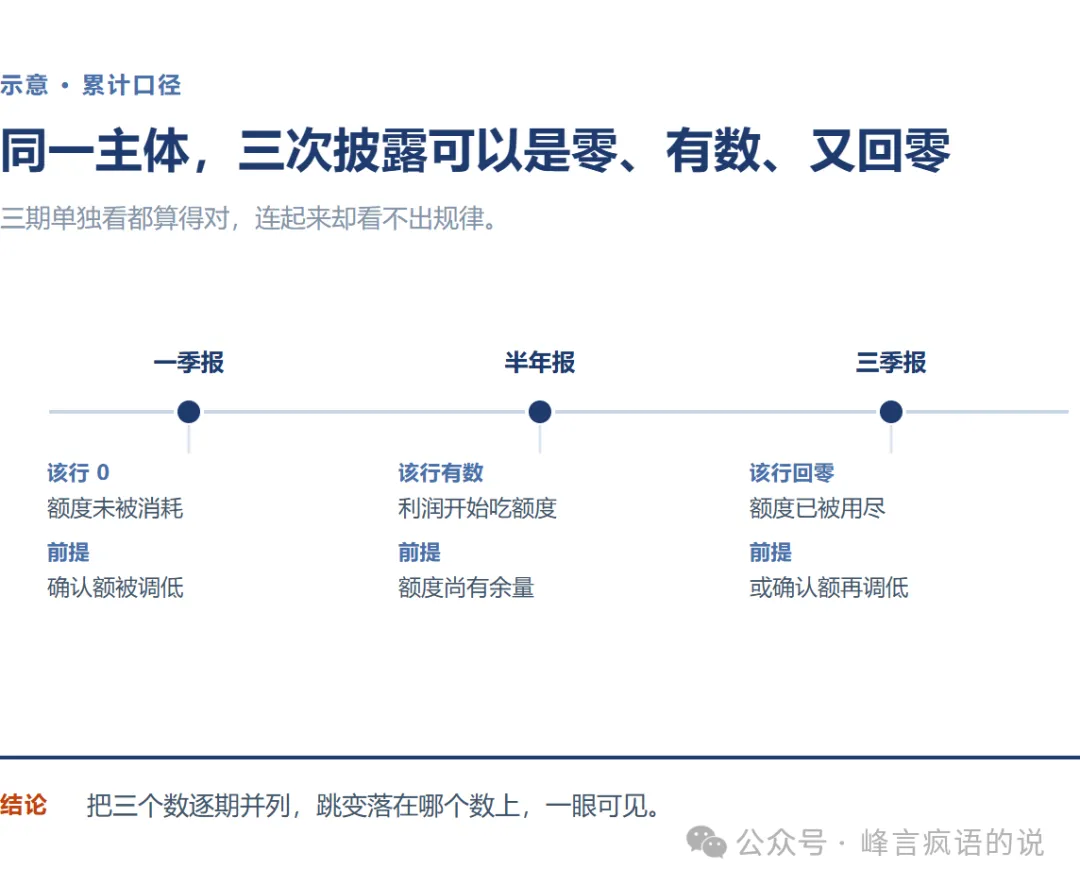
能把这件事说明白的,通常是把当期累计利润、已入账额度、非经常性损益三个数逐期列在一张表上,跳变落在哪一个数上,一眼可见,口径是否一致也就有了可核对的对象;反过来说,如果三期只有这一行的一个金额,没有任何一个数可以回溯,那这一行看起来像什么,就只能靠读者自己去猜。
总体而言,这一行的金额最终落在两个判断上:一是可弥补亏损中哪一部分已经确认了递延所得税资产,二是本期利润有没有越过这条边界。前一个判断依赖预计可弥补金额的估计,需要盈利预测支撑,属于会计估计的范畴;后一个判断只是两个数字的并排比较。当前者为零时,这一行恒为零;当后者在某一年被越过时,这一行会在同一主体身上从有数变回零。规则没有变化,变化的是主体在亏损周期里的位置。