资金占用确实还不上了咋整
占用了是需要还的
监管最喜欢的还是现金偿还
毕竟毛爷爷是大家都喜欢的
当然你说了,规则上不是明摆着了也可以以资抵债么
但资产就不一定都喜欢了
《上市公司监管指引第8号——上市公司资金往来、对外担保的监管要求》
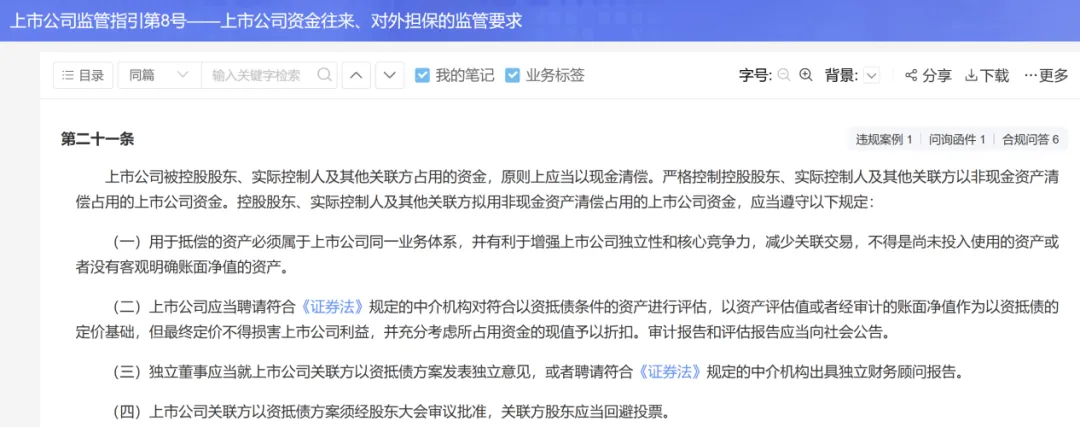
有条款为啥不让干?
因为有反面案例让这条的落地变严了
比如拿一个很烂的资产通过高评的方式抵给上市公司
以次充好,对吧
2005年,监管方面其实已经对此有了疑虑(有书为证):
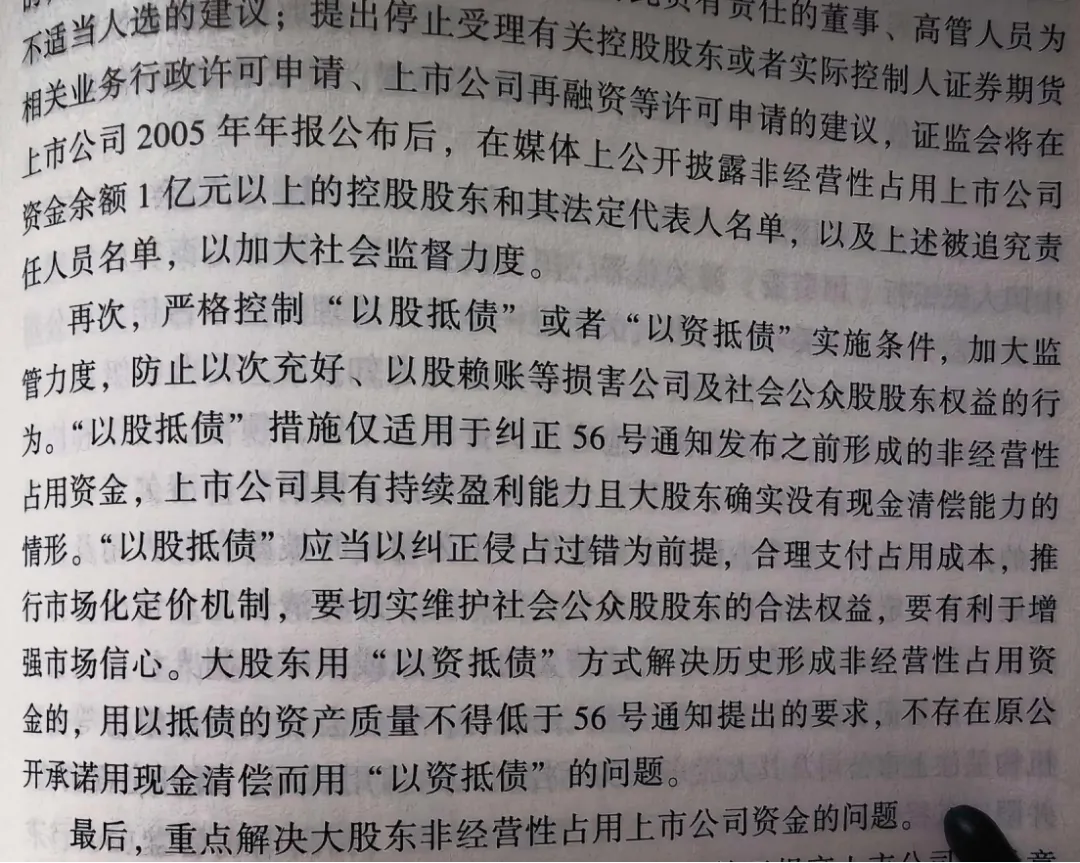
如果是好东西大家肯定都抢着要,为啥不卖了之后把现金给上市公司呢?
以资抵债,那很有可能就是没人要的资产
有案例吗?有
例如某深主板上市公司,原实控人纯以资抵债,抵偿占用本息5.61亿元。抵债资产为4项药品技术、某公司100%股权。核心争议:1.药品技术属于无形资产,收益法估值依据不足、未来收益高度不确定,公允价值无法核实;2.会计师连续多年针对抵债事项出具保留意见;3.无形资产处置流通性差、变现极难;4.交易所不认可本次抵债构成资金占用有效清偿闭环。
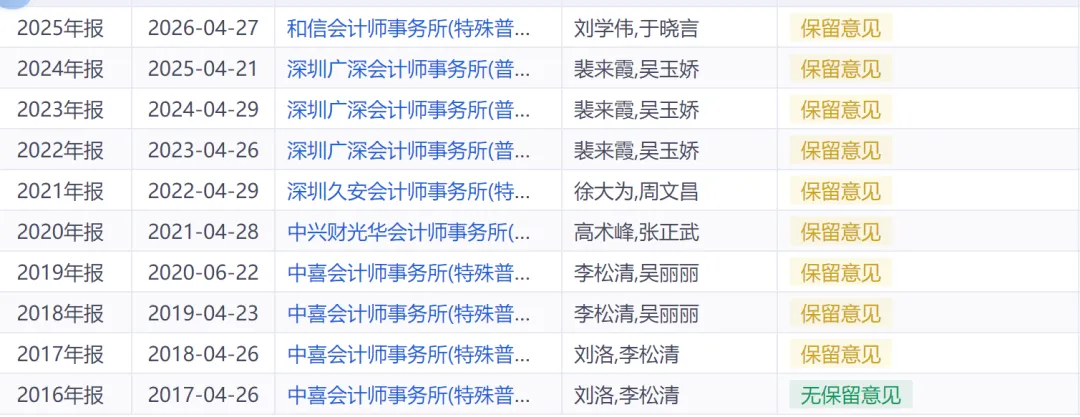
再例如某深主板上市公司,采用肥料存货+多家子公司股权抵债+部分现金,用于清偿25.13亿元资金占用。核心争议:1.部分拟抵债股权、存货在抵债前已被司法查封、保全,存在权利限制,一度导致抵债协议未生效;2.抵债存货的可销售性、减值、存货权属核实难度大;3.抵债标的公司生产资质、环评手续不全,资产投产、变现存在重大障碍;4.中介分阶段核查,不认可仅依靠该抵债方案即全部结清资金占用,剩余占款持续挂账追偿。
还是某深主板上市公司,采用安排第三方以股权资产抵债,清偿历史资金占用。核心争议:1.抵债标的合伙份额底层资产为上市公司限售股,底层股份本身存在冻结、轮候查封;2.资产过户交割长期无法落地,存在过户障碍;3.抵债方案多次延期、反复调整,无法完成稳定的交割闭环;4.会计师无法确认抵债资产公允价值、无法确认占用款项已经实质收回。
好,那是不是可以总结成:一颗那啥害的让大家都吃那啥
不管怎样,反正是收紧了,变难了,部分公司说沟通的时候直接说不
不过近期也有一个混合清偿的案例
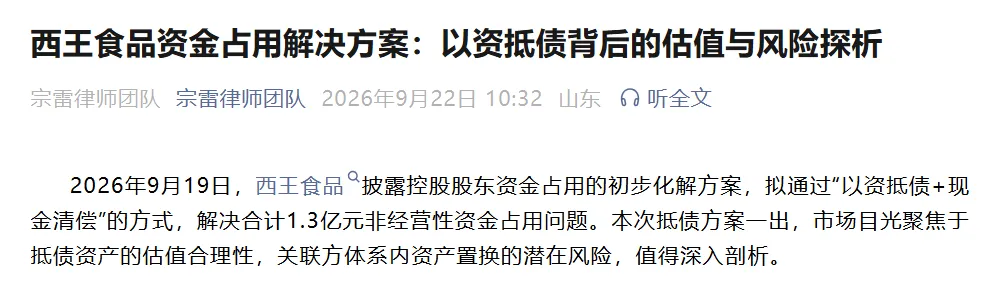
根据公告,西王淀粉占用上市公司资金余额共计13000万元。解决方案分为两部分:以西王药业名下5万吨/年无水糖生产线全部机器设备作价6800万元抵偿欠款;剩余占用资金,由西王淀粉在抵债资产交割日以现金还清。本次抵债资产采用收益法评估估值13779万元,交易对价定为6800万元;但该生产线成本法评估值仅2776.90万元,交易对价相对成本法评估值溢价约145%。估值的核心依据,是预测该生产线年均净利润约1700万元,并且附带2027-2030年业绩承诺。
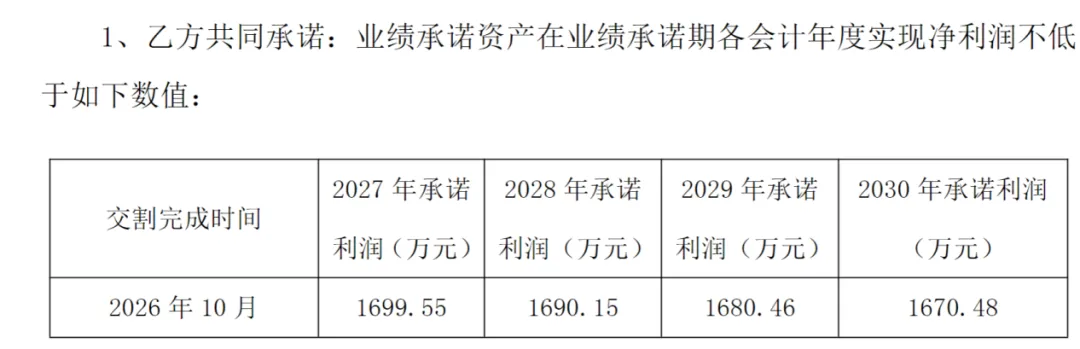
个人瞎揣测一下,第一整体占用金额较少,第二采取部分现金部分资产,看起来是有诚意的,第三抵债资产绑定了业绩承诺,不像之前的反面案例扔给上市公司就不管了,第四可能确实没有啥了,第五25年内控审计为否,这个事不解决的话,3年内控否就退市了,所以是不是也给个通道挽救一下(当然内控否其实还有别的原因)。真因为这条导致退市了,没准市场舆情又会把矛头指向制度制定的问题了。所以,就算退的话最好也是退在财务类退市上,也不要碰规范类或者面值类,嗯,之前已经被诟病过了。
所以说也不是完全不让用,只是说一事一议
好,那近几年还有吗?还有几个幸存者:
| 证券代码 | 证券简称 | 摘帽年份 | 清偿模式 | 抵债资产 |
|---|---|---|---|---|
| 000639 | 西王食品 | 2026 | 现金+固定资产抵债 | 生产线设备 |
| 002141 | 银亿股份 | 2022 | 现金+股权抵债 | 矿业股权 |
| 000408 | 藏格矿业 | 2021 | 纯股权以资抵债 | 巨龙铜业37%股权 |
| 600289 | 亿阳信通 | 2025 | 现金+股权抵债 | 南京兰埔成新材料股权 |
| 600382 | ST广珠 | 2022 | 纯股权以资抵债 | 健康养生公司100%股权 |
确实很少,一年能出一个大宝贝就不错了
那有没有连资产都没有的,最后也摘帽了
有的,但案例更少,先看一个近一点的
某深主板上市公司,原控股股东早已不再持股、不再是控股股东,占款长期无法收回,大量执行案件终本,就是确实没有可以执行的资产了。
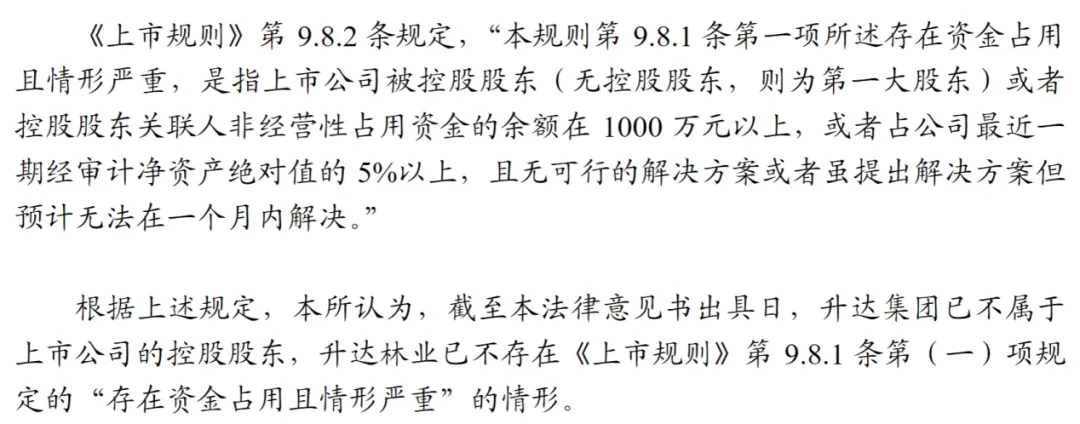
上面这个案例是2025年的,还有一个2023年的。原控股股东占用形成 16.56 亿元历史占款;原控股股东持股仅剩 0.41%,不再是控股股东;多笔执行案件法院裁定无可供执行财产、终本,占款实质无法收回;公司后续摘帽论证口径和前面的案例也完全一致:触发 9.8.1 的主体(控股股东)已经变更,原股东欠款属于普通债权持续追偿,不再满足资金占用类风险警示的适用前提:
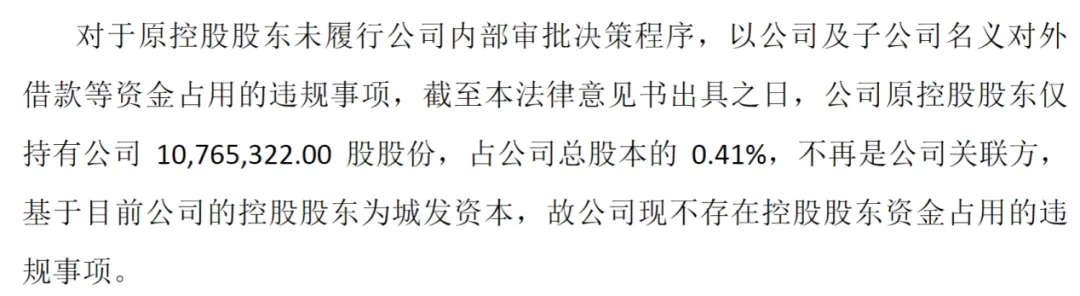
虽然有前述两大好事,但是仍属于少数深交所公开落地、律师意见书明确引用 9.8.2 条文、以 “占用主体不再是控股股东” 作为消除资金占用风险警示理由的案例;该模式属于规则适用的特殊情形,交易所审核尺度偏严,因此近三年同模式公开案例非常稀缺,没有大批量样本。
因此……有人是不是想钻空子?只要跑的足够快,之前占用的金额就可以一笔赖掉?个人瞎猜,前述两个案例的口径不是 “只要换实控人就自动摘帽”,交易所还是会穿透、核查是否存在代持、原股东隐形控制、新股东承接兜底等,前面两个案例都是经过交易所问询、律所专项法律意见、会计师专项占用审核之后才获批。另外,在公告之前,肯定也是经历了与监管机构的反复沟通确认,才会形成最终的公告披露出来,所以想直接复制还是有难度。
因此,原控股股东已经不再是控股股东之外,还需要论证:原控股股东历史占用属于历史违规形成的普通债权,债权真实、公司已经全额起诉、案件终本,公司持续穷尽财产线索追偿,定期向法院申请恢复执行;公司已足额计提对应坏账准备,财务报表恰当反映债权可收回风险。
另外,如果还想演的像一点(不是真不要钱了)还可以:1.终本≠终结执行,公司建立常态化财产线索排查机制:定期通过执行查控系统、不动产、股权、车辆、对外投资、应收账款持续检索财产线索;一旦发现可执行财产,立即向法院申请恢复强制执行。2. 备选追偿路径:申请原占用方破产清算、追究相关责任人连带赔偿、向相关中介、责任人追责索赔;董事会、审计委员会定期每季度审议追偿进展,在定期报告中专项披露该笔债权余额、坏账计提、诉讼进展。
对,这些手段如果上了,那就确实可以证明你们不是一波的了。这样就不是联合起来骗监管机构、骗股民了。上司法手段,哪怕没有结果,也算是划清界限了,也是穷尽手段的一种措施了。
好了,今天的整理就到这里,如果今天这篇哪天你用上了,证明你真的——非常幸运。