ST交昂一笔减值先提后冲:800万罚单,财务负责人在内
先记这组数: 昔日「保健品第一股」ST交昂的处罚决定书落地:同一笔 2,350 万元减值,2023 年差错更正时补提(虚减 2021 年利润),2024 年年报又冲回(虚增 2024 年利润)。公司被罚 400 万元,三名时任责任人合计被罚 400 万元——其中就有时任财务负责人。
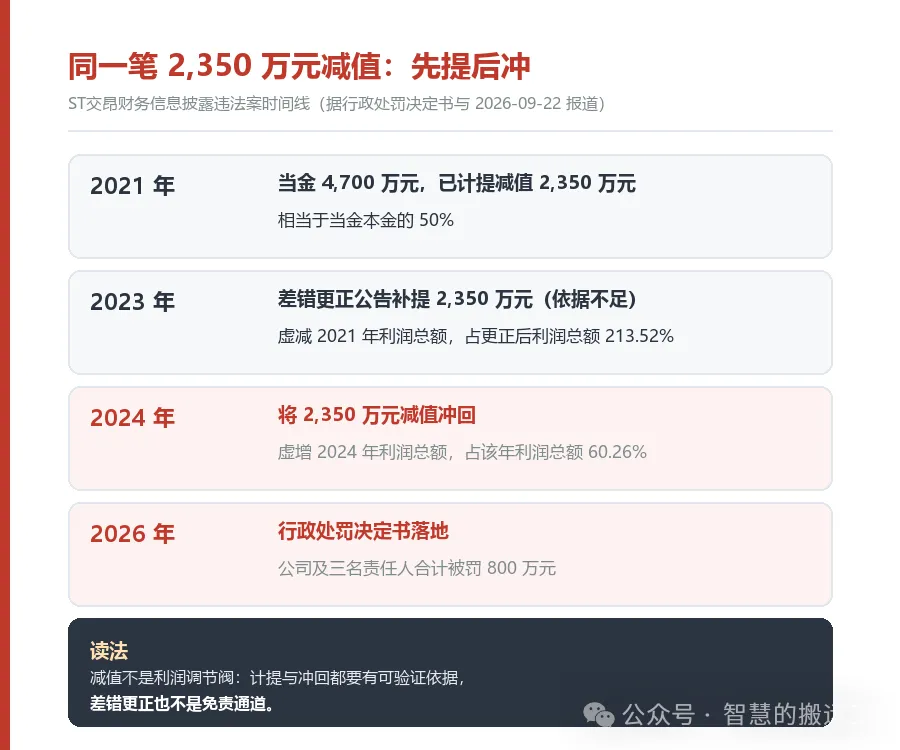
先看时间线:一笔减值的「两次人生」
案例背景:
-
2015年,久鼎典当与昂立小贷签订《合作协议》,向兴浦服装发放当金4,700万元用于偿还昂立小贷贷款。截至2021年末,公司已就这笔当金计提减值2,350万元。
-
2023年8月,公司发布会计差错更正公告,追溯调整2021年度财务数据:对这笔当金再补提减值2,350万元。补提后,2021年末这笔当金的减值准备合计达到4,700万元,相当于全额计提。上海证监局认定该补提“会计依据不足”,虚减2021年利润总额2,350万元(占更正后2021年年报利润总额的213.52%)。
-
2023年9月、10月,昂立小贷基于《合作协议》划转4,000万元至久鼎典当,因债权债务关系未确认,暂挂“其他应付款”。
-
2024年2月,小股东蔚昕建设起诉质疑《合作协议》效力;2024年10月松江区法院一审判决公司胜诉,12月上海一中院终审裁定,不确定事项消除。公司据此在2024年末将2,350万元减值冲回,虚增2024年利润总额2,350万元(占该年年报利润总额的60.26%)。
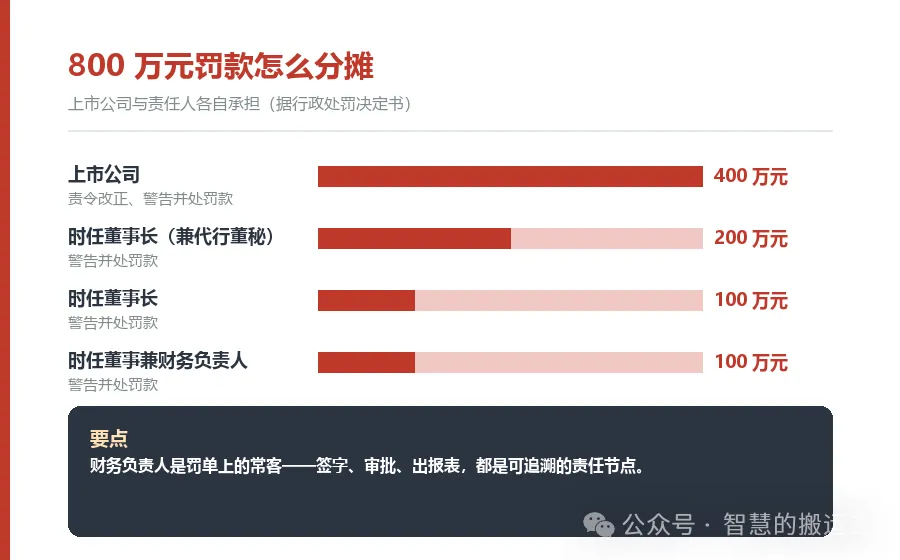
监管认定:两次披露均构成虚假记载。公司被责令改正、警告并罚款400万元;时任董事长嵇霖罚200万元、时任董事长嵇敏罚100万元、时任董事兼财务负责人曹毅罚100万元,合计800万元。
监管认定构成信息披露违法:责令改正、警告并罚款 400 万元;时任董事长嵇霖(兼代行董事会秘书)罚 200 万元、时任董事长嵇敏罚 100 万元、时任董事兼财务负责人曹毅罚 100 万元,合计 800 万元。据华夏时报报道,本次处罚未触及重大违法强制退市情形。
两个常见误区,这份罚单各打一个
误区一:减值是利润的调节阀。当年利润不好看就多提,下年回暖就冲回——每一步都要有可验证依据:评估报告、回款证据、诉讼进展、抵质押物状态。缺了这些,计提和冲回都可能被认定为虚假记载。
误区二:差错更正是免责通道。更正公告本身也是一种信息披露——更正的口径错了,同样违法。更正之前先做影响追溯表,标明对各期利润的方向与金额,别把更正做成「二次修饰」。
你们公司大额减值,测算和拍板是不是同一个人?评论区聊聊
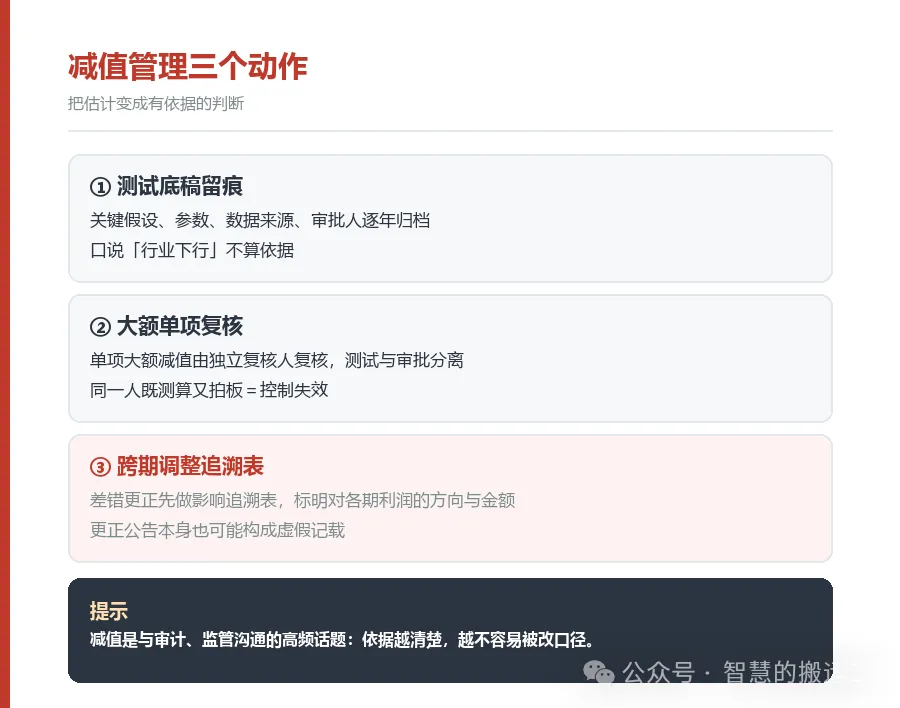
减值管理三个动作:把估计变成有依据的判断
①测试底稿留痕:关键假设、参数、数据来源、审批人逐年归档——口说「行业下行」不算依据;
②大额单项复核:单项大额减值由独立复核人复核,测试与审批分离,同一人既测算又拍板=控制失效;
③跨期调整追溯表:任何差错更正先做追溯表,写清对每期利润的影响方向和金额。
给财务负责人多一句:签字、审批、出报表,都是可追溯的责任节点——罚单上「财务负责人」四个字,出现得比你想象中频繁。
另外,本案历史事项形成于控股股东变更之前,但公告在现任管理层任内披露,责任仍落到签字人身上——披露责任跟着签字走,前任遗留口径要尽快摸清。
本期风向标: 减值考验的不是会计分录,是证据链。计提有依据、冲回有依据、更正有追溯表——三份材料齐了,才敢说利润是干净的。
本文为公开信息整理,不构成税务或法律意见;具体适用以官方文件与主管机关口径为准。
政策依据与来源: 1.华夏时报 2026-09-22 报道:https://www.chinatimes.net.cn/article/155882.html 2.《企业会计准则第 22 号——金融工具确认和计量》《企业会计准则第 8 号——资产减值》相关规定 3.《上市公司信息披露管理办法》 4.上海证监局《行政处罚决定书》(沪〔2026〕28号至31号)