IPO过会案例:“定向分红+三方债务抵销”清理实控人资金占用从协议结构、决议程序、金额对价到会计处理,是否合法合规、公允且符合准则
关于江苏星基智造科技股份有限公司公开发行股票并在北交所上市申请文件的第二轮审核问询函的回复
问询背景
根据《债务抵消协议》,基于2024年2月7日星基有限召开的2024年第一次股东会定向分红的决议,星基有限对周代烈存在分红款支付债务,计算个人所得税后债务金额为416万元。截至《债务抵销协议》签署日,周代烈对星基装备存在资金占用款返还债务,本金加利息共计4,118,642.34元。截至《债务抵销协议》签署日,星基装备对星基有限存在13,000,000元分红款支付债务。三方债务抵销后周代烈不再对星基装备承担资金占用返还债务。
审核问询
说明《债务抵消协议》的主要内容,定向分红股东会决议相关程序是否合法合规,各方分红金额与周代烈所负债务是否匹配,相关债务抵消的会计处理是否符合《企业会计准则》的规定。
发行人回复
1、《债务抵销协议》的背景及主要内容
2019年星基装备增资过程中,欧密、方勇和珘和合伙按照1元/注册资本的金额向星基装备缴付增资款,其余差额部分增资款转至实际控制人银行账户,由此构成实际控制人占用发行人子公司所应取得的部分增资款差额本金361.38万元。该增资款差额部分依约本应作为溢价(资本公积)缴入星基装备,被实际控制人占用后构成关联方资金占用。为解决历史上实际控制人周代烈对子公司星基装备形成的资金占用问题,星基有限经全体股东协商一致,决定采取星基有限向周代烈定向分红的方式对该历史内控不规范事项进行整改。星基装备、星基有限及周代烈通过定向分红解决资金占用的路径如下:
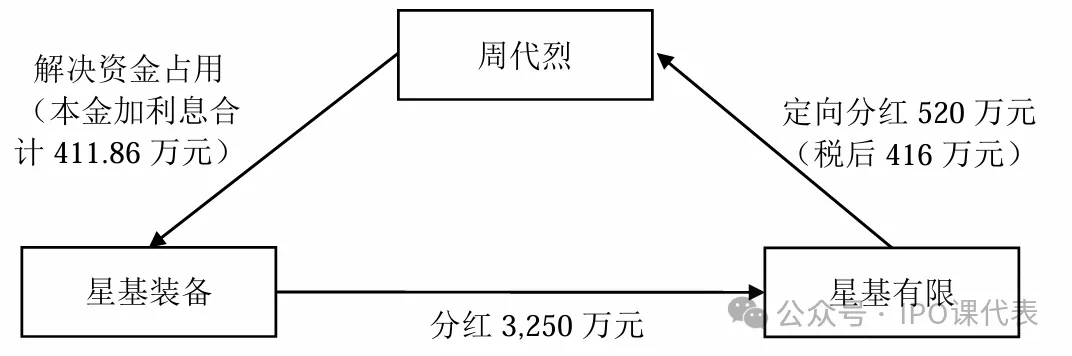
星基有限、星基装备、周代烈三方于2024年2月8日签署《债务抵销三方协议》, 主要内容如下:
(1)确认星基有限、星基装备及周代烈三方间的债权债务;
(2)星基有限、星基装备、周代烈一致同意将三方债务相互进行抵销;
(3)债务抵销后视为星基装备已对星基有限支付了资金占用本息金额对应的分红款;星基有限已对周代烈支付了资金占用本息金额对应的分红款;周代烈已向星基装备返还资金占用本息。
(4)冲抵后星基有限对周代烈的剩余分红款及星基装备对星基有限的剩余分红款按照法律规定的方式进行偿付。
(5)债务抵销三方协议生效后,周代烈不再对星基装备承担资金占用返还债务,实际控制人对发行人子公司的资金占用全部清偿完毕。
2、定向分红股东会决议程序的合法合规性
2024年2月7日,星基有限召开股东会,经全体股东一致审议通过利润分配方案,决定向自然人股东周代烈分配红利520万元、向其控制的法人股东星基科技分配红利450万元,合计分红970万元。
本次分红红利在完成个人所得税代扣代缴后,主要用于抵减周代烈、何松桂夫妇及星基科技对公司的相关欠款;针对资金占用及关联往来欠款部分,由实控人、星基有限、星基装备签署三方抵销协议予以结清,该部分未发生实际现金流,分红剩余款项已向对应股东完成支付。
本次分红适用2018年修正的《公司法》,根据该法第三十四条,有限责任公司在全体股东约定一致的前提下,可不受实缴出资比例限制实施差异化分红;第一百六十六条就税后利润弥补亏损、公积金提取及利润分配顺序作出相应规定。同时,当时执行的公司章程未对差异化分红及分红款抵偿债务作出限制性约定。本次差异化分红及配套债权抵销安排,符合当时《公司法》及公司章程的相关规定。
综上,本次定向分红方案已经全体直接、间接股东充分知悉并一致表决同意,各股东对分红背景、款项抵偿欠款的整体安排均予以认可,不存在损害公司及其他股东利益的情形,各方不存在现实或潜在的争议、纠纷,且本次定向分红符合当时《公司法》及公司章程的相关规定,定向分红股东会决议程序合法合规。
3、各方分红金额与周代烈所负债务的匹配性
| 项目 | 金额(万元) | 计算依据 |
|---|---|---|
| 周代烈定向分红(含税) | 520.00 | 2024 年 2 月 7 日股东会决议 |
| 代扣个人所得税 | 104.00 | 520.00×20% |
| 税后分红(星基有限对周代烈债务) | 416.00 | — |
| 周代烈对星基装备资金占用本息 | 411.86 | 本金361.38万元+按银行同期贷款利率计提利息 |
| 差额 | 4.14 | 税后分红略高于占用本息 |
税后分红金额416万元与周代烈所负资金占用返还债务本息411.86万元基本匹配,差额分红款按照法律规定的方式进行偿付。占用期间公司已按银行同期贷款利率计提利息,公司资金占用损失已获全额补偿,不存在公司利益受损情形;抵销安排系为简化清偿路径、提高清偿确定性而作出的整体安排,具有商业合理性。
4、债务抵销的会计处理
前述债务抵销相关会计处理如下:
(1)星基装备层面
实施抵销时,借记“应付股利”411.86万元,贷记“其他应收款”411.86万元,其余分红款以银行存款支付给星基有限。
(2)星基有限层面
实施抵销时,借记“应付股利——周代烈”411.86万元,贷记“应收股利——星基装备”411.86万元,并代扣代缴周代烈个人所得税;抵销后剩余股利以银行存款支付给周代烈。
前述发行人对债务抵销的具体会计处理,符合《企业会计准则》的相关规定。
总结
监管核查发行人通过定向分红及三方债务抵销解决实际控制人资金占用问题的合规性与合理性,具体要求说明《债务抵销协议》主要内容、定向分红股东会决议程序是否合法合规、各方分红金额与周代烈所负债务是否匹配,以及相关债务抵销的会计处理是否符合《企业会计准则》,从而判断该整改安排是否真实、合规、公允,是否存在损害公司及其他股东利益的情形。