IPO过会案例:利息费用与借款金额的匹配性,汇兑损益的计算过程及会计处理,汇兑损益计算的准确性、与汇率变动趋势及收入规模的匹配性
关于宁波力勤资源科技股份有限公司首次公开发行股票并在主板上市申请文件的审核问询函的回复
问询背景
报告期各期,发行人财务费用分别为30,150.46万元、74,472.60万元、54,279.06万元和47,642.96万元,主要包括利息支出、汇兑损益及银行手续费等,报告期内存在利息费用资本化情况。
审核问询
利息费用与借款金额的匹配性,汇兑损益的计算过程及会计处理,汇兑损益计算的准确性、与汇率变动趋势及收入规模的匹配性。
发行人回复
(1)利息费用与借款金额的匹配性
报告期内,公司利息支出构成情况如下:(单位:万元)
| 项目 | 2025年度 | 2024年度 | 2023年度 | |||
|---|---|---|---|---|---|---|
| 金额 | 占比 | 金额 | 占比 | 金额 | 占比 | |
| 银行借款利息(含资本化利息支出) | 68,643.97 | 85.77% | 65,694.11 | 87.92% | 61,448.09 | 91.81% |
| 票据贴现利息 | 2,341.05 | 2.93% | 3,817.50 | 5.11% | 3,202.31 | 4.78% |
| 银团费用(注) | 8,765.56 | 10.95% | 4,885.47 | 6.54% | 1,849.78 | 2.76% |
| 租赁负债利息 | 55.06 | 0.07% | 216.82 | 0.29% | 331.84 | 0.50% |
| 其他 | 222.97 | 0.28% | 103.34 | 0.14% | 96.95 | 0.14% |
| 合计 | 80,028.60 | 100.00% | 74,717.24 | 100.00% | 66,928.97 | 100.00% |
注【印尼镍冶炼项目(包括HPL、ONC、KPS)】
注:银团费用系公司为取得银行贷款而发生的费用,包括银团安排费、参加费、代理费等,2024年度及2025年度,公司银团费用增加较多,主要系ONC分期支付银团费用,银团费用在相关贷款期间内进行摊销
报告期各期,公司利息支出(含资本化利息支出)分别为66,928.97万元、74,717.24万元和80,028.60万元,主要由银行借款利息、票据贴现利息构成,金额合计占公司利息支出的比例分别为96.60%、93.03%和88.70%。
报告期内,公司银行借款利息和票据贴现利息与对应借款金额的匹配性分析具体如下:
① 银行借款利息(单位:万元)
| 项目 | 2025年度 | 2024年度 | 2023年度 |
|---|---|---|---|
| 银行借款平均余额① | 1,651,761.91 | 1,370,014.65 | 989,773.50 |
| 匡算银行借款利息② | 69,541.83 | 65,541.33 | 62,361.99 |
| 银行借款平均利率③=②/① | 4.21% | 4.78% | 6.30% |
| 利息支出-银行借款利息④ | 68,643.97 | 65,694.11 | 61,448.09 |
| 差异率⑤=(④-②)/② | -1.29% | 0.23% | -1.47% |
注1:银行借款平均余额=Σ(各笔借款在该期间内的存在天数*该笔借款本金)/360
注2:匡算银行借款利息=Σ(各笔借款本金*该笔借款利率*该笔借款在该期间内的存在天数/360)
由上表可知,公司银行借款匡算利息与利息支出差异率较小,公司银行借款利息费用与借款金额具备匹配关系。
2023年度,公司银行借款平均利率较高,主要系随着火法一期和湿法二期生产线投产,公司境内主体向HJF、HPL采购镍铁及镍钴化合物的规模增加,当年采购主要使用美元信用证押汇,美元借款的利率相对较高。2024年,公司银行借款平均利率较2023年度有所降低,主要系公司采用“错币种”押汇,较多信用证的押汇币种转为人民币,人民币借款利率相对较低。2025年,公司银行借款平均利率较2024年度有所降低,主要系国内和印尼借款利率有所下降,其中国内5年期以上LPR从2024年初的4.20%下降至2025年末的3.50%,1年期 LPR 从2024年初的3.45%下降至2025年末的3.00%,印尼借款挂钩的三个月 SOFR 自2024年9月以来多次下调基准利率,从2024年9月初的5.37%下降至 2025 年末的4.01%。
② 票据贴现利息(单位:万元)
| 项目 | 2025年度 | 2024年度 | 2023年度 |
|---|---|---|---|
| 票据贴现金额① | 484,359.85 | 616,714.47 | 393,403.15 |
| 票据贴现利息② | 2,341.05 | 3,817.50 | 3,202.31 |
| 票据贴现平均天数③ | 174.85 | 170.52 | 161.13 |
| 票据贴现平均利率④=(②/①)/(③/360) | 1.00% | 1.31% | 1.82% |
| 市场平均贴现利率 | NA | 1.37% | 1.76% |
注1:票据贴现平均天数=Σ(各笔票据贴现本金*该笔票据对应天数)/总票据贴现本金
注2:市场平均贴现利率数据来源中国人民银行,系各年内每季度浙江金融机构银行承兑汇票贴现利率平均值,2025年度数据未公布
由上表可知,公司银行承兑汇票贴现利率与市场平均利率水平不存在较大差异,公司票据贴现利息费用与票据贴现金额具备匹配关系。
(2)汇兑损益的计算过程及会计处理,汇兑损益计算的准确性
根据《企业会计准则第19号——外币折算》第十条,“外币交易应当在初始确认时,采用交易发生日的即期汇率将外币金额折算为记账本位币金额;也可以采用按照系统合理的方法确定的、与交易发生日即期汇率近似的汇率折算”;第十一条,“企业在资产负债表日,应当按照下列规定对外币货币性项目和外币非货币性项目进行处理:
(一)外币货币性项目,采用资产负债表日即期汇率折算。因资产负债表日即期汇率与初始确认时或者前一资产负债表日即期汇率不同而产生的汇兑差额,计入当期损益。
(二)以历史成本计量的外币非货币性项目,仍采用交易发生日的即期汇率折算,不改变其记账本位币金额。货币性项目,是指企业持有的货币资金和将以固定或可确定的金额收取的资产或者偿付的负债。非货币性项目,是指货币性项目以外的项目”。
公司汇兑损益包括两类:
一是公司持有外币货币性项目期间,在资产负债表日对外币货币性项目按期末汇率进行折算产生的汇兑损益;
二是外币结汇时产生的汇兑损益。
公司汇兑损益的形成和计算过程如下:
① 外币货币性项目交易发生时的初始确认:按月初汇率(取当月首日外汇牌价的中间价)折算为记账本位币入账;
② 外币货币性项目的后续计量:每月末,按月末汇率(取当月最后一个工作日外汇牌价的中间价)将外币货币性项目余额折算为记账本位币,因汇率变动产生的汇兑差额计入当期财务费用-汇兑损益;
③ 外币货币性项目结汇时的终止确认:根据结汇时结算单汇率与记账汇率的差异计算汇兑损益。
综上,公司汇兑损益的计算过程及会计处理符合《企业会计准则第19号——外币折算》的相关规定,汇兑损益计算准确。
(3)汇兑损益与汇率变动趋势及收入规模的匹配
2023年、2024年和2025年,公司财务费用——汇兑损益(“-”代表收益)分别为24,998.24万元、-2,038.17万元和45,072.44万元。公司境内主体以人民币作为记账本位币,境外主体以美元或印尼盾作为记账本位币。报告期各期,公司不同记账本位币主体的汇兑损益金额如下:(单位:万元)
| 记账本位币 | 2025年度 | 2024年度 | 2023年度 |
|---|---|---|---|
| 人民币 | 15,241.91 | 12,888.53 | 17,884.48 |
| 美元 | 30,506.52 | -14,945.79 | 7,120.52 |
| 印尼盾 | -675.99 | 19.08 | -6.77 |
| 合计 | 45,072.44 | -2,038.17 | 24,998.24 |
由上表可知,公司汇兑损益主要由以人民币和美元为记账本位币的主体产生,其中,境内主体(以人民币作为记账本位币)存在美元销售及采购业务,境外主体(主要以美元作为记账本位币)亦有部分采购业务使用人民币结算,汇兑损益金额主要受美元兑人民币汇率波动影响。
报告期内,美元兑人民币的整体变动趋势如下:
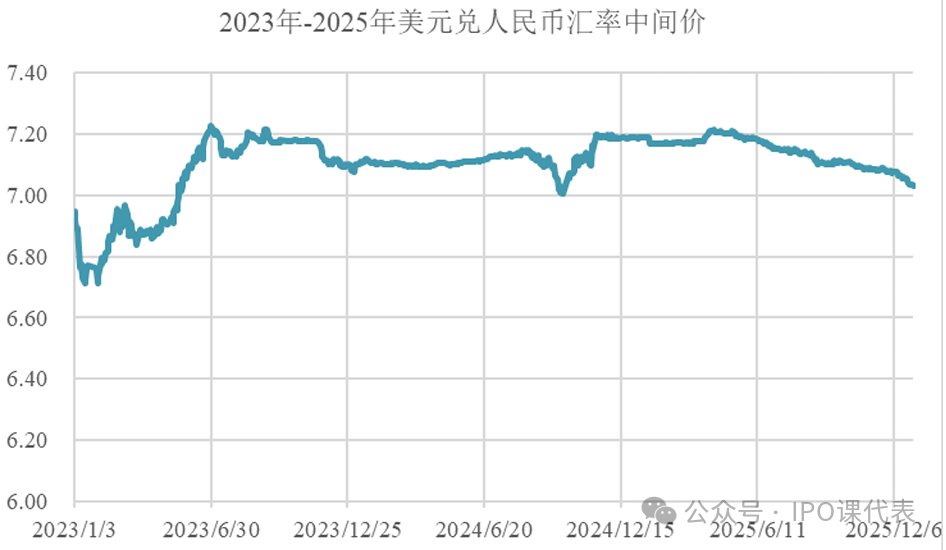
数据来源:国家外汇管理局
① 以人民币为记账本位币的境内主体
2023年,公司境内主体汇兑损失金额为17,884.48万元,主要系随着HJF镍铁生产线陆续投产,公司以美元向HJF采购镍铁,美元采购金额大幅增加,2023年度公司美元采购镍铁金额为824,868.94万元,较2022年度增加467,737.75万元,美元货币性项目净敞口为负且规模增加,在人民币相对美元贬值的情况下,公司产生汇兑损失。
2024年,公司境内主体汇兑损失金额为12,888.53万元,主要系公司美元采购镍铁规模进一步扩大,2024年度,公司美元采购镍铁金额为1,090,606.92万元,较2023年度增加265,737.98万元,在人民币相对美元贬值的情况下,公司产生汇兑损失。
2025年,公司境内主体汇兑损失金额为15,241.91万元,主要系公司采用“错币种”押汇方式以人民币押汇借款支付美元镍铁采购款,公司提前锁定了押汇还款的汇率,在人民币相对美元升值的情况下,公司产生汇兑损失。
② 以美元为记账本位币的境外主体
2023年,公司以美元为记账本位币的境外主体汇兑损失金额为7,120.52万元,主要系ONC于2023年5-6月内增加较多人民币借款,公司于收到银行放款后陆续以人民币支付较多供应商款项,由于2023年5-6月美元兑人民币汇率快速上升,导致借入借款时点折算的美元金额高于付款时点折算的美元金额,产生汇兑亏损。
2024年,公司以美元为记账本位币的境外主体汇兑收益金额为14,945.79万元,主要系ONC人民币借款金额较高,2024年末ONC银行借款金额为52.81亿元,2024年内人民币相对美元贬值,导致ONC产生较大金额的汇兑收益。
2025年,公司以美元为记账本位币的境外主体汇兑损失金额为30,506.52万元,主要系人民币相对美元整体升值,ONC人民币借款金额较高,导致ONC产生一定汇兑损失,同时,KPS火法二期项目处于建设期,向中国境内供应商采购工程及设备等使用人民币结算,人民币采购规模较大,人民币升值导致 KPS 产生汇兑损失。
综上,公司汇兑损益与汇率变动趋势相匹配。
在汇兑损益与收入规模匹配方面,由于公司汇兑损益受到外币销售和采购时点、外币结算业务净额、购结汇时点等多种因素影响,汇兑损益与收入规模无法直接进行匹配分析。
总结
监管要求发行人进一步说明报告期内大额财务费用尤其是利息支出和汇兑损益的真实性、准确性与合理性,核查利息费用是否与借款规模及利率水平相匹配,汇兑损益的计算过程、会计处理是否符合企业会计准则,以及其变动是否与汇率走势和业务规模相吻合,从而判断是否存在通过费用跨期、资本化调节或汇兑损益操纵利润等情形,保障IPO信息披露的真实、准确、完整。