【IPO案例】“代建-租赁-回购” 模式的会计处理
本文解析重庆国贵科技IPO中“代建-租赁-回购”模式的会计处理。该模式实质为附购买选择权的租赁,适用新租赁准则。文章阐述了初始确认、后续计量及回购款变更时的重估逻辑,并说明了募投金额与账面差异原因,证实相关处理符合会计准则规定。
整理自信永中和会计师事务所(特殊普通合伙)关于重庆国贵赛车科技股份有限公司公开发行股票并在北交所上市申请文件的第二轮审核问询函的回复
1、结合“代建-租赁-回购” 模式下各主体权利、义务、责任配置情况,说明公司采取该种模式商业合理性。
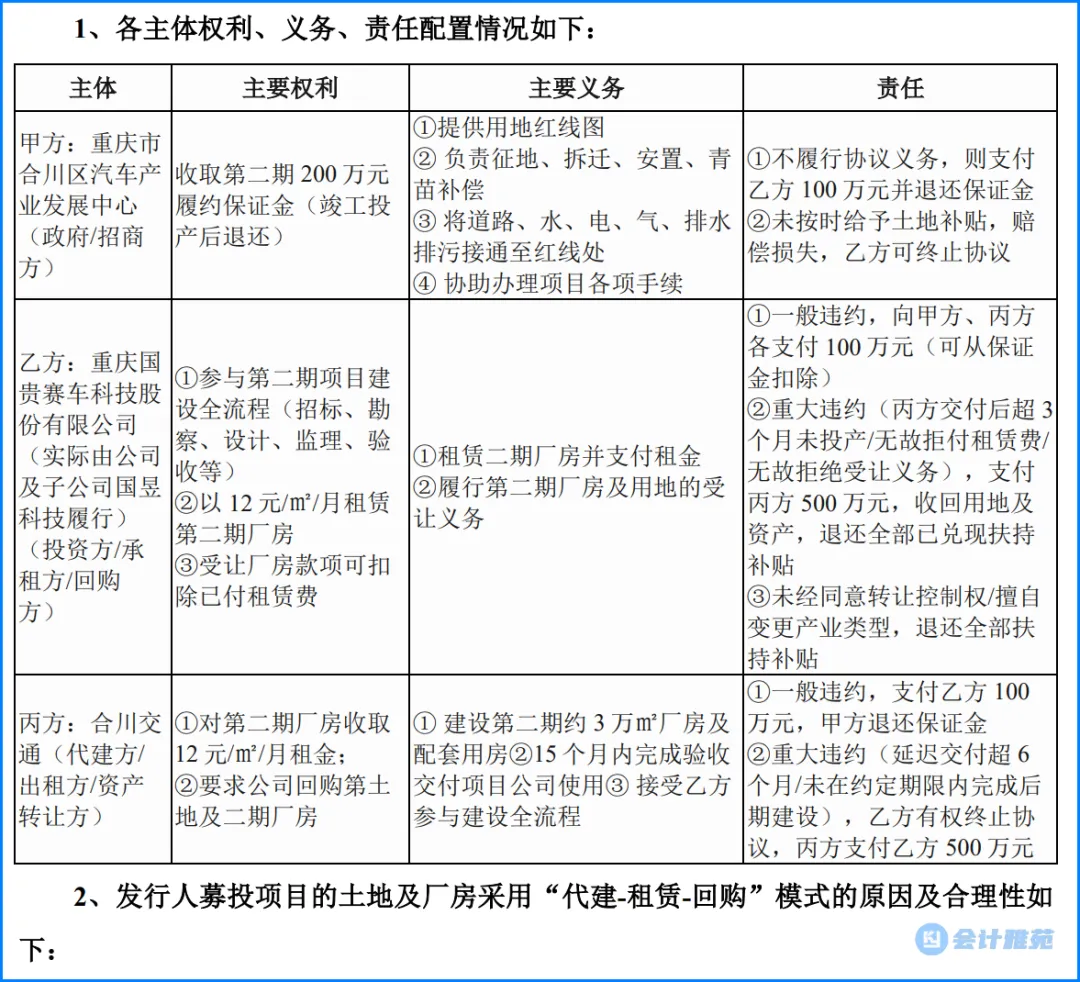
(1)有利于降低前期投入,保障生产经营稳定,促进产能扩张。
通过与地方城投平台合作,采用“代建” 模式,可以减轻发行人前期土地及厂房的资金投入压力,将有限资金集中投入业务拓展, 兼顾日常运营及生产能力扩张。
(2)可发挥政府部门的统筹协调优势,有利于推进项目建设进度。
合川汽车产业发展中心指定合川交通设备制造公司负责修建,一方面可有效协调各方面资源,有效推进项目审批与建设;另一方面其建设项目管理经验丰富,能够有效管控项目建设成本和进度,有助于公司聚焦业务发展。
(3)募投项目采用“代建-租赁-回购” 模式较为成熟。
“代建-租赁-回购” 模式为地方政府招商引资中常用的项目建设方式之一, A 股上市公司中存在多起由地方政府或其国有平台先行取得土地、代建厂房,企业租赁使用后再行回购或取得相关资产的公开案例,详见本题回复下文“(三)智能制造项目拟使用的募集资金中是否实际包含租赁及回购厂房相关支出……” 之“2、回购价格的确定依据及公允性”。
综上所述,募投项目的土地及厂房采用“代建-租赁-回购” 模式是公司根据经营规划,兼顾业务拓展及产能建设,充分借助政府部门统筹协调优势而做出的决定, 与市场案例一致, 具备商业合理性。
2、回购价格的确定依据及公允性
本次回购具体作价如下:
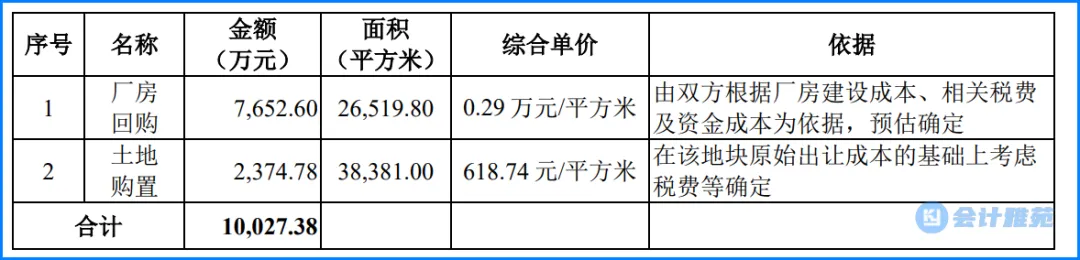
(1)回购价格确定依据
本次回购价格在相关协议的基础上, 由双方根据厂房建设成本、相关税费及资金成本为依据,预估确定,定价机制与市场类似案例一致:
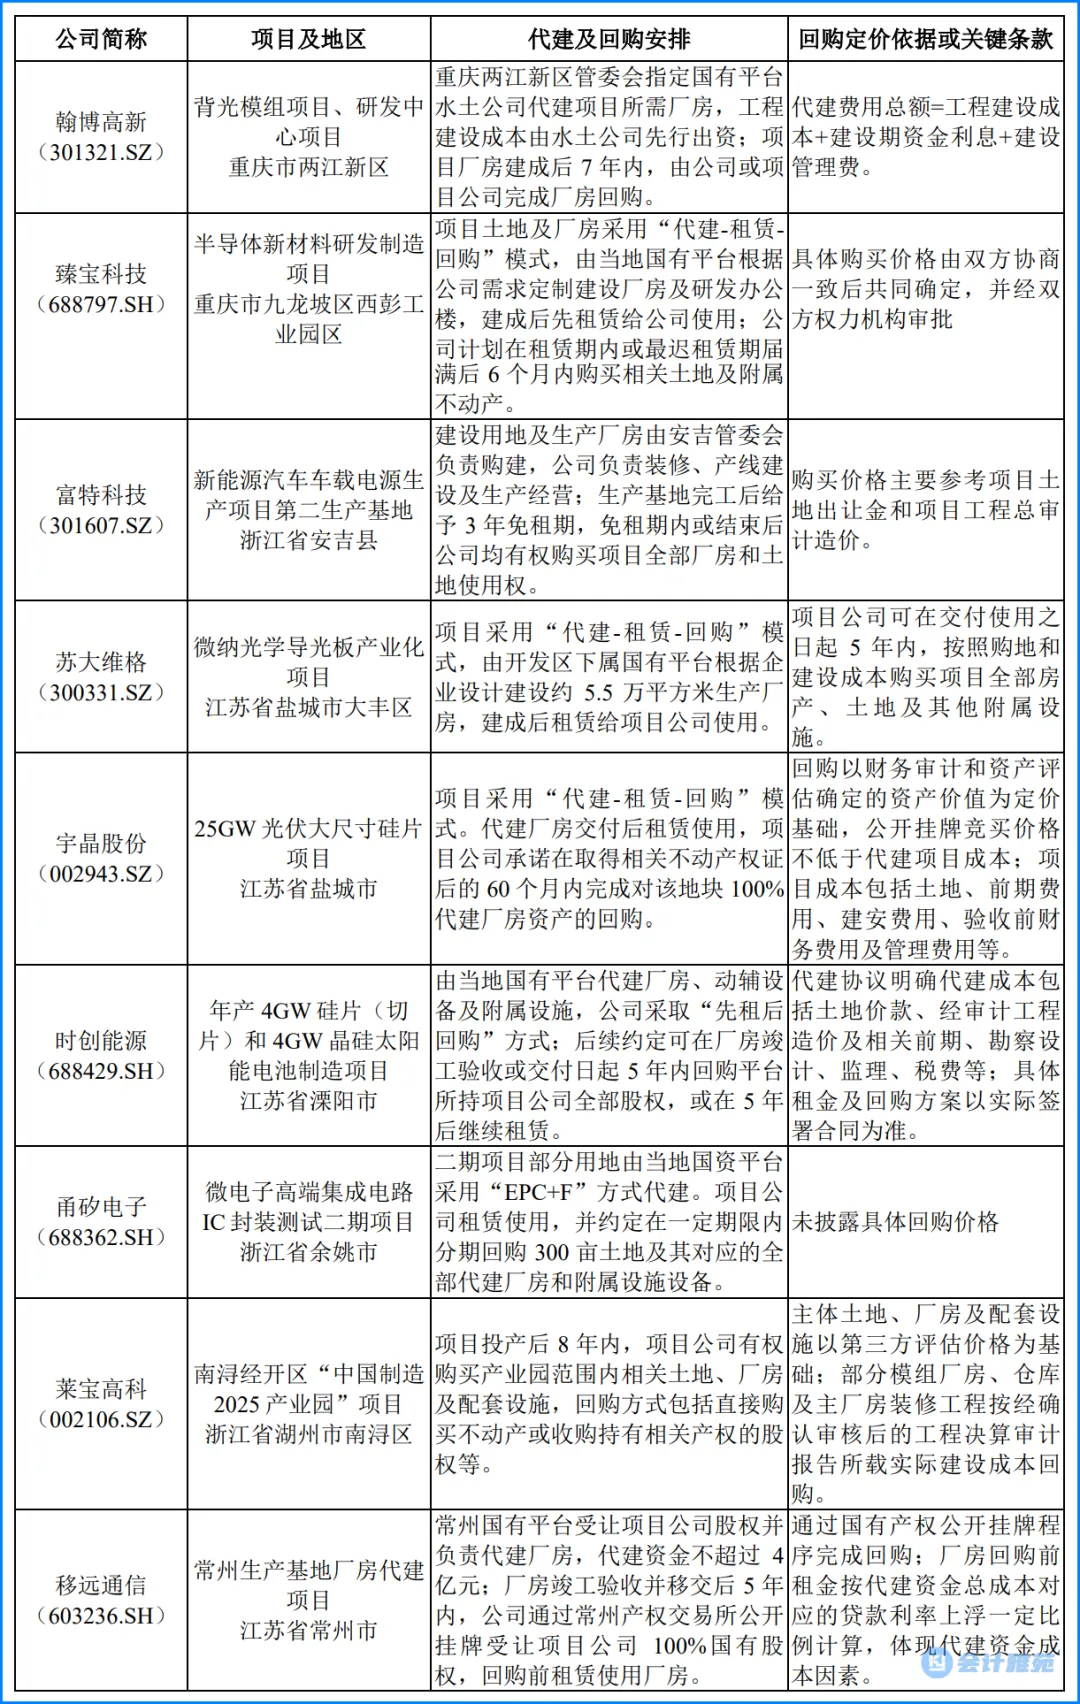
公司本次厂房回购价格亦参考政府投资主体成本预估确定,且回购金额包含建造成本、相关税费及利息费用,整体定价方式与上述案例具有一致性。
(2)厂房回购价格公允性
本次公司从合川交通(重庆市合川区政府投资主体)回购厂房,不涉及与关联方进行交易, 回购价格亦参考政府投资主体成本预估确定,公司厂房回购单价为 0.29 万元/平方米,部分 A 股汽车零部件上市公司新建项目建造单价如下:
3、“代建-租赁-回购” 模式会计处理
“代建-租赁-回购”模式是指由出租人根据承租人要求代建厂房, 建成后由承租人租赁使用,租赁期满后承租人按约定回购厂房的业务模式。该模式经济实质为一项附有购买选择权的租赁交易, 适用《企业会计准则第 21 号—租赁》(2018 年修订)(以下简称“租赁准则”)。
(1)初始计量
《企业会计准则第 21 号——租赁》 规定: 在租赁期开始日(即出租人提供租赁资产使其可供承租人使用的日期),承租人应当对租赁确认使用权资产和租赁负债;租赁负债应当按照租赁期开始日尚未支付的租赁付款额的现值进行初始计量。 折现率首选租赁内含利率,无法确定的采用承租人增量借款利率;租赁付款额包括购买选择权的行权价格, 前提是承租人合理确定将行使该选择权。 在“代建-租赁-回购”模式下, 合同明确约定租赁期满后承租人须按约定回购厂房,承租人负有回购义务,因此合理确定将行使购买选择权,回购价款应当计入租赁付款额。
根据投资协议及租赁合同约定,租赁合同于 2023 年 7 月(租赁期开始日)生效,公司取得二期厂房使用权。公司预计二期厂房回购日为 2027 年 12 月 31 日(即租赁期结束日)。租赁期开始日尚未支付的租赁付款额,包括租赁期内分期支付的租金、 回购日支付的回购款(含厂房建设成本与利息支出)和扣除前期已支付的租金。
2023 年 7 月租赁期开始日,由于二期厂房建设项目尚未办理竣工结算,公司参照施工合同、前期建设项目工程结算金额构成,并按照投资协议,暂估二期厂房回购款为 8,500.00 万元(含厂房建设支出 7,727.07 万元与资金占用费 772.93 万元)。
公司以租赁期内各期不含税现金流出为基础,采用当期增量借款利率进行折现,据此初始确认使用权资产与租赁负债为 6,849.77 万元。
(2)后续计量
根据《企业会计准则第 21 号——租赁》规定,承租人应当参照《企业会计准则第4 号——固定资产》有关折旧规定,对使用权资产计提折旧;承租人能够合理确定租赁期届满时取得租赁资产所有权的,应当在租赁资产剩余使用寿命内计提折旧。承租人应当按照固定的周期性利率计算租赁负债在租赁期内各期间的利息费用,并计入当期损益;按照《企业会计准则第 17 号——借款费用》等规定应当计入相关资产成本的,从其规定。
鉴于投资协议约定公司于租赁期届满时受让标的厂房,且已支付租金可抵减最终受让价款,公司能够合理确定租赁期届满时取得租赁资产所有权,故参照房屋建筑物类固定资产折旧政策,按 240 个月对该项使用权资产计提折旧。租赁负债按照固定的周期性利率计算各期利息费用,计入财务费用——利息费用;报告期内相关利息费用均计入当期损益,不存在资本化的情形。各期支付租金时,相应减少租赁负债的账面金额。
(3)回购金额变化
根据重庆瀚川工程咨询有限公司 2026 年 6 月 5 日出具的《合川智能制造产业园标准厂房项目(二期)结算审核报告》(瀚川造咨[2026]第 31 号)、重庆合川交通设备制造产业发展有限公司 2026 年 6 月 5 日出具的《关于“国贵科技生产基地项目” 第二期项目受让情况确认函》,二期厂房回购价款预估为 9,705.62 万元(其中厂房及二期土地 8,714.56 万元、资金占用费 991.06 万元),较 2023 年 7 月租赁期开始日的预估金额增加 1,205.62 万元(其中厂房建设支出 987.48 万元、资金占用费 218.14 万元),主要系结算审核报告认定的工程施工成本及其他建设支出增加,以及计算基数变动相应资金占用费增加所致。公司按照《企业会计准则第21号-租赁》规定,于变更日重新确定租赁付款额,采用重估日的增量借款利率作为修订后的折现率计算租赁付款额现值,重新计量租赁负债。本公司 2026 年 6 月采用未来适用法进行会计处理,报告期末租赁负债及使用权资产账面价值分别调整为 8,044.53 万元、 7,202.24 万元。
(4)终止确认
公司实际受让厂房及对应土地时,以实际支付对价抵减租赁负债账面余额;实际支付价款与租赁负债账面余额的差额调整使用权资产账面价值。调整后使用权资产账面净值分别转入固定资产、无形资产科目,结转完成后,按对应资产剩余使用年限及相关准则要求进行计量和列报。
(5)募投金额与会计处理的差异说明
本次拟使用募集资金回购厂房及土地金额 10,027.38 万元与会计处理中的二期厂房及土地回购款 9,705.62 万元存在差异 321.76 万元,系募集资金回购的范围包含三期土地回购款 321.76 万元,而会计核算仅针对二期厂房相关回购价款进行计量,统计范围不一致形成上述差异。
综上,公司对本次“代建-租赁-回购” 业务模式的会计处理符合企业会计准则相关规定。