负毛利销售的商业合理性?存货跌价准备的计提情况
本文解析隐冠半导体负毛利销售的成因,涵盖量产爬坡、开发机台高投入及研发成本归集等情形。公司论证了相关销售具备商业合理性,且后续毛利率已恢复或具备改善基础。同时,针对存在减值迹象的存货,发行人已按规定计提跌价准备,会计处理合规合理。
本文整理自隐冠半导体反馈意见回复
01问询
根据申报材料:报告期内发行人存在负毛利产品。
请发行人披露:负毛利销售的金额、占比,负毛利销售的原因及商业合理性,相关存货跌价准备计提是否充分,相关产品后续销售毛利率情况,是否具有市场竞争力。
【公司简介】上海隐冠半导体技术股份有限公司专业从事精密运动平台及其核心零部件的研发、生产与销售。精密运动平台是半导体量检测、晶圆键合等关键设备中的关键子系统,是我国半导体产业链国产化的关键攻坚环节。
02回复
(一)精密运动平台销售负毛利率的情况
1、量检测类精密运动平台
报告期各期,量检测类精密运动平台毛利率为负的产品系列收入金额分别为308.52万元、951.11万元、84.51万元和41.91万元,占当期量检测类精密运动平台收入的比例分别为11.57%、9.12%、0.47%和0.33%。随着量检测类产品收入规模增长、量产产品逐步成熟,负毛利系列收入占比总体呈下降趋势。
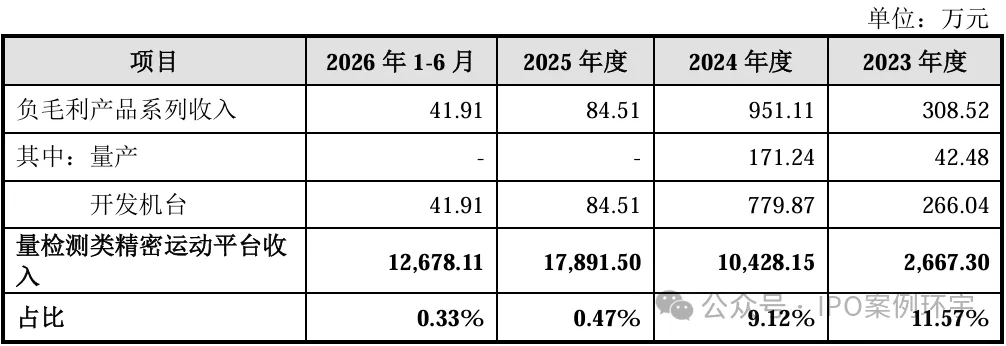
其中量产阶段量检测精密运动平台出现负毛利的情况,主要是500FD、500IM首批订单,前述产品在量产导入初期,生产工艺、装配流程仍处于爬坡阶段,导致单位成本阶段性高于销售价格,形成负毛利。随着后续交付数量增加、工艺逐步成熟,单位成本已明显改善,500FD、500IM系列产品2025年度、2024年度销售毛利率分别达到25%、35%左右水平,不存在产品持续亏损销售的情形。由于相关产品后续销售已恢复正毛利,未单独计提存货跌价准备,具有合理性。开发机台产品在设计、集成装配、工艺优化及客户验证过程中可能发生较多人工、材料及调试投入;同时,开发机台项目交付数量通常较少,相关成本难以充分摊薄。因此,部分开发机台项目实际成本高于合同约定销售价格,形成负毛利率,具有商业合理性。对于上年末存在相关存货,且预计成本无法通过后续销售收回的项目,发行人已结合订单售价、预计成本及可变现净值计提存货跌价准备,并于后续确认收入时相应转销;对于上年末不存在相关存货,或期末存货不存在减值迹象的项目,不涉及或无需计提存货跌价准备,相关会计处理具有合理性。
量检测领域是发行人主要下游应用领域中国产化进程较成熟的细分赛道,多家国产量检测设备企业已实现规模化应用,对精密运动平台等核心子系统形成了持续的采购需求。同时,量检测设备涵盖电子束检测、光学关键尺寸量测、膜厚检测、明场及暗场检测等多种技术路线,不同客户、不同设备型号对产品技术指标及接口配置等要求存在差异,客户产品亦持续迭代。在此背景下,承接开发机台类量检测项目是发行人了解不同客户具体技术需求、识别具有成长潜力的客户和应用场景、进入客户供应链并积累工程化经验的重要方式。虽然部分开发机台项目形成负毛利,但发行人在项目执行过程中形成的技术方案、设计经验、工艺文件及调试方法,可为后续产品迭代、客户复购及批量采购奠定基础。通过服务不同应用领域和不同类型客户,发行人能够进一步拓宽客户覆盖范围、积累项目业绩和行业口碑,并提升市场开拓及业务承接能力。总体而言,相关负毛利项目均具有明确的商业背景和合理性,不属于持续性、普遍性的亏损销售情况。
2、晶圆键合类精密运动平台
报告期各期,晶圆键合类精密运动平台毛利率为负的产品系列收入金额分别为0.00万元、0.00万元、71.97万元和0.00万元,占当期晶圆键合类精密运动平台收入的比例分别为0.00%、0.00%、4.25%和0.00%。
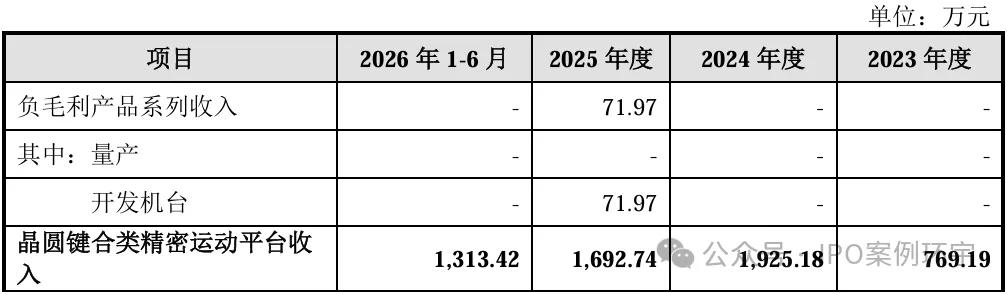

报告期内,发行人销售的BS450系列产品毛利率为负,BS450属于晶圆键合类精密运动平台。该项目合同包含成果独占相关约定,发行人对相关研发成果的使用受到限制,研发人员参与项目的投入按照生产活动管理并计入生产成本。因此,该项目生产成本除直接材料、生产人工及制造费用外,还包括相应研发人员投入,形成小额负毛利。发行人已于2024年末对该批次产品计提存货跌价准备。该项目负毛利主要源于成果独占安排下研发投入的成本归集方式,具有商业合理性。
3、光刻类精密运动平台
报告期各期,光刻类精密运动平台毛利率为负的产品系列收入金额分别为861.16万元、19.66万元、48.67万元和300.88万元,占当期光刻类精密运动平台收入的比例分别为100.00%、1.18%、1.79%和11.44%:
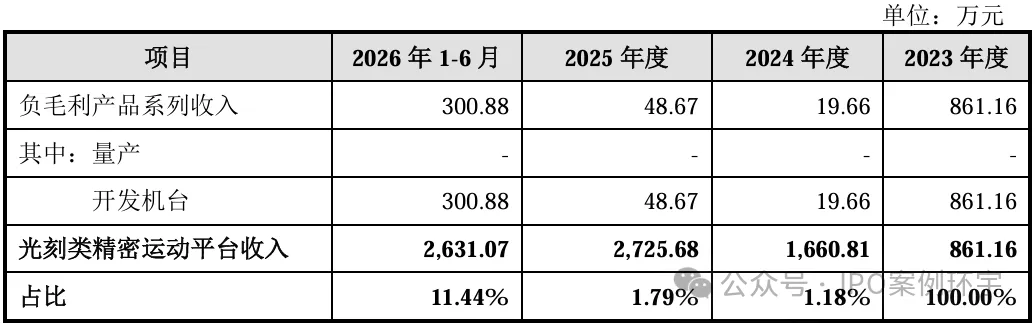
报告期内,毛利率为负的光刻类精密运动平台均为开发机台产品,发行人结合期末已发生成本、预计继续投入成本及订单价格判断,并针对存在减值迹象的产品计提存货跌价准备。
报告期内发行人光刻领域产品均处于开发机台阶段,光刻类精密运动平台技术复杂度较高,对产品综合性能及系统适配能力要求较高,且下游整机客户的产品定义、技术方案和验证要求仍可能随研发进展调整,导致发行人在开发机台项目的研发及交付过程中存在较高投入不确定性。因此,个别开发机台项目实际成本高于报价阶段预计成本而形成负毛利,具有合理的行业和业务背景。
开发机台项目是发行人积累光刻领域经验的重要途径。发行人在前期项目中形成的方法可在后续其他相关项目中复用,有助于缩短后续项目的开发及调试周期、提升产品性能和改善成本控制。随着下游客户研发项目持续推进、开发机台项目陆续导入及前期经验逐步复用,发行人光刻类产品的技术成熟度和商业化基础有望持续提升。
4、其他类精密运动平台
报告期各期,其他类精密运动平台毛利率为负的产品系列收入金额分别为86.00万元、0.00万元、464.79万元和0.00万元,占当期其他类精密运动平台收入的比例分别为93.28%、0.00%、17.70%和0.00%。2023年度负毛利主要集中于压电运动平台项目,2025年度负毛利主要涉及部分其他类运动平台的特定订单:
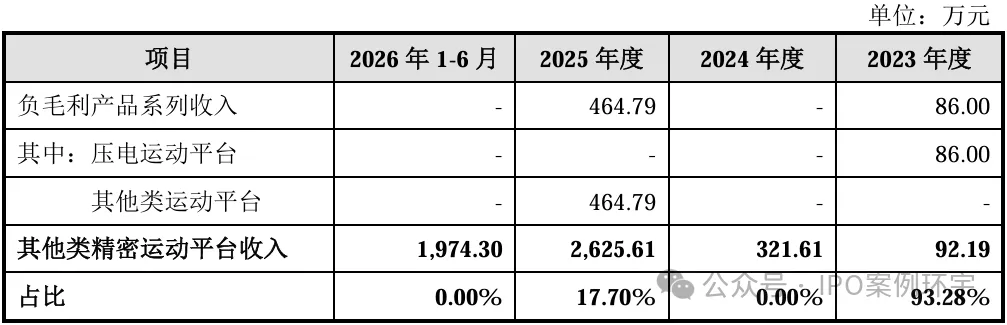
2023年度,压电运动平台出现负毛利率,主要是当期销售产品向上海科技大学、客户M交付的压电运动平台尚处于技术验证阶段,产品设计及工艺尚在磨合,生产成本较高,发行人已相应计提存货跌价准备。
2025年度,其他类运动平台负毛利主要系若干特定订单的定价及成本归集因素所致。其中,向Limotion销售的部分标准化运动平台系发行人为开拓境外市场而给予相对优惠的价格;向上海微电子销售的部分产品因合同包含成果独占相关约定,相应研发人员投入计入生产成本;向华兴源创销售的部分产品发生较多装配、调试及交付支持投入。发行人已相应计提存货跌价准备。
(二)核心零部件销售负毛利率的情况
报告期各期,核心零部件毛利率为负的产品类别收入金额分别为0.00万元、0.00万元、229.42万元和0.00万元,占当期核心零部件收入的比例分别为0.00%、0.00%、3.31%和0.00%。负毛利销售集中于2025年度,金额及占比较小。
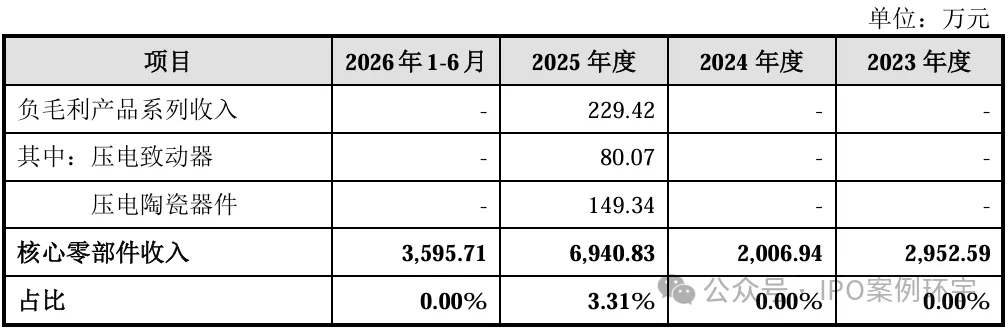
发行人核心零部件销售收入中,负毛利主要出现在2025年度销售的压电致动器和压电陶瓷器件,具体如下:
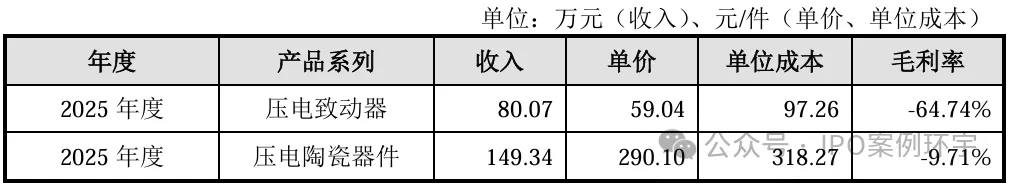
压电致动器及压电陶瓷器件属于可面向多个客户销售的标准化核心零部件,客户通常根据具体规格、性能参数及采购数量下达订单。2025年度,该等产品客户及订单较为分散,单笔订单规模较小,未形成规模化销售,人工投入及制造费用未能充分摊薄,导致产品系列整体出现负毛利。
从产品属性及生产工艺看,压电致动器、压电陶瓷器件的材料损耗、良率及单位制造成本与工艺熟练度、生产批量密切相关。该等产品为标准化产品,随着后续生产和交付规模扩大、工艺持续优化及良率提升,单位材料消耗和单位生产成本具备改善空间,后续销售毛利率具备改善基础。
此外,压电致动器、压电陶瓷器件亦可作为发行人自产精密运动平台的执行器件,用于支持自产产品的开发和交付,并非仅能向单一外部客户销售。发行人仅对预计无法按正常价格对外销售或内部使用的相关存货计提跌价准备1.15万元,并在2025年度随相关产品确认收入时相应转销。