【案例】超额业绩奖励的会计处理
本文以海南矿业并购案为例,解析超额业绩奖励的会计处理。该奖励针对交易对方,性质认定为企业合并或有对价,而非标的公司薪酬费用。收购方需在单体及合并报表层面按公允价值计量并计入损益,标的公司无需计提相关负债或费用。
整理自海南矿业股份有限公司关于发行股份及支付现金购买资产并募集配套资金暨关联交易申请的审核问询函的回复
(一)业绩承诺金额的确定依据及合理性
本次交易 2026 年、 2027 年、 2028 年业绩承诺金额以厦门嘉学出具的《评估报告》中收益法评估对业绩承诺期内净利润预测值为基准,经交易双方协商后确定。相关业绩承诺金额与本次评估收益法预测数对比情况如下表所示:
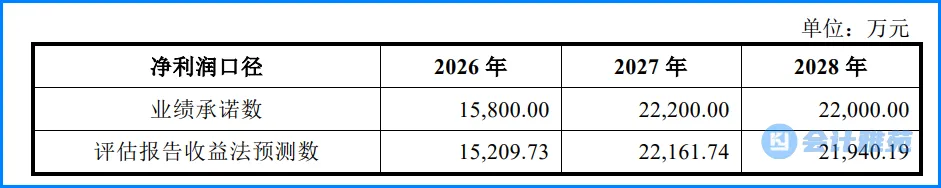
本次评估收益法所作之预测系根据标的公司产品前景、市场地位、行业政策、竞争情况等因素审慎得出。
为更好保护上市公司及中小投资者、敦促标的公司实现更好业绩,上市公司与王中喜等交易对方约定了高于盈利预测数的业绩承诺数。
(二)设置超额业绩奖励的原因及合理性
1、设置超额业绩奖励的原因及合理性
本次业绩奖励是以标的公司实现超额业绩为前提,奖励金额是在完成预测业绩的基础上对超额净利润的分配约定。业绩承诺方承担业绩补偿责任,相应设置超额业绩奖励条款,符合风险收益对等原则。 超额业绩奖励对象为王中喜、王琛及柏帝投资,与业绩承诺方的范围相同。超额业绩奖励条款可以有效激励王中喜及王琛, 充分调动其积极性,创造超预期的业绩。同时,上市公司也获得了标的公司带来的超额回报。
根据中国证监会《监管规则适用指引——上市类第 1 号》规定,上市公司重大资产重组方案中,对标的资产交易对方、管理层或核心技术人员设置业绩奖励安排时, 应基于标的资产实际盈利数大于预测数的超额部分,奖励总额不应超过其超额业绩部分的 100%,且不超过其交易作价的 20%。
本次交易中若目标资产在业绩承诺期间内任一会计年度累积实现的净利润数超过当期累计超额奖励基准净利润数,就截至当期累积实现的净利润数超过累积超额奖励基准净利润数的部分中归属于上市公司部分的 50%作为超额业绩奖励给交易对方。业绩奖励总额不超过标的公司超额业绩部分的 100%,且不超过交易作价的 20%。本次交易中业绩奖励的设置是交易各方在《监管规则适用指引——上市类第 1 号》等规定的基础上,基于公平交易的原则,由上市公司与交易对方协商确定。
本次交易设置的超额业绩奖励方案充分考虑了上市公司及全体股东的利益、对标的公司控股股东、实际控制人、超额业绩贡献、经营情况等多项因素,经上市公司与交易对方基于自愿、公平交易的原则协商一致后达成,具有合理性。
2、超额业绩奖励涉及的会计处理
(1)超额业绩奖励的性质认定
本次超额业绩奖励系公司收购标的公司股权时, 与交易对方在并购交易协议中约定的超预期完成业绩情况下的奖励条款,奖励对象为交易对方暨业绩承诺方。 奖励金额根据业绩承诺期内标的公司实际经营业绩超额完成情况计算确定。 该等超额业绩奖励属于企业合并中的或有对价,不属于标的公司的员工薪酬、激励费用或日常经营支出。
该等支付义务产生于收购方(上市公司)与交易对方之间的并购交易约定,并非标的公司基于自身经营产生的现时义务,与标的公司自身经营活动无直接关系。
(2)超额业绩奖励的会计处理原则
根据《企业会计准则第 20 号——企业合并》相关规定,本次超额业绩奖励作为企业合并或有对价,不在标的公司单体财务报表中计提、确认费用及负债,需由收购方(上市公司)同时在单体财务报表、合并财务报表层面分别进行会计处理,具体如下:
1)收购方单体报表层面:购买日,公司将本次业绩奖励对应的或有对价公允价值纳入本次企业合并成本核算,计入对标的公司的长期股权投资初始投资成本;业绩承诺期各资产负债表日,将该或有对价分类为以公允价值计量且其变动计入当期损益的金融负债,持续重新计量其公允价值,变动金额计入当期损益。
2)收购方合并报表层面:购买日,基于包含或有对价的完整合并对价,计算确认萤石矿权的增值情况;业绩承诺期各资产负债表日,同步重新计量或有对价公允价值,公允价值变动金额计入当期合并报表损益。
3)标的公司单体报表层面:无需确认任何与超额业绩奖励相关的成本、费用及负债,亦无需因该等奖励调整自身经营业绩。该等业绩奖励系并购交易层面的对价调整机制,不属于标的公司经营成本,因此标的公司无需计提相关费用。
综上,本次针对原股东的超额业绩奖励属于企业合并或有对价,由本公司在单体报表、合并报表层面同步开展会计处理,标的公司无需计提相关费用及负债;标的公司业绩完成情况严格按照协议约定的经营指标计算,不受收购方报表层面或有对价会计处理影响,相关会计处理符合企业会计准则规定。
(3)超额业绩奖励市场案例及会计处理
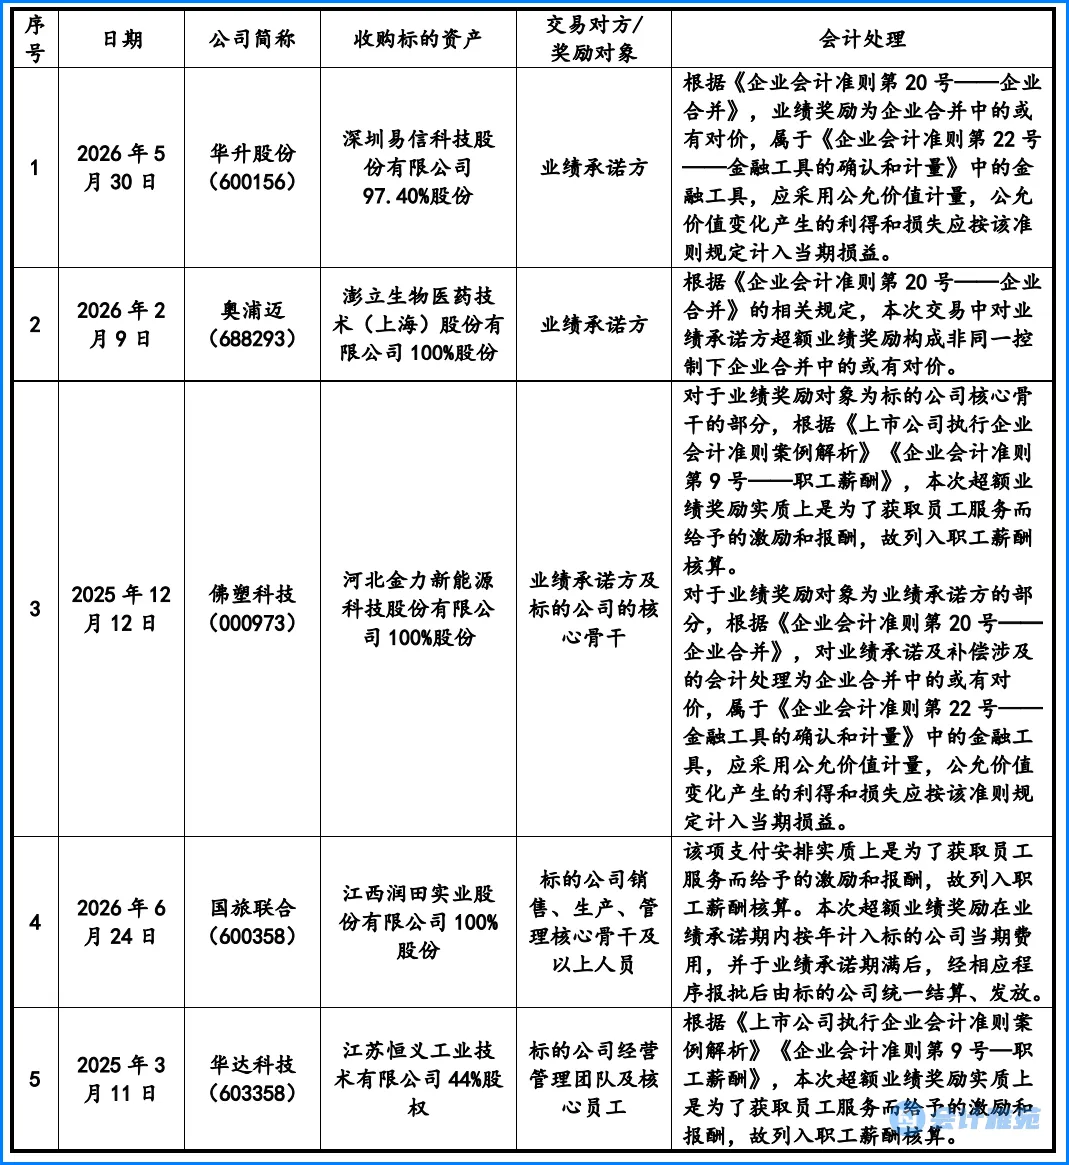
经检索在重组交易中给予相关方超额业绩奖励的市场案例及会计处理情况。
根据不同的业绩奖励对象,存在(1)奖励对象为标的公司核心高管员工的,相关支出列入职工薪酬核算,计入标的公司当期损益;(2)奖励对象为业绩承诺方的,相关支出属于企业合并中的或有对价,应采用公允价值计量,公允价值变化产生的利得和损失应按该准则规定计入上市公司当期损益。具体如下: