拟IPO企业按照当期主营业务收入的4%计提相关预计负债!售后服务费计提比例的测算依据及充分性,与收入、实际发生额、预计负债?
鲁汶仪器按当期主营业务收入4%计提售后服务费预计负债,该比例基于历史数据及同行对比确定,处于行业合理区间。报告期内,公司累计计提金额充足,虽个别年度实际支出波动导致短期覆盖压力,但整体预计负债余额与收入规模、售后需求相匹配,符合会计准则要求。
本文整理自鲁汶仪器反馈意见回复
01问询
根据申报材料:报告期内,公司成本中售后质保金额分别为787.17万元、1,354.70万元、2,690.74万元;发行人按照当期主营业务收入的4%计提相关预计负债。
请发行人披露:售后服务费计提比例的测算依据及充分性,与同行业公司的比较情况,与公司收入、实际发生售后服务、预计负债是否匹配。
【公司简介】鲁汶仪器致力于为集成电路制造产业提供先进的装备和工艺解决方案,自设立以来专注于半导体前道设备的研发、生产和销售。
02回复
(一)售后服务费计提比例的测算依据
2020年至2022年,公司售后服务费实际发生金额占当期主营业务收入的比例为1%-2%,公司结合历史实际发生比例及同行业可比公司计提情况,综合考量后确定售后服务费计提比例为当期主营业务收入的4%。
发行人将机台验收后提供售后服务所发生的零配件材料、人工、运输、差旅等相关费用计入售后服务费,按照当期主营业务收入的4%计提预计负债,同时计入营业成本-售后质保,在实际发生售后服务支出时冲减预计负债;若当期实际支出超过预计负债预提金额则予以补提。公司测算计提比例时,已充分覆盖历史各期实际发生的售后服务费用水平,同时考虑到公司经营规模持续扩张、新交付设备数量逐年增长,后续质保期内潜在售后需求同步增加,该计提比例预计能够覆盖公司未来质保期内预计发生的几乎全部售后服务支出,计提依据充分合理,符合企业会计准则的要求。
(二)售后服务费计提比例与同行业公司的比较情况
发行人与同行业可比公司可公开查询到的售后服务费计提情况如下:
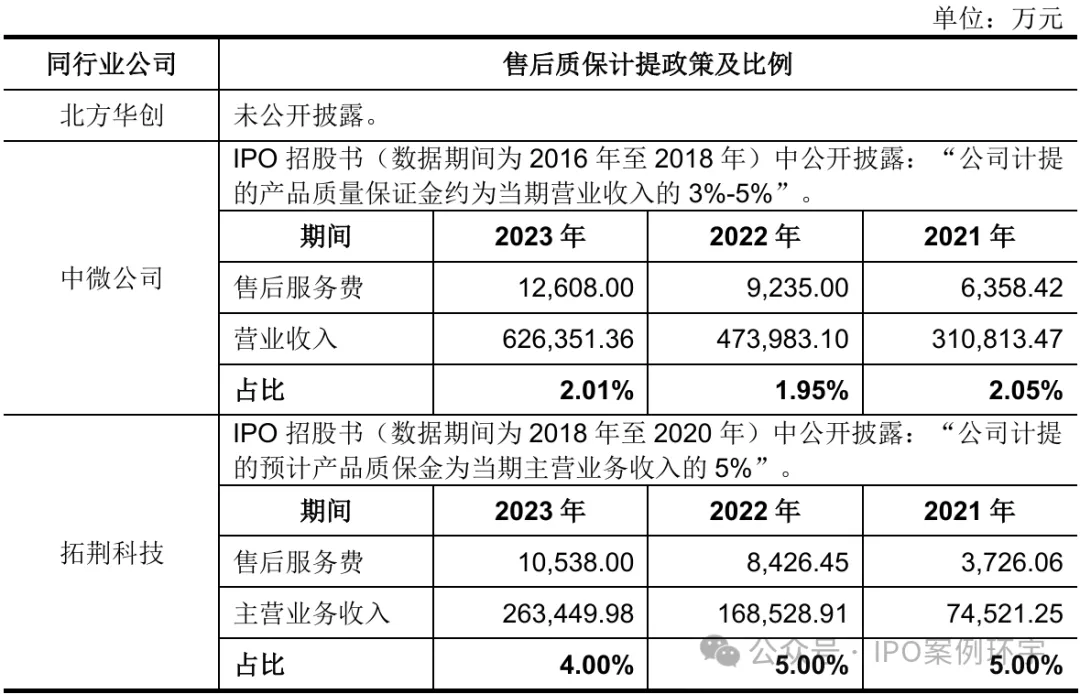
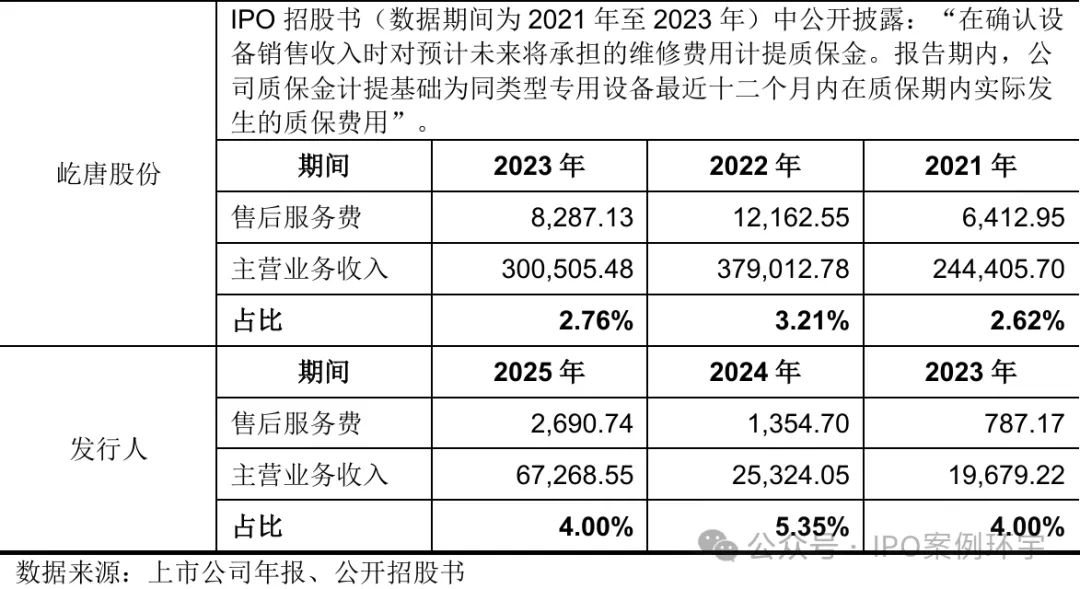
报告期内,同行业可比公司中,拓荆科技对预计产品质保金的计提比例为当期主营业务收入的5%,中微公司披露计提比例区间为当期营业收入的3%-5%,屹唐股份根据实际发生质保费用动态调整计提比例,近年实际发生占比在2.62%-3.21%区间,北方华创未公开披露具体计提政策。发行人计提比例为当期主营业务收入的4%,每笔主营业务收入发生时同步计提4%的售后服务费计入预计负债,实际发生售后质保支出时冲减预计负债,2024年发行人实际发生的售后质保超过了计提的预计负债金额,发行人年底对超过部分进行了补提,导致2024年售后服务费的实际计提比例超过4%。发行人售后服务费的计提政策在报告期前后均未发生变化。发行人售后服务费计提比例处于同行业可比公司公开披露的计提比例区间范围内,计提比例与同行业公司不存在重大差异,符合行业惯例。
(三)与公司收入、实际发生售后服务、预计负债是否匹配
报告期内,发行人实际发生的售后服务、预计负债计提情况如下:
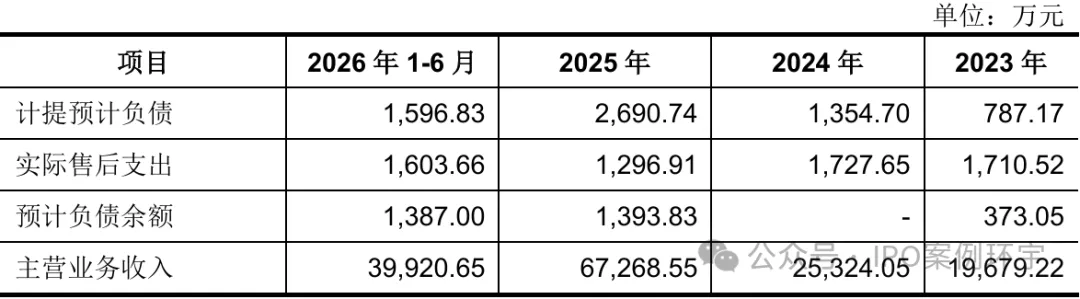

报告期各期,发行人售后服务费计提金额分别为787.17万元、1,354.70万元、2,690.74万元和1,596.83万元,与当期主营业务收入规模相匹配;报告期内实际发生的售后服务支出分别为1,710.52万元、1,727.65万元、1,296.91万元和1,603.66万元,实际售后支出占当期主营业务收入的比例有所波动,主要原因是已验收机台的实际售后需求发生变化所致。2023年至2024年,公司已验收交付的设备逐步进入质保期,产生较多售后服务支出;同时该阶段公司收入规模较小,因此当期实际售后支出占比较高。报告期内,公司按照一贯的计提政策和4%的估计比例计提售后服务费,由于2023年至2024年收入规模相对较小,因此当年计提的售后质保金额相对较低,但由于公司前期累计计提的预计负债金额充足,2023年初预计负债-售后服务费余额为1,296.40万元,尽管2023年实际售后服务支出较多,累计计提的预计负债仍可覆盖实际支出;2024年公司曾短暂出现预计负债余额无法覆盖支出的情况。2025年起,公司订单与收入规模大幅增长,按4%计提的售后服务费可覆盖当年实际支出。2026年1-6月实际售后支出超过当期上半年计提金额,但未超出累计计提的预计负债余额,该情况主要系公司营业收入存在季节性特征,收入通常集中于下半年确认,而售后服务支出各期发生较为均匀,预计2026年全年售后支出占比将维持稳定。
报告期各期末,公司预计负债余额分别为373.05万元、0万元、1,393.83万元和1,387.00万元,整体计提规模能够覆盖后续潜在售后支出需求,公司计提的预计负债与实际售后需求、收入规模变动趋势相匹配,符合公司实际经营情况与企业会计准则的相关要求。报告期内,公司售后服务费的计提政策和估计比例未发生变化,处于同行业可比公司公开披露的计提比例区间范围内,整体计提充分、合理,不存在计提不足或不当计提的情形。