【MY学习笔记】购买银行理财产品的分类
文章解析上市公司购买银行理财产品的会计分类,指出需结合业务模式与合同现金流量特征(SPPI)判断。若基础资产为单一固定利率信贷资产且以收取利息为目标,应分类为以摊余成本计量;若投向动态调整的资产池或无法穿透评估,则分类为以公允价值计量且其变动计入当期损益。
01 案例来源
案例直通车:上市公司执行企业会计准则案例解析(2024)#案例2-10 购买银行理财产品的分类
案例2-10 购买银行理财产品的分类

一、案例背景

情形一:甲上市公司利用自有资金购买银行理财产品。该理财产品为非保本浮动收益型,期限为6个月,不可转让交易,也不可提前赎回。根据理财产品合约,基础资产为指定的单一固定利率信贷资产,该信贷资产的剩余存续期限和理财产品的存续期限一致,且信贷资产利息收入是该理财产品收入的唯一来源。甲公司购买理财产品的主要目的在于取得理财产品利息收入,一般不会在到期前转让。

情形二:乙上市公司利用自有资金购买银行理财产品。该理财产品为非保本浮动收益型,期限为6个月,不可转让交易,也不可提前赎回。根据理财产品合约,基础资产为固定收益类资产池,资产池主要包括存放同业、债券投资及回购交易等,银行有权根据市场情况随时对资产池结构进行调整,目的在于最大化投资收益,理财产品投资收益来源于资产池的投资收益。乙公司购买理财产品的主要目的在于取得理财产品投资收益,一般不会在到期前转让。

问题:公司利用自有资金购买银行理财产品,应当如何进行分类?

二、会计准则及相关规定

《企业会计准则第22号——金融工具确认和计量》(2017年修订)第十六条规定:“企业应当根据其管理金融资产的业务模式和金融资产的合同现金流量特征,将金融资产划分为以下三类:

(一)以摊余成本计量的金融资产。

(二)以公允价值计量且其变动计入其他综合收益的金融资产。

(三)以公允价值计量且其变动计入当期损益的金融资产。

企业管理金融资产的业务模式,是指企业如何管理其金融资产以产生现金流量。业务模式决定企业所管理金融资产现金流量的来源是收取合同现金流量、出售金融资产还是两者兼有。企业管理金融资产的业务模式,应当以企业关键管理人员决定的对金融资产进行管理的特定业务目标为基础确定。企业确定管理金融资产的业务模式,应当以客观事实为依据,不得以按照合理预期不会发生的情形为基础确定。

金融资产的合同现金流量特征,是指金融工具合同约定的、反映相关金融资产经济特征的现金流量属性。企业分类为本准则第十七条和第十八条规范的金融资产,其合同现金流量特征,应当与基本借贷安排相一致。即相关金融资产在特定日期产生的合同现金流量仅为对本金和以未偿付本金金额为基础的利息的支付,其中,本金是指金融资产在初始确认时的公允价值,本金金额可能因提前还款等原因在金融资产的存续期内发生变动;利息包括对货币时间价值、与特定时期未偿付本金金额相关的信用风险,以及其他基本借贷风险、成本和利润的对价。其中,货币时间价值是利息要素中仅因为时间流逝而提供对价的部分,不包括为所持有金融资产的其他风险或成本提供的对价,但货币时间价值要素有时可能存在修正。在货币时间价值要素存在修正的情况下,企业应当对相关修正进行评估,以确定其是否满足上述合同现金流量特征的要求。此外,金融资产包含可能导致其合同现金流量的时间分布或金额发生变更的合同条款(如包含提前还款特征)的,企业应当对相关条款进行评估(如评估提前还款特征的公允价值是否非常小),以确定其是否满足上述合同现金流量特征的要求。”

《企业会计准则第22号——金融工具确认和计量》(2017年修订)第十七条规定:“金融资产同时符合下列条件的,应当分类为以摊余成本计量的金融资产:

(一)企业管理该金融资产的业务模式是以收取合同现金流量为目标。

(二)该金融资产的合同条款规定,在特定日期产生的现金流量,仅为对本金和以未偿付本金金额为基础的利息的支付。”

《企业会计准则第22号——金融工具确认和计量》(2017年修订)第十八条规定:“金融资产同时符合下列条件的,应当分类为以公允价值计量且其变动计入其他综合收益的金融资产:

(一)企业管理该金融资产的业务模式既以收取合同现金流量为目标又以出售该金融资产为目标。

(二)该金融资产的合同条款规定,在特定日期产生的现金流量,仅为对本金和以未偿付本金金额为基础的利息的支付。”

《企业会计准则第22号——金融工具确认和计量》(2017年修订)第十九条规定:“按照本准则第十七条分类为以摊余成本计量的金融资产和按照本准则第十八条分类为以公允价值计量且其变动计入其他综合收益的金融资产之外的金融资产,企业应当将其分类为以公允价值计量且其变动计入当期损益的金融资产……”

《企业会计准则第22号——金融工具确认和计量(应用指南)》(2018年修订)指出:“某些合同使用本金和利息描述合同现金流量,但债权人的索偿要求仅限于债务人的特定资产或产生于特定资产的现金流量,此类合同可能不符合本金加利息的合同现金流量特征。然而,债权人的索偿要求仅限于债务人的特定资产或基于特定资产的现金流量并不一定会导致金融资产不符合本金加利息的合同现金流量特征。企业需要对特定的基础资产或其现金流量进行评估(即穿透),以确定待分类的金融资产是否符合本金加利息的合同现金流量特征。如果金融资产的合同条款产生了其他现金流量,或者以一种与代表本金和利息的支付不一致的方式限制了现金流量,则该金融资产不符合本金加利息的合同现金流量特征。”

《企业会计准则第22号——金融工具确认和计量(应用指南)》(2018年修订)指出:“如果某一分级的金融资产持有人在初始确认时无法按照上述条件进行评估,那么分级的金融资产应当分类为以公允价值计量且其变动计入当期损益的金融资产。”

三、案例解析

在情形一中,该理财产品为非保本浮动收益型,索偿要求仅限于该理财产品基础资产产生的现金流量,属于“无追索权债务工具”,甲公司需要“看穿”后对基础资产的现金流量进行评估。该理财产品的基础资产为指定的单一固定利率信贷资产,该信贷资产的剩余存续期限和理财产品的存续期限一致,且信贷资产利息收入是该理财产品收入的唯一来源,基础资产满足本金加利息的合同现金流量特征;甲公司购买理财产品的主要目的在于取得理财产品利息收入,一般不会到期前转让,甲公司管理理财产品的业务模式为收取合同现金流量6因此,甲公司应将购买的该银行理财产品分类为以摊余成本计量的金融资产。

在情形二中,该理财产品与情形一的主要区别在于,理财资金投向不是单一的信托贷款,而是固定收益类的资产池,该理财产品采用动态管理模式,主要通过持有基础资产赚取收益以及出售基础资产赚取差价,不满足本金加利息的合同现金流量特征。因此,甲公司应将购买的该银行理财产品分类为以公允价值计量且其变动计入当期损益的金融资产。目前实务中,很多银行理财产品无法穿透判断其基础资产是否满足本金加利息的合同现金流量特征,在这种情况下,理财产品只能分类为以公允价值计量且其变动计入当期损益的金融资产。
02 学习笔记
1.对情形一(分类为以摊余成本计量的金融资产AC)的分析。
(1)定性分析。该理财产品为非保本浮动收益型,索偿要求仅限于该理财产品基础资产产生的现金流量,属于"无追索权债务工具",甲公司需要"看穿"后对基础资产的现金流量进行评估。即:若存在无追索权的条款,债权人需要评估(即"看穿")特定的基础资产或现金流量,以确定该金融资产的合同现金流量是否符合 SPPI 特征。
(2)SPPI评估。基础资产为指定的单一固定利率信贷资产,其剩余存续期限与理财产品存续期限一致,且信贷资产利息收入是理财产品收入的唯一来源,以上说明基础资产满足本金加利息的合同现金流量特征(通过SPPI)。
(3)业务模式。业务模式为收取合同现金流量。购买理财产品的主要目的在于取得理财产品利息收入,一般不会在到期前转让。
2.对情形二(分类为以公允价值计量且其变动计入当期损益的金融资产)的分析。
(1)与情形一主要区别。理财资金投向不是单一的信贷资产,而是固定收益类的资产池。
(2)SPPI测试。该理财产品采用动态管理模式,主要通过持有基础资产赚取收益以及出售基础资产赚取差价,不满足本金加利息的合同现金流量特征(未通过SPPI)。
总结(实务中):很多银行理财产品无法穿透判断其基础资产是否满足本金加利息的合同现金流量特征,在这种情况下,理财产品只能分类为FVTPL金融资产。
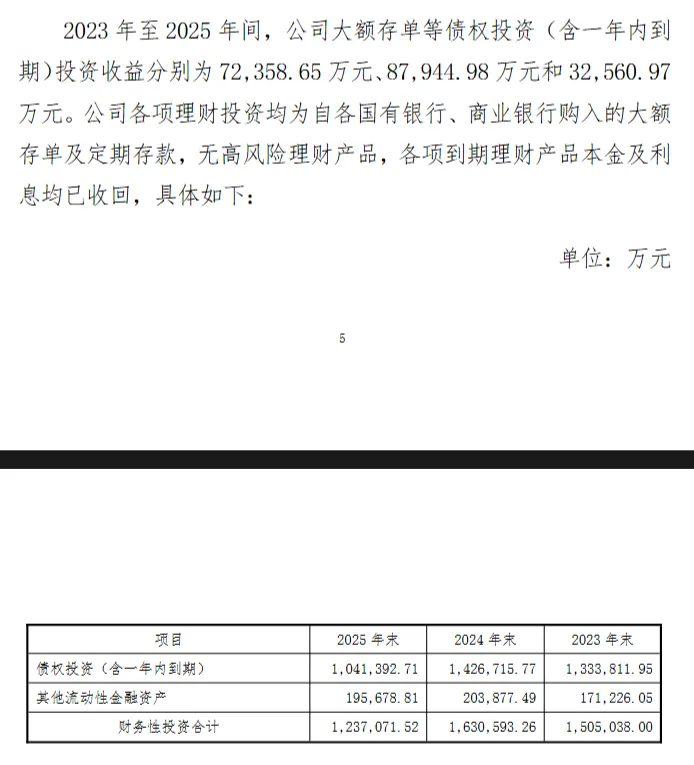
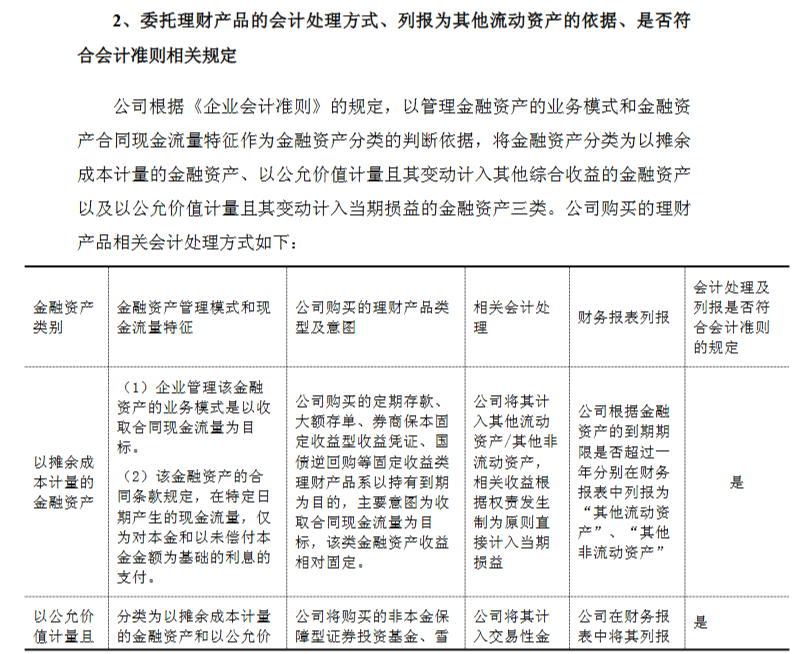
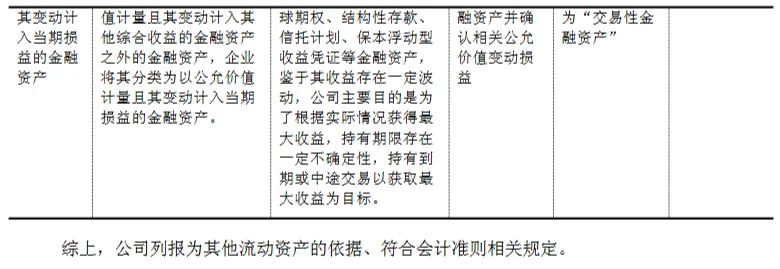
3.某上市公司披露案例。
案例一:
案例二:
4.站在商业银行的角度分析。
(1)商业银行对银行理财的三维认知框架。
维度一:合并维度。商业银行对理财产品能否控制?
1)根据相关监管规定,商业银行应实现对每个理财产品与所投资资产的对应,做到每个产品单独管理、建账和核算(简称三单要求),理财产品应该是一个独立的会计主体。
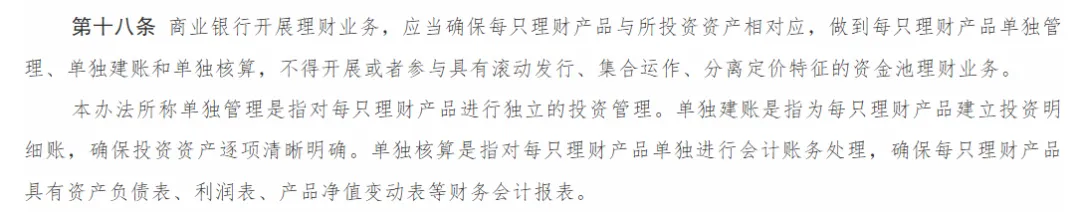
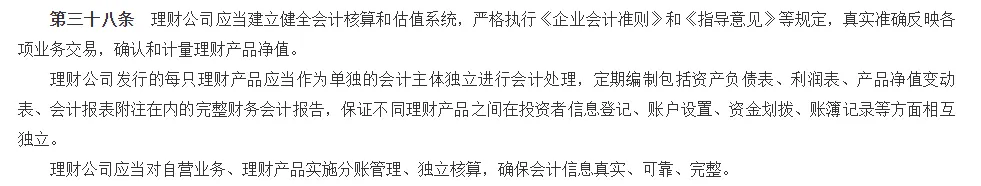
原则上,对理财产品应逐产品或类型进行评估。
2)是否构成理财产品的发起人。发起设立中的地位和作用、业务活动的延伸和密切往来程度。
3)控制三要素。权力 + 可变回报 + 用权力影响回报(结构化主体的权力来源是"合同安排"而非"表决权")。
4)可变回报的构成。决策者薪酬(管理费和销售费等)和其他利益(投资收益、信用增级补偿或报酬等)。
5)可变回报的量级和可变动性。商业银行获取的全部可变回报(含决策者薪酬与其他利益)÷ 理财产品总回报。包括期望值波动程度和边际波动性方法。商业银行拥有广泛决策权力、无其他方持有罢免权、可变回报量级较大,很可能是主要责任人,控制该理财产品。
对上述因素的综合分析。商业银行的可变回报(含决策者薪酬+其他利益)占理财产品总可变回报的比重(量级)——量级越大,越表明是主要责任人;
商业银行可变回报的可变动性——可变动性越大,越表明是主要责任人;
商业银行面临的可变回报风险是否与其他投资方不同——如持有次级权益、提供信用增级,表明可能是主要责任人。
情形A:不构成控制——表外核算(非保本理财)
相关披露内容:
本集团管理的未纳入合并范围的结构化主体主要包括非保本理财产品,本集团未对此类理财产品的本金和收益提供任何承诺。作为这些产品的管理人,本集团代理客户将募集到的理财资金根据产品合同的约定投入相关基础资产,根据产品运作情况分配收益给投资者。本集团作为资产管理人获取管理费、销售费等手续费收入。本集团该类结构化主体的可变动回报并不显著,最大损失风险敞口为该等理财产品的手续费,金额不重大。
某上市公司披露内容
相关会计处理:作为表外处理(投资资产不入表),银行收入为手续费和佣金。
情形B:构成控制——纳入合并范围(表内)典型为保本理财
相关披露内容:
纳入本集团合并范围的结构化主体为本集团发行的保本理财产品。本集团作为保本理财产品管理人考虑对该等结构化主体是否存在控制,并基于本集团作为资产管理人的决策范围、保本理财产品其他方的权力和面临的可变动收益风险敞口等因素来判断本集团作为保本理财产品管理人是主要责任人还是代理人。对于纳入合并范围的保本理财产品,尽管本集团不在其中持有任何权益,但本集团作为主要责任人身份行使投资决策权,且本集团所享有的对该结构化主体的整体经济利益占比较大,因此将其纳入合并范围。
某上市公司披露内容
相关会计处理:募集资金并入资产负债表,投资资产确认金融资产,投资者资金计入吸收存款,银行收入为手续费收入、以及资产利息和公允价值变动收益。
“合同义务以外的信用增级或支持"须重新评估控制(应用指南2024),如流动性支持、回购承诺、购买理财持有的资产。
维度二:交易维度。商业银行与理财产品之间的关联交易如何处理?
情形A:商业银行向理财产品提供融资
相关披露内容:
截至2020年6月30日,本集团未合并的银行理财产品规模余额合计人民币13,209.23亿元……理财产品主体出于资产负债管理目的,向本集团及其他银行同业提出短期资金需求。本集团无合同义务为其提供融资。在通过内部风险评估后,本集团方会按市场规则与其进行回购或拆借交易。
2020年1至6月本集团向未合并理财产品主体提供的融资交易的最高余额为人民币1,322.05亿元。本集团提供的此类融资反映在「拆放同业」科目中。于2020年6月30日,上述交易余额为人民币1,227.97亿元。这些融资交易的最大损失敞口与账面价值相若。
某上市公司披露内容
相关会计处理:计入"拆放同业"或"买入返售金融资产"等。
情形B:银行自有资金投资理财产品(自购份额)
银行作为"投资者"持有理财产品份额,按 CAS 22 分类。
相关披露内容:
本行投资的未纳入合并范围内的结构化主体主要包括由独立第三方发行和管理的理财产品、资产支持证券、资金信托计划及资产管理计划。本行视情况将该类未纳入合并范围内的结构化主体分类为交易性金融资产和债权投资。本行并未对该类结构化主体提供过流动性支持。
某上市公司披露内容
相关会计处理:参考上述案例分类–多数为FVTPL,仅少数可穿透者分类为AC。
商业银行投资本集团发起设立的理财产品(不合并的特殊情形):
相关披露内容:
本集团作为结构化主体发起人的认定依据为,在发起设立结构化主体的过程中,或者组织其他有关各方共同设立结构化主体的过程中发挥了重要作用,而且该结构化主体是本集团主要业务活动的延伸,在结构化主体设立后,仍与本集团保持密切的业务往来。
根据上述认定依据,本集团作为发起人的未纳入合并范围的结构化主体主要包括本集团发行的非保本理财产品和资产支持证券。
截至2025年12月31日及2024年12月31日,本集团通过直接持有投资而在本集团发起设立的结构化主体中享有的权益在本集团合并资产负债表中的相关资产负债项目及其账面价值/最大损失敞口列示如下。
某上市公司披露内容
相关会计处理:分别按 CAS 14(手续费)和 CAS 22(投资收益)确认。
C类:银行将信贷资产转让给理财产品
出现的情况较少,关注信贷资产能否终止确认。
维度三:监管维度。如何解决资金池、期限错配、刚性兑付等监管红线问题?
(1)资金池与期限错配
银行是赚取息差的金融机构,负债端银行吸取资金(短期资金利率较低、长期资金利率较高)并形成资产端的投资产品(比如本案例的信贷资产,但实务中,银行很多都是短借长用形成期限错配),通过发行短期理财产品或借入短期同业资金,以滚动发行形式投入期限较长、收益较高的非标资产,获得息差。随着规模扩大,滚动续接的资金规模迅速膨胀,且越来越多银行采用资金池模式,理财产品环环相扣,此时就会出现资金缺口。当上游流动性缩量、长期投资回收无法满足短期本息支付、或基础资产无法变现时,银行理财产品运作可能出现流动性风险。
(2)刚性兑付(无奈的抉择)
从法律形式观察,银行理财产品未被赋予独立法律主体资格,其财产难以与银行自有财产实现彻底隔离,这从根本上削弱了分账核算的制度基础,客观上抬高了监管穿透的难度。在实务运作中,资金池模式长期占据主导——资金的"募集"与"运用"之间缺乏逐笔对应的映射关系,除少数产品尚能实现成本收益的清晰匹配外,多数资金沉淀于池中循环滚存,其真实投向与风险底数难以厘清,操作信息因而趋于不透明。
在此结构下,银行为维护自身声誉,往往不得不以刚性兑付承诺作为隐性担保。然而,一旦理财产品余额出现"冲规模"压力、收益率被持续推高,这一隐性承诺所累积的兑付压力将持续放大。于是形成一种名实相悖的格局:产品在形式上被界定为"非保本理财”,实质上却承载着银行的刚性兑付风险。这使风险在资产端不断积聚,并可能引发两条后果链条——其一,表外风险向表内传导(表外风险表内化);其二,通过滚动发行新产品兑付旧产品本息(“拆东墙补西墙”),形成自我强化的恶性循环。
随着监管不断深化,未来银行理财产品更加规范化操作,减少上述带来的风险。
此处参考借鉴《银行非标资产交易》《银行资管计划研究》。