【MY学习笔记】证券公司以自有资金认购集合计划份额并承担有限补偿责任的会计处理
本文解析证券公司以自有资金认购集合计划份额并承担有限补偿责任的会计处理。在不构成控制的前提下,因基础资产不满足SPPI测试且为有限寿命主体,自持份额应分类为以公允价值计量且其变动计入当期损益的金融资产;同时,基于委托人实际损失、以自持份额净值为上限的补偿责任符合衍生工具定义,应确认为衍生负债,二者需独立核算。
01 案例来源
案例直通车:上市公司执行企业会计准则案例解析(2024)#案例2-11 证券公司以自有资金认购集合计划份额并承担有限补偿责任的会计处理
案例2-11 证券公司以自有资金认购集合计划份额并承担有限补偿责任的会计处理

 一、案例背景

2x18年1月,甲证券公司作为发起人设立“集合资产管理计划”,募集资金人民币20亿元(折合份额20亿份),所有份额拥有相同的收益权。甲证券公司作为资产管理人对该计划进行受托管理。该集合计划存续期为3年,主要投资于中国境内依法发行的股票、债券、证券投资基金、央行票据、短期融资券、证券回购等金融产品,并且资产管理人有权根据市场情况随时对投资组合进行调整以最大化投资收益。该集合计划每年开放一次,供投资者办理参与、退出业务。

为增加集合资产管理计划对投资者的吸引力,甲公司在集合计划成立时投入自有资金1亿元认购1亿份集合计划份额,并以该等份额对应的资产为限,对在推广期认购并持有计划份额满3年到期的委托人承担有限补偿责任,即若计划成立满3年结算时,份额净值加上累计分红小于份额面值(1元),对于差额损失(面值1元-份额净值-累计分红),资产管理人甲公司以上述自有资金认购份额(1亿份)对应的资产为限对委托人进行补偿,直至补足差额损失或投入自有资金参与份额对应的资产补偿完毕为止。在集合计划存续期内,甲公司持有的1亿份额无权转让或退出。除非甲公司违约,否则甲公司作为资产管理人不得被更换。2x18年年末,该集合计划资产净值出现显著下跌。

问题:甲公司就上述事项应当如何进行会计处理?

二、会计准则及相关规定

《企业会计准则第22号——金融工具确认和计量》(2017年修订)第十六条规定:“企业应当根据其管理金融资产的业务模式和金融资产的合同现金流量特征,将金融资产划分为以下三类:

(一)以摊余成本计量的金融资产。

(二)以公允价值计量且其变动计入其他综合收益的金融资产。

(三)以公允价值计量且其变动计入当期损益的金融资产。

金融资产的合同现金流量特征,是指金融工具合同约定的、反映相关金融资产经济特征的现金流量属性。企业分类为本准则第十七条和第十八条规范的金融资产,其合同现金流量特征,应当与基本借贷安排相一致。即相关金融资产在特定日期产生的合同现金流量仅为对本金和以未偿付本金金额为基础的利息的支付,其中,本金是指金融资产在初始确认时的公允价值,本金金额可能因提前还款等原因在金融资产的存续期内发生变动;利息包括对货币时间价值、与特定时期未偿付本金金额相关的信用风险,以及其他基本借贷风险、成本和利润的对价。其中,货币时间价值是利息要素中仅因为时间流逝而提供对价的部分,不包括为所持有金融资产的其他风险或成本提供的对价,但货币时间价值要素有时可能存在修正。在货币时间价值要素存在修正的情况下,企业应当对相关修正进行评估,以确定其是否满足上述合同现金流量特征的要求G此外,金融资产包含可能导致其合同现金流量的时间分布或金额发生变更的合同条款(如包含提前还款特征)的,企业应当对相关条款进行评估(如评估提前还款特征的公允价值是否非常小),以确定其是否满足上述合同现金流量特征的要求。”

《企业会计准则第22号——金融工具确认和计量》(2017年修订)第十九条规定:“按照本准则第十七条分类为以摊余成本计量的金融资产和按照本准则第十八条分类为以公允价值计量且其变动计入其他综合收益的金融资产之外的金融资产,企业应当将其分类为以公允价值计量且其变动计入当期损益的金融资产。

在初始确认时,企业可以将非交易性权益工具投资指定为以公允价值计量且其变动计入其他综合收益的金融资产,并按照本准则第六十五条规定确认股利收入。该指定一经做出,不得撤销……”

三、案例解析

甲证券公司首先应按照《企业会计准则第33号——合并财务报表》(2014年修订)、《企业会计准则第2号——长期股权投资》(2014年修订)以及《企业会计准则第22号——金融工具确认和计量》(2017年修订)的相关规定分析其对该集合计划是否具有控制、共同控制或重大影响。假设根据相关分析,甲公司对该集合计划不具有控制、共同控制或重大影响,在此基础上进一步分析如下:

1.甲公司应分析补偿条款与自有资金认购份额是否能视为独立的两个要素进行会计处理。协议规定的补偿责任是以自有资金认购份额的净值为限,但并非直接以自有资金认购份额来抵付相关补偿。该份额的净值只代表一个补偿的上限,在实际损失低于该上限的情况下,是按照实际损失来补偿。此外,协议规定在集合计划存续期内,该部分自有资金认购份额无权转让或退出,可以推测即使在非交易过户的情况下,该资产的承继方也会继续承担相应的补偿责任。可见,补偿责任并不会随着甲公司自有资金认购份额的转移而减少,而是一个基于委托人实际损失,以1亿份额的净值为上限的负债。因此自有资金认购份额作为甲公司的一项资产,与该公司承担的补偿责任是相对独立的,应对二者分别进行处理。

2.甲公司应根据企业会计准则的相关规定,分别对自有资金认购份额和补偿责任进行会计处理。

(1)对自有资金认购份额的会计处理。由于集合计划的基础资产是金融产品投资组合,根据市场情况随时调整以最大化投资收益,表明该集合计划份额产生的合同现金流量,并非仅为对本金和以未偿付本金金额为基础的利息的支付。此外,该集合计划存续期限为3年,是有限寿命主体,不符合指定为以公允价值计量且其变动计入其他综合收益的非交易性权益工具投资的条件。因此,甲公司应根据《企业会计准则第22号——金融工具确认和计量》(2017年修订)的相关规定将该自有资金认购份额分类为以公允价值计量且其变动计入当期损益的金融资产。

(2)对补偿责任的会计处理。本案例中的补偿责任上限虽然会随着相应资产份额净值的波动而变化,但补偿责任本身是针对委托人持有的份额“净值与累计分红之和小于份额面值”的部分,相当于低于本金的损失。甲公司以投入自有资金参与认购份额的资产为限所承担的有限补偿责任,满足衍生工具定义,应当确认为一项衍生负债。
02 学习笔记
1.本案例分析的前提条件。证券公司对该资金认购集合计划不构成控制(案例已知假设条件,自持比例低(5%)、未分优先和劣后、无广泛支配性权力)。
(1)自有资金认购份额。基础资产是随时调整的投资组合,无法通过SPPI测试。该集合计划为3年期有限寿命主体,不能指定为FVOCI,故作为FVTPL。
(2)有限补偿责任。补偿责任的价值随净值波动、不要求初始净投资、未来结算,符合衍生工具(负债)条件。如果假设条件修改为设立即承诺(现时义务)–年末很可能下跌–上限可计量的情况下,满足确认预计负债的条件(但本案例的条件并不是如此设定,而是满足衍生工具的确认条件)。
上述(1)、(2)不能直接抵消,两者独立应分别处理(原文描述并非直接以自有资金份额抵付相关补偿)。
2.本案例如果修改为控制路径下的情况分析(纳入证券公司合并范围)。
(1)如果本案例修改为证券公司自持份额比例高–兜底条款–劣后级,则可能控制该集合计划。可通过控制三要素进行综合分析。
例如:其他持有人无权罢免管理人,持有份额超过30%以上,且唯一劣后级,承担几乎全部剩余风险。另外可能需要参考"可变回报可变性的集中度可能起决定性作用"的情况。
具体量化情况举例(参考应用指南汇编2024相关例题):
A.享有可变回报。管理费(1.5%年费率,与市场相仿)+投资份额(10%~4%)+所有超额收益+对优先级投资者的投资补偿承诺;或固定费用+业绩挂钩费用(与服务相称)+持有35%劣后级份额。
B.权力与回报相关性。作为风险级投资人,首先承担下行风险,同时享有所有超额回报;或因管理而享有或承担重大可变回报及其波动风险。
C.与其他方的关系。优先级投资人不能罢免管理人;决策权广泛且实质;因持有其他权益+超额收益+对优先级的补偿承诺,承担的风险与优先级投资者显著不同。或其他投资方可简单多数罢免管理人,但罢免权被大量分散于非关联第三方,在控制分析中影响不大;持有35%劣后级权益使次级敞口重大到足以表明是主要责任人。
相关会计处理:
将该集合资金管理计划纳入合并范围。
A.持有份额。按照CAS2成本法后续计量,列报作为其他非流动资产(被投资方不具备法人形式的情况),每期评估减值测试。
B.补偿义务。构成单独衍生工具,按公允价值计量。
C.合并报表的内部抵消。投资成本与相应份额抵消(需要考虑是否存在劣后级和占比等情况),管理费用收入与相关费用抵消等。
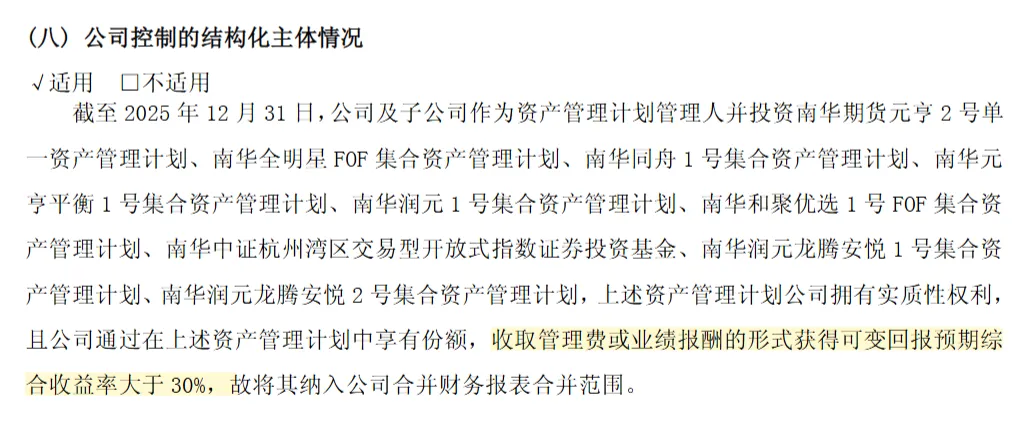
(2)某上市公司披露。
案例一:
对于本集团担任管理人的集合资产管理计划、基金和有限合伙企业,本集团会评估其持有的份额连同管理人报酬和信用增级对这些集合资产管理计划、基金和有限合伙企业所产生的可变回报的风险敞口是否足够重大,从而表明本集团是主要责任人。如果本集团担任主要责任人的角色,则需要将这些集合资产管理计划、基金和有限合伙企业纳入合并范围。
某上市公司披露内容
案例二: