【MY学习笔记】如何确定集团合并财务报表应收账款预期信用损失率
01 案例来源
案例直通车:上市公司执行企业会计准则案例解析(2024)#案例2-18 如何确定集团合并财务报表应收账款预期信用损失率
案例2-18 如何确定集团合并财务报表应收账款预期信用损失率
一、案例背景
甲公司持有乙公司80%的股权,持有丙公司100%的股权。甲公司对乙公司、丙公司均具有控制权。甲、乙、丙三家公司的应收账款历史损失率见表2-11。
表2-11 各公司应收账款历史损失率
| 账龄 | 甲公司历史损失率 | 乙公司历史损失率 | 丙公司历史损失率 |
|---|---|---|---|
| 1年以内 | 5% | 1% | 10% |
| 1—2年 | 10% | 5% | 30% |
| 2—3年 | 20% | 10% | 50% |
| 3—4年 | 50% | 30% | 70% |
| 4—5年 | 80% | 50% | 80% |
| 5年以上 | 100% | 80% | 100% |
资产负债表日,对于合并财务报表中如何对预期信用损失进行估计,实务中存在如下两种处理方式:
方式一:自下而上的方法,即集团内各单位站在自身财务报表的角度,分别基于自身的数据估计本单位的预期信用损失率,然后在合并报表附注中将各单位计提预期信用损失的情况分别列示。因为各单位面对的客户群体及其信用风险不同,各自管理方式和管理水平也不同,所以应分别考虑预期信用损失的估计。
方式二:自上而下的方法,母公司结合各子公司的情况综合考虑后统一制定综合预期信用损失率。《企业会计准则第22号——金融工具确认和计量》第五十八条要求,企业计量金融工具预期信用损失应当反映通过评价一系列可能的结果而确定的无偏概率加权平均金额。
结合各单位应收账款的权重,计算出加权平均历史损失率见表2-12。
表2-12 各公司加权平均历史损失率
| 账龄 | 甲公司权重 | 甲公司 历史损失率 | 乙公司权重 | 乙公司 历史损失率 | 丙公司权重 | 丙公司 历史损失率 | 加权平均历史损失率 |
|---|---|---|---|---|---|---|---|
| 1年以内 | 40% | 5% | 40% | 1% | 20% | 10% | 4% |
| 1—2年 | 50% | 10% | 30% | 5% | 20% | 30% | 13% |
| 2—3年 | 50% | 20% | 30% | 10% | 20% | 50% | 23% |
| 3—4年 | 60% | 50% | 20% | 30% | 20% | 70% | 50% |
| 4—5年 | 60% | 80% | 10% | 50% | 30% | 80% | 77% |
| 5年以上 | 80% | 100% | 10% | 80% | 10% | 100% | 98% |
问题:集团合并财务报表中应收账款的预期信用损失率如何确定?
二、会计准则及相关规定
《企业会计准则第22号——金融工具确认和计量》(2017年修订)第五十八条规定:“企业计量金融工具预期信用损失的方法应当反映下列各项要素:
(一)通过评价一系列可能的结果而确定的无偏概率加权平均金额。
(二)货币时间价值。
(三)在资产负债表日无须付出不必要的额外成本或努力即可获得的有关过去事项、当前状况以及未来经济状况预测的合理且有依据的信息。”
《企业会计准则第22号——金融工具确认和计量(应用指南)》(2018年修订)规定:“对于某些金融工具而言,企业在单项工具层面无法以合理成本获得关于信用风险显著增加的充分证据,而在组合基础上评估信用风险是否显著增加则是可行的。例如,对于零售贷款,商业银行可能无法跟踪每个借款人的个人信用变化,从而无法在逾期前识别出信用风险的显著变化。然而,如果所有零售贷款的整体信用风险受当地经济社会环境的影响,银行就应当通过就业率等前瞻性经济指标在组合基础上进行信用风险变化的评估。因此,本准则第四十八条规定了以金融工具组合为基础进行评估的要求。
为在组合基础上进行信用风险变化评估,企业可以共同风险特征为依据,将金融工具分为不同组别,从而使有关评估更为合理并能及时识别信用风险的显著增加。企业不应将具有不同风险特征的金融工具归为同一组别,从而形成不相关的结论。
企业可能采用的共同信用风险特征包括:①金融工具类型;②信用风险评级;③担保物类型;④初始确认日期;⑤剩余合同期限;⑥借款人所处行业;⑦借款人所处地理位置;⑧贷款抵押率(Loan-To-Collateral,LTC)。
企业为评估信用风险变化而确定的金融工具组合,可能会随着单项资产层面以及组合层面的信用风险相关信息的可获得性的变化而变化。例如,如果由于企业信息系统的建设,过去无法获得的个人信用的变化信息现在变为可获得,企业就应当从以组合为基础的评估变更为以单项工具为基础的评估。”
三、案例解析
大型上市企业集团通常会开展多元化的经营,即下属各子公司会开展不同类型的业务,而各子公司开展不同业务所面临的客户类型不同,其面对的信用风险也会有所不同。
根据企业会计准则相关规定,公司通常应在单项工具层面计提预期信用损失。当企业在单项工具层面无法以合理成本获得关于信用风险显著增加的充分证据时,在组合基础上评估信用风险是否显著增加则是可行的。
在此情形下,上市公司可以根据客户的信用风险特征,并以相同的信用风险特征为基础,对类似的客户进行组合管理,并在组合层面分析其预期信用损失风险变动情况。
当组合内某一客户的信用风险特征发生变化,导致其与该组合内其他客户的信用风险特征明显不同时,上市公司应考虑是否将其从以组合为基础的评估变更为以单项工具为基础的评估,或者将其纳入到其他信用风险特征相同的组合中计提。
同时,在基于相同的客户信用风险特征计提预期信用损失后,上市公司无须在合并财务报表层面对所有的应收账款采用相同的预期信用风险计提比例。
02 学习笔记
1.合并层面ECL计算方法分析。实务中,存在两种做法:
(1)自下而上的方法。各算各的,即集团内各单位站在自身财务报表的角度,分别基于自身的数据估计本单位的预期信用损失率,然后在合并报表附注中将各单位计提预期信用损失的情况分别列示。依据:各单位客户群体与信用风险不同(实质判断)。
(2)自上而下的方法。母公司结合各子公司的情况综合考虑后统一制定综合预期信用损失率。也就是说从合并角度把所有合并范围内的公司放一起(或按本案例用权重加权平均)用迁徙率法计算ECL。依据:CAS22第58条,无偏概率加权平均金额。
这种方式简单直接,但忽略了合并报表层面和单体报表层面信用损失率之间的可能差异性。不同单体公司坏账准备计提方法可能不尽相同,单体报表与合并报表之间的连贯性、一致性、风险抵消因素均未完全经过仔细考虑。
2.本案例的观点。
优先级:单项评估优先,组合评估为辅。
分组:以相同信用风险特征为基础,特征变化时需要转换单项评估或其他组合。
本案例结论:在基于相同的客户信用风险特征计提预期信用损失后,上市公司无须在合并财务报表层面对所有的应收账款采用相同的预期信用风险计提比例。
3.关于迁徙率模型中剔除因素分析。
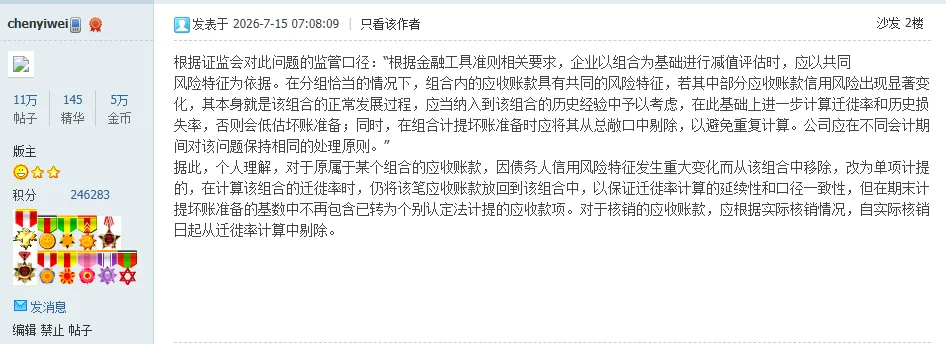
组合内风险特征变化后的处理(原则是计算迁徙率时需要延续和口径一致,不能剔除数据,但计算坏账准备时不再包含该数据,避免重复计算),具体参考chenyiwei版主问答回复内容(截图)。
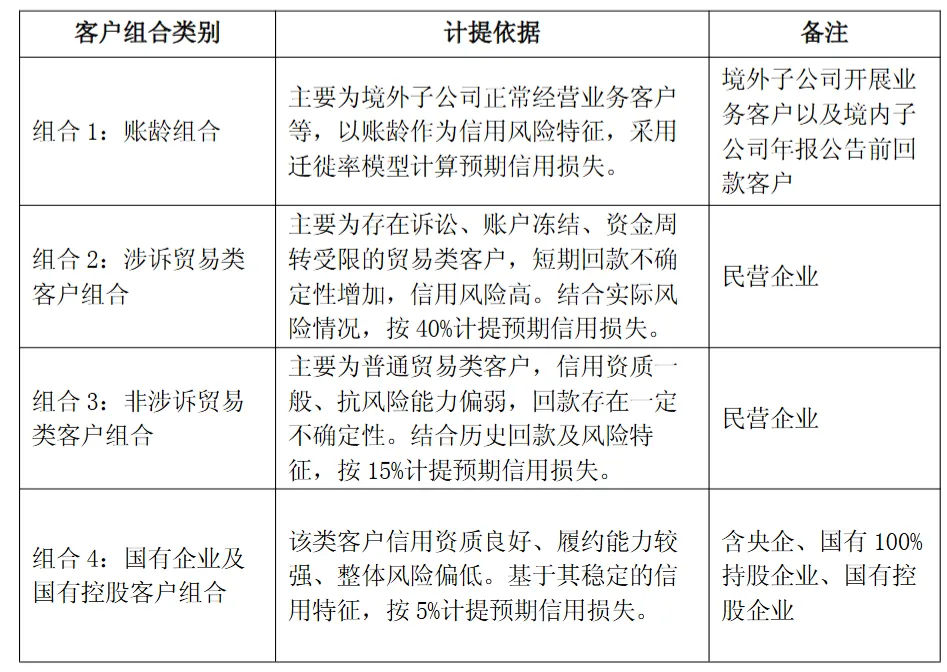
4.某上市公司问询函披露(节选)。