【CPA业务探讨】上市公司收到美国关税及利息退回是否作为非经常性损益探讨
问
视野网友:
陈版主您好,
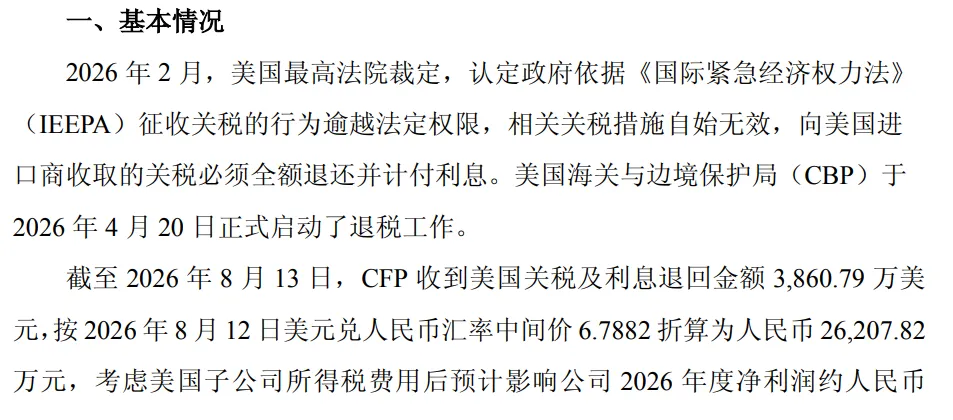
2026 年 2 月,美国最高法院裁定美国政府依据《国际紧急经济权力法》(IEEPA)加征的各类进口关税缺乏合法授权,相关关税措施自始无效,因此已向进口商收取的关税必须全额退还并计付利息。美国海关与边境保护局(CBP)于2026 年4月20日正式启动了退税工作。
上述退税款项是否属于《公开发行证券的公司信息披露解释性公告第1号——非经常性损益》所界定的非经常性损益?
答
视野版主chenyiwei:
此问题目前尚无统一的意见。
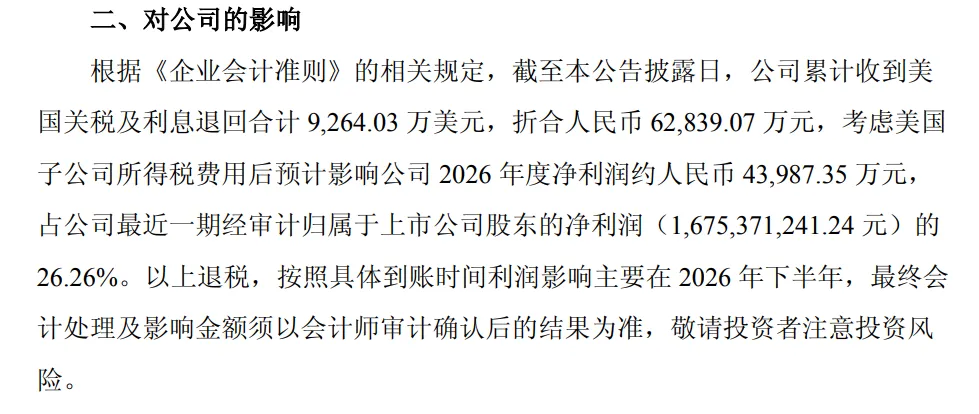
如果涉及征收和退还分属不同会计年度的情况,且退还涉及金额较大的,基于谨慎考虑,建议作为非经常性损益(虽然会计处理是将退回的关税冲减存货成本和销售成本)。
相关内容:
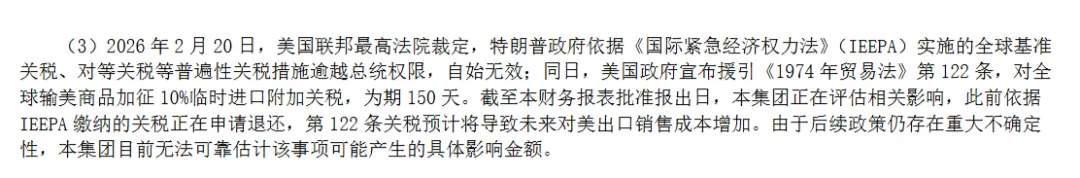
(1)某上市公司年报披露案例
(2)某上市公司公告