金融负债还是 权益工具一眼看穿判定,永续债 · 优先股 · 可转债的底层分类逻辑
这一块考的不是记忆,是判断 实质重于形式:名字叫什么不重要,看发行人有没有“无条件避免交付现金”的义务
01为什么是深水区
金融工具这一章,真正的分水岭不在三分类,而在金融负债与权益工具的区分。它考的不是背诵,而是实质重于形式的判断。
命名的迷惑性很强:叫“永续债”“优先股”的,既可能是负债也可能是权益。准则不看名字,只看合同里发行人有没有“无条件避免交付现金或其他金融资产”的义务。
02判定底层逻辑
准则(CAS 22,企业会计准则第22号——金融工具确认与计量)给出三类结果。金融负债:负有交付现金或金融资产,或在潜在不利条件下交换金融资产或负债的合同义务。
权益工具:满足“固定数量自身权益换固定金额”(fixed-for-fixed),且能无条件避免交付义务。
复合工具:同时含负债和权益成分(典型是可转债),需分拆。
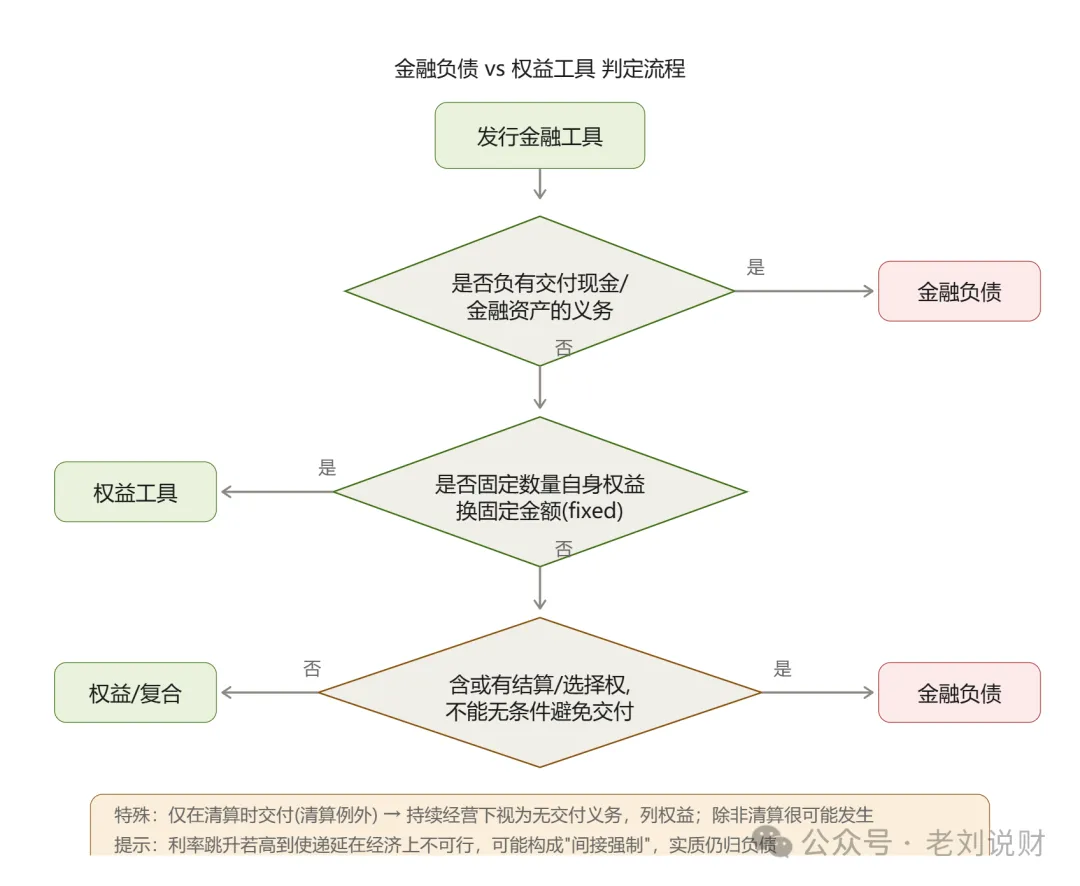
三步判定
第一刀:有无交付义务?有则负债→第二刀:fixed-for-fixed?是则权益→第三刀:或有结算不能免?否则权益/复合
03三个必须啃透的边界
边界一:清算例外
条款写“仅在清算时偿付”。持续经营假设下清算不很可能,视为无交付义务,列权益;若清算很可能发生,则不能免交付,列负债。判断的是“清算是否很可能”,不是条款字面。
边界二:利率跳升与递延权
可无限递延付息、无回售、无强制赎回,表面像权益。但利率跳升若高到使递延在经济上不可行(如第 5 年跳到 10% 且无上限),构成“间接强制”,可能实质是负债。教材口径:单纯跳升不必然导致负债,要看是否形成经济强制;有明确“不递延即违约或强制赎回”才负债。
边界三:自身权益结算的期权
用固定数量自身股票换固定金额(fixed-for-fixed),无论看涨看跌都算权益;若数量或金额任一方不固定,则算金融负债(衍生工具)。
04例题演练
CASE 01 回售条款 → 金融负债
题干:乙公司 2024 年 1 月 1 日发行优先股 1 亿元,年股息率 6%,股息可累计递延;持有人自第 5 年末起有权按面值回售给乙公司;乙公司无强制赎回义务。
拆解:无强制付息(可递延)、无强制赎回,但持有人有回售权 → 第 5 年末乙公司大概率需交付现金。
判定:乙公司不能无条件避免交付现金(回售权 = 交付义务)→ 金融负债(回售权本身是一项衍生金融负债)。
后续:支付的股息作为利息费用(财务费用),不进利润分配。
答案:列金融负债;年股息 600 万计入财务费用。
踩分点
结论(负债)2 分;理由(回售权构成交付义务、不能无条件避免)2 分;科目(利息费用而非利润分配)1 分。
易错:别因“优先股”“可递延”就判权益,回售权是决定性条款。
CASE 02 清算例外 → 权益工具
题干:丙公司发行永续债 5 亿元,约定“仅当公司清算时偿付本息”,无回售权,利率不跳升,利息可递延,丙公司持续经营正常。
拆解:仅在清算时交付 → 清算例外;持续经营下清算不很可能。
判定:正常经营中无交付义务,清算例外使义务不成立 → 权益工具。
后续:利息(若支付)作为利润分配,进留存收益。
答案:列权益工具;后续利息进利润分配。
踩分点
结论(权益)2 分;理由(清算例外 + 清算不很可能)2 分;科目(利润分配而非费用)1 分。
易错:别把“清算时偿付”当现实义务;判断的是清算可能性。
CASE 03 复合工具分拆(简要)
题干:丁公司发行可转债,面值 100,期限 3 年,票面 2%,转股价固定,持有人可转换为固定数量普通股(fixed-for-fixed)。
拆解:分拆为负债成分(债券现值,按不含转股权时的市场利率折现)+ 权益成分(发行价 − 负债部分)。
后续:负债利息按实际利率法计入财务费用,权益成分后续不摊销、不重分类。
踩分点:分拆思路 2 分;负债按摊余成本、权益不可重分类 2 分。
写在最后
高频易错清单
1.看名称不看合同义务(永续债、优先股直接当权益)。 2.忽视利率跳升构成的“经济强制”。 3.清算例外误判:持续经营下清算不很可能,应列权益。 4.把 fixed-for-fixed 自身权益结算当负债。 5.可转债未分拆负债与权益成分。
看义务不看名;能免交付才是股;fixed-for-fixed 算权益;有回售多半是债