现金流量表间接法:从净利润到经营现金流的7个调整项,逐个讲
文章解析现金流量表间接法中从净利润推导经营现金流的七类核心调整项。前四类针对非现金及非经营项目,后三类聚焦营运资金变动,旨在厘清权责发生制与收付实现制的差异。通过拆解调整逻辑,帮助读者理解净现比背后的经营实质与现金流持续性。
利润和经营现金流并排放在一起,经常对不上。一个按权责发生制记账,一个反映实际现金收付。两套规则之间,隔着非现金项目、非经营项目和营运资金变动。
从净利润到经营现金流,需要经过一系列调整。为了方便理解,我们把其中最常见、最值得关注的项目归纳为七类。
先说明边界:这七类是教学归纳,不是准则规定的完整调整清单。实际现金流量表补充资料还可能涉及固定资产报废损失、公允价值变动损益、递延所得税变动等项目,具体以报表披露为准。
只看两个数字的差额,知道现金比利润多还是少。拆开中间的调整项,才知道这个差额是怎么来的,以及明年还会不会在。
间接法做的就是这样一件事:从净利润出发,把权责发生制下的利润,一项一项调成经营现金流。
为什么需要间接法
利润表以权责发生制为基础:企业履行履约义务、满足收入确认条件时确认收入,相关费用在发生或满足确认条件时计入当期损益。经营活动现金流则反映企业当期实际收到和支付的经营活动现金。
两套规则之间,隔着三类差异。
01非现金项目
折旧、摊销、减值,减少了利润,但没有流出现金。编制经营现金流时,要把它们加回来。
02非经营项目
财务费用中的利息相关项目、投资收益和处置损益,影响了净利润,但相关现金流不属于经营活动。编制经营现金流时,要按现金流量表的分类口径对它们进行调整。
03经营性营运资金变动
存货、应收账款、应付账款、合同负债,这些科目的变化占用了现金或释放了现金,但它们不进入净利润。
编制经营现金流时,要逐项调整。
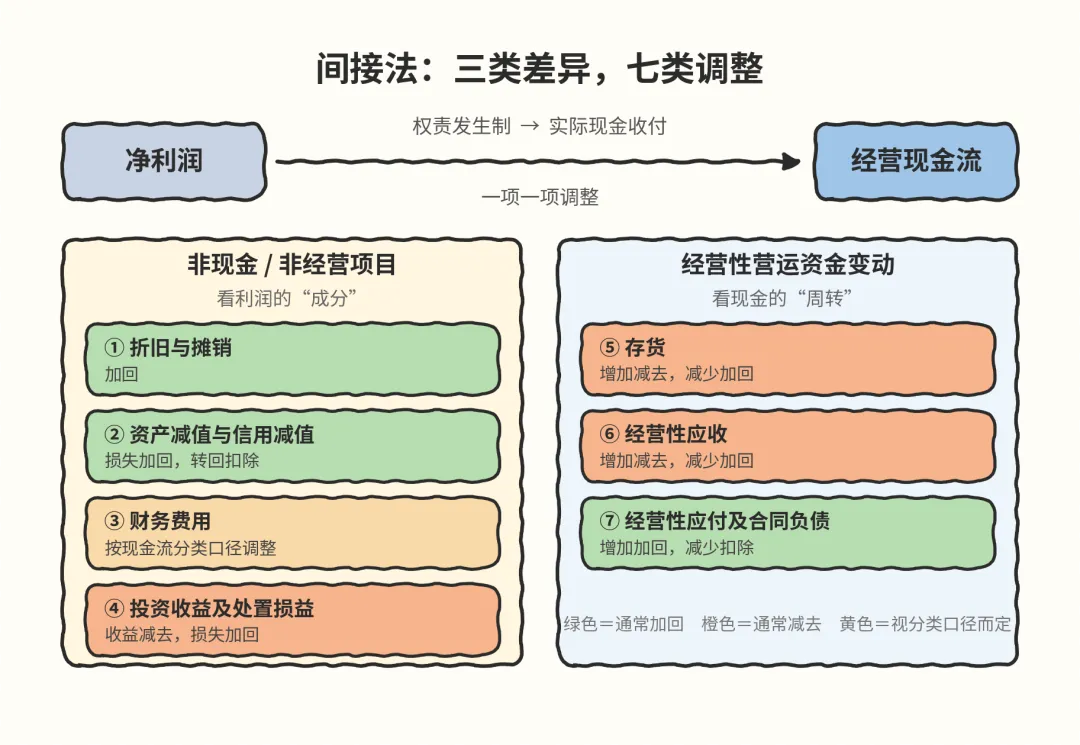
三类差异,七类调整。前四类处理非现金和非经营项目,后三类处理营运资金。
第一类:折旧与摊销——加回
折旧是固定资产按年限分摊到利润表上的费用。摊销是无形资产和长期待摊费用的分摊。
这两项减少了净利润,但当期没有对应的现金流出。厂房三年前建的,钱三年前就花了。设备五年前买的,钱五年前就付了。折旧摊销只是把过去的支出摊到现在的利润表上。
所以从净利润调经营现金流,要把折旧摊销加回。
在现金流量表补充资料里,找“固定资产折旧”“无形资产摊销”“长期待摊费用摊销”等科目。加回的时候,要把这几项加全,不能只加固定资产折旧,漏掉无形资产摊销。
常见坑:只加回管理费用和研发费用里的折旧摊销,忘了制造环节的折旧已经计入营业成本。加回不完整,经营现金流会被低估。
第二类:资产减值与信用减值——损失加回,转回扣除
资产减值准备、信用减值损失,减少了利润,但没有流出现金。
应收账款计提坏账准备,存货计提跌价准备,商誉计提减值,这些动作在利润表上形成损失,在资产负债表上减少资产账面价值。但当期没有现金流出。
所以从净利润调经营现金流,要把当期计入损益的减值损失加回。
在现金流量表补充资料里,找“资产减值准备”“信用减值损失”等科目。加回的是当期计入损益的金额,和资产负债表上的余额是两回事。
如果当期发生减值转回,利润表会确认减值利得,间接法就需要反向调整,从净利润中扣除。
常见坑:把减值加回,就认为现金创造能力没有问题。减值虽然是非现金项目,但它背后往往对应着资产回报下降。加回是会计处理,资产质量是另一回事。
第三类:财务费用——按现金流分类口径调整
财务费用里的利息相关项目,可能影响净利润,但不一定属于经营活动现金流。
在现金流量表补充资料中,间接法需要根据现金流量表的分类口径,对相关项目进行调整。不能直接把利润表中的财务费用全额加回。
财务费用不等于利息费用。财务费用还可能包括利息收入、汇兑损益、手续费等。不同项目在现金流量表中的分类不同,调整方向也不同。
常见坑:把财务费用全额加回,没有区分利息费用和其他财务费用。也有的分析场景下,财务费用不剔除,取决于分析目的。
第四类:投资收益及处置损益——收益减去,损失加回
投资收益和处置长期资产形成的损益,可能影响净利润,但其中部分项目对应的现金流属于投资活动,需要在间接法中进行调整。
一家公司处置了一块资产,赚了钱,利润表上形成处置收益。这笔钱是投资活动带来的,不是经营活动带来的。编制经营现金流时,要把这部分收益从净利润中扣除;如果形成的是损失,则反向加回。
权益法核算的长期股权投资损益,通常也需要在间接法中调整出去。公允价值变动等其他非现金项目,应根据具体情况单独调整,不能简单归入投资收益一类。
常见坑:只减投资收益,忘了减处置收益。或者把投资收益全额减去,没有区分哪些属于经营活动。
第五类:存货变动——增加减去,减少加回
存货增加,说明更多资金沉淀在尚未销售的商品或材料中。它通常会占用经营性营运资金,因此在间接法中作为减项。
但存货增加不等于当期已经支付了同等金额的现金。企业采购存货可能赊购,现金还没有付出去;这部分影响还会通过经营性应付项目反映。
存货减少,说明存货占用释放,在间接法中作为加项。
在现金流量表补充资料里,找“存货的减少(增加)”科目。注意符号:存货增加,用负数表示;存货减少,用正数表示。
常见坑:把存货余额的变化,直接当成现金流的变化。余额变化是观察线索,现金流量表补充资料里的调整项才是进入经营现金流计算的口径。
第六类:经营性应收变动——增加减去,减少加回
应收账款、应收票据增加,通常说明收入已经确认,但货款尚未收回;预付款项增加,则说明企业提前支付了采购或服务款。这些变化通常会占用经营性营运资金,在间接法中作为减项。
应收减少,说明回款或占用释放,在间接法中作为加项。
在现金流量表补充资料里,找“经营性应收项目的减少(增加)”科目。这个科目通常是一个合计数。应收账款只是其中一项,预付款项、应收票据、其他应收款里的经营性部分也在里面。
常见坑:只盯应收账款,忘了预付款项、应收票据、其他应收款里的经营性部分。资产负债表科目的增减是现金流调整的线索,不等于现金收付金额本身,还要结合应付账款等项目一起看。
第七类:经营性应付及合同负债变动——增加加回,减少扣除
经营性应付包括应付账款、应付票据、应付职工薪酬、应交税费等。
合同负债反映企业已经收取或有权收取客户对价、但尚未履行相应履约义务的部分。它不完全等同于预收货款,范围可能包括预收商品款,也包括预收服务款。
这些项目增加,说明企业尚未支付相应款项,或者提前取得了客户资金,在间接法中会增加经营活动现金流。减少则反向调整。
在现金流量表补充资料里,找“经营性应付项目的增加(减少)”科目。合同负债的变动,通常体现在经营性应付项目的调整中,但不应把它简单等同于应付账款。
常见坑:把应付账款增加直接当成好事。应付增加可能是采购规模扩大,也可能是付款周期拉长。要看应付账款周转天数,判断这种现金来源是否可持续。
演算:七类调整走一遍
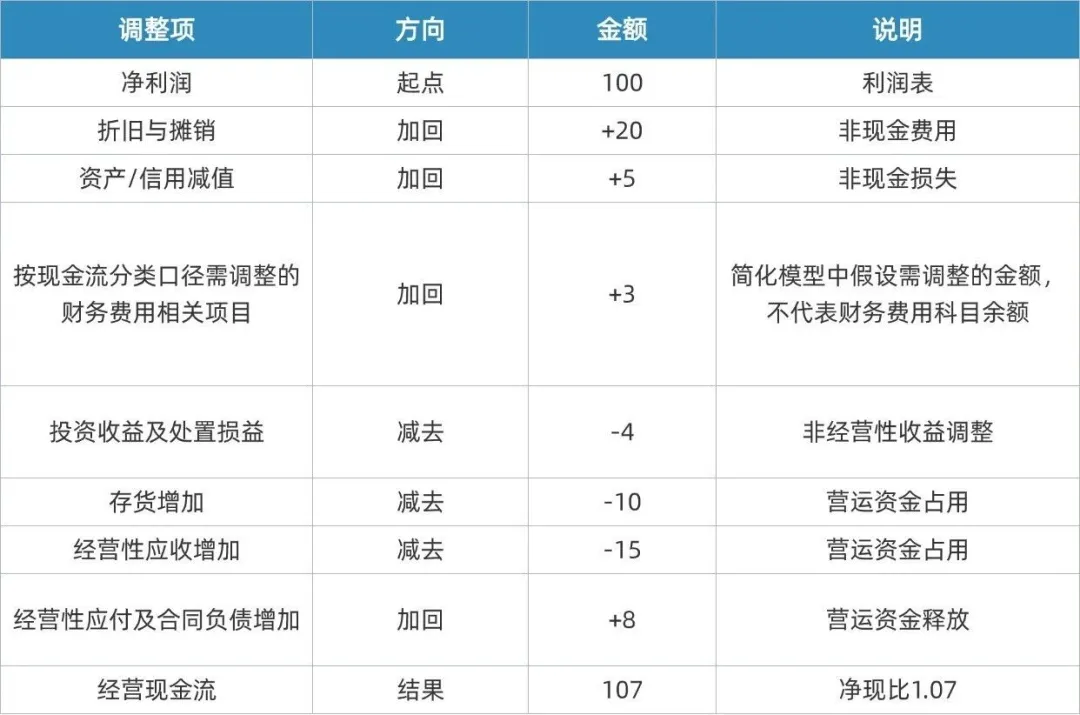
以下用简化模型推演,数字仅用于演示调整方向。
假设一家制造企业,净利润100。七类调整如下:
折旧与摊销:+20。 资产减值与信用减值:+5。 按现金流分类口径需调整的财务费用相关项目:+3。 投资收益及处置损益:-4。 存货增加:-10。 经营性应收增加:-15。 经营性应付及合同负债增加:+8。 经营现金流=100+20+5+3- 4-10-15+8=107。 净现比 =107/100=1.07。
在这个简化案例中,加回合计36,减项合计29,最终净增加7。
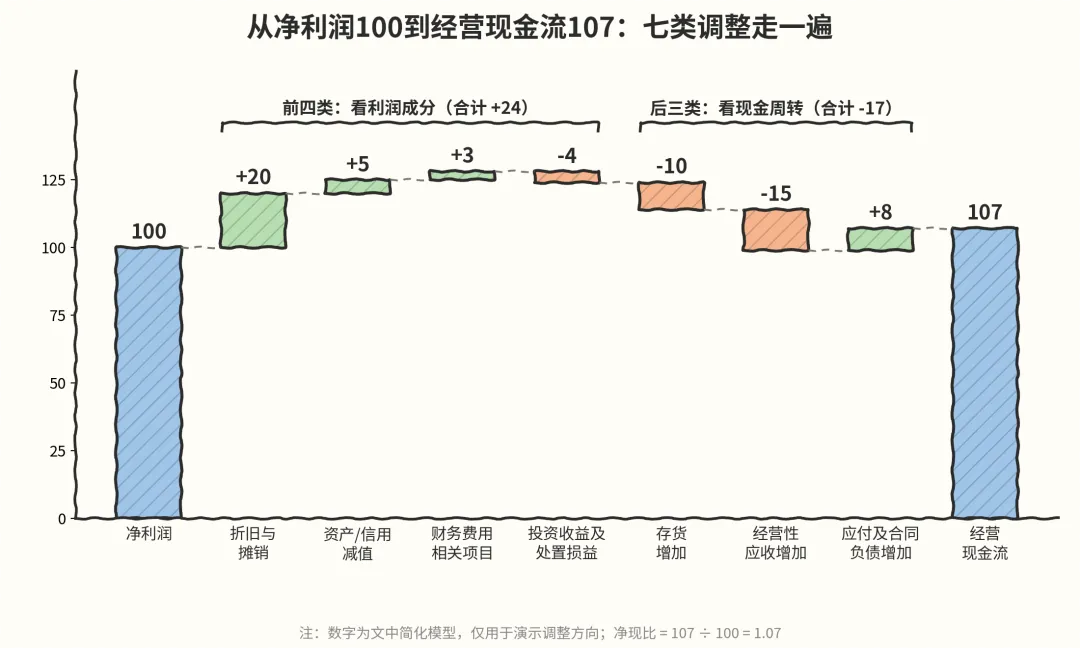
怎么读:前四类看利润成分,后三类看现金周转
- 前四类——折旧摊销、减值、财务费用、投资收益及处置损益——解释的是净利润和经营现金流之间的“非现金、非经营”差异。
折旧摊销加回较多,通常说明企业有较大的长期资产投入,后续还要结合资本开支判断维持经营需要多少现金。减值加回较多,则要进一步检查应收账款、存货、商誉等资产的质量。两者虽然都属于非现金调整,背后的经营含义并不相同。
财务费用调整,反映的是相关损益项目与经营活动现金流之间的分类差异。具体属于经营活动还是筹资活动,要看现金流量表的列报口径。对不属于经营活动的投资收益进行调整,说明净利润中包含了来自投资活动或非经营性项目的损益。
这两项提醒分析者:净利润里有多少来自经营,有多少来自筹资和投资安排。
- 后三类——存货、经营性应收、经营性应付及合同负债——解释的是营运资金对现金的占用和释放。
存货和经营性应收增加,通常占用现金;经营性应付和合同负债增加,通常释放现金。
三类调整合起来,反映经营性营运资金变动对经营现金流的影响。
前四类看利润的“成分”,后三类看现金的“周转”。七类拆完,净现比1.07才不是一个孤立的数字。
提醒:财务费用、投资收益是否剔除,取决于分析目的
间接法编制现金流量表,有固定的分类规则。财务费用的调整、投资收益的减去,是为了把经营活动现金流从筹资和投资活动里分离出来。
但分析目的不同,处理方式可能不同。
-
如果做经营现金流质量分析,按准则口径调整财务费用、减去投资收益,能看清经营活动本身的现金创造能力。
-
如果做自由现金流计算,处理方式又不一样。FCFF通常从EBIT出发,计算税后经营利润,再加回折旧摊销、扣除资本开支和营运资金增加。
FCFE通常从净利润出发,在调整非现金项目、资本开支和营运资金后,再考虑净借款。两者的起点和债务处理方式不同。
还要注意:现金流量表补充资料的间接法调整,是为了解释经营活动现金流;FCFF、FCFE是估值分析中的现金流口径。两者相关,不能把它们理解成同一套七类调整换个方向。
所以,看到一份现金流量表补充资料,先确认一件事:这张表是按什么口径编制的?分析目的是什么?口径不同,七类调整的方向和金额可能不同。
收尾
净现比1.07只是结果。真正值得关注的是:经营现金流中有多少来自主营业务回款,有多少来自应付项目增加,又有多少只是非现金费用的加回。
调整项的方向告诉我们现金流是怎么变化的。调整项背后的经营原因,才决定这种变化有没有持续性。