收入确认:合同约定了异议期,且出现退换货情况,仍以签收确认收入是否符合会计准则规定?
永志半导体在存在异议期及低比例退换货的情况下,以签收作为收入确认时点。分析表明,相关条款属常规质量保障,未阻碍控制权转移,且实际退货率低、会计处理合规。该政策符合《企业会计准则第14号——收入》规定,并与同行业可比公司保持一致。
本文整理自永志半导体反馈意见回复
01问询
请发行人说明:结合异议期等合同约定、退换货情况,分析签收确认收入是否符合《企业会计准则》规定,与同行业可比公司是否一致。
【公司简介】江苏永志半导体材料股份有限公司主要从事半导体芯片封装材料的研发、生产和销售,主要产品包括引线框架和封装基板。
02回复
(一)异议期等合同约定、退换货情况
报告期,公司与前五大客户在销售合同/订单中关于异议期/质量相关条款约定的情况如下:
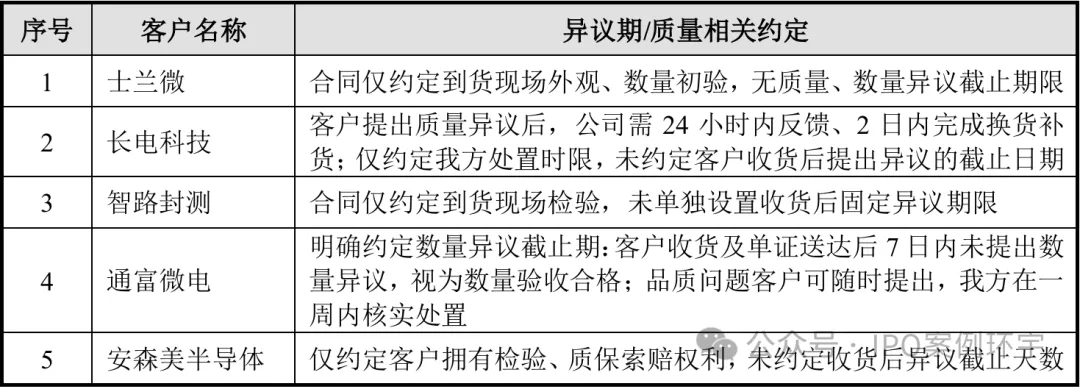
整体来看,仅通富微电设置7天数量异议截止条款,该7天异议期仅适用于到货数量的清点差异,若客户未在收货后7日内提出数量异议,视为数量验收合格;产品质量异议不受该期限限制,属于常规的质保条款。因此,异议期/质量相关的约定不影响已签收商品的控制权转移,进而不影响公司对通富微电的收入确认时点和依据的准确性。报告期内,通富微电的平均退换货率在2%以内,主要因质保条款触发,退换货率处于较低水平。其余主要客户均无固定后置异议期;主要合同的异议、质保条款均为常规质量保障类约定,不构成阻碍商品控制权转移的重大约束。
报告期内,公司退换货情况如下:
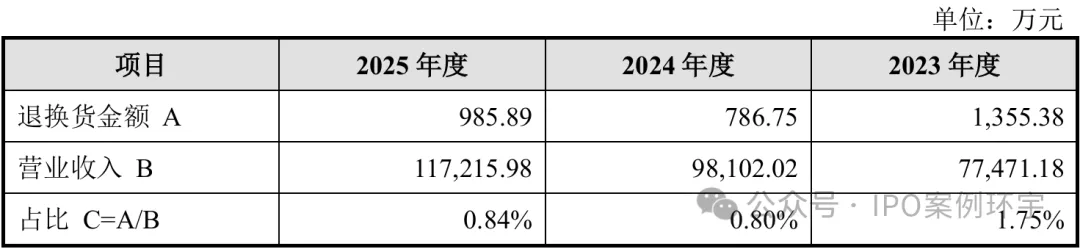
由上表可知,报告期内,退换货金额占当期营业收入的比例分别为1.75%、0.80%和0.84%,退货换货的主要原因系产品质量瑕疵(变形、毛刺、尺寸超差、氧化、镀层缺陷等)及包装破损、标识不符等问题。报告期内退换货均为少数单批次质量问题,不存在整单大额无理由退回情形,整体退货占比低。会计处理上,公司实际发生退换货时,同步冲减当期营业收入、营业成本,账务处理符合准则要求。
针对客户退换货问题,公司持续完善全流程质量管控:成品出库前增加多重复检工序;优化生产设备工艺参数;强化员工操作、质检培训;建立不良品回溯机制,对退货批次追溯生产工序问题并整改。伴随生产工艺成熟、质检体系完善,产品不良率有所下降,退换货占比也有所降低。
(二)签收确认收入是否符合《企业会计准则》规定
《企业会计准则第14号一收入》下确认收入的判断标准为客户取得商品控制权,即客户能够主导商品使用、获取几乎全部经济利益,企业不再持有商品所有权上的主要风险与报酬。结合合同异议条款、实际退换货情况逐项分析如下:
1、货物签收后,客户已取得完整支配权
货物送达客户指定厂区并完成签收,运输途中毁损灭失风险已由公司转移至客户;签收后客户可直接投入封装生产、自由对外处置,完全主导产品使用并享有全部经济收益。合同附带的异议、质保条款仅针对较小概率的瑕疵,不改变签收时点客户已控制商品的事实。
2、异议期、质保条款不属于阻碍控制权转移的重大退货权
根据会计准则的规定,仅在客户拥有重大无条件退货权、存在极大概率的大额退回时,公司才需延迟确认收入。公司与客户签订的合同仅设置常规质量异议或质保保障,不存在客户可无理由、大批量退回货物的约定。
3、签收后公司无持续重大履约义务
完成货物交付签收后,公司仅承担售后质保维修等义务,不再参与客户对商品的使用、处置流程,不保留商品相关管控权利,不存在回购、持续代管等影响收入确认的特殊安排。
4、退换货会计处理匹配准则要求
公司于实际发生退回当期冲减对应收入成本,由于退货发生金额占比较小、无批量退回预期,该处理方式具备合理性,符合实务通行判断。
综上,尽管部分客户合同约定异议、质保相关条款,但仅为行业通用质量保障安排,不存在足以否定签收时点控制权转移的重大退货权利,公司以客户签收作为收入确认时点,符合《企业会计准则第14号一收入》规定。
(三)同行业可比公司收入确认政策对比
公司与同行业可比公司的直销业务中直接销售的收入确认政策如下:
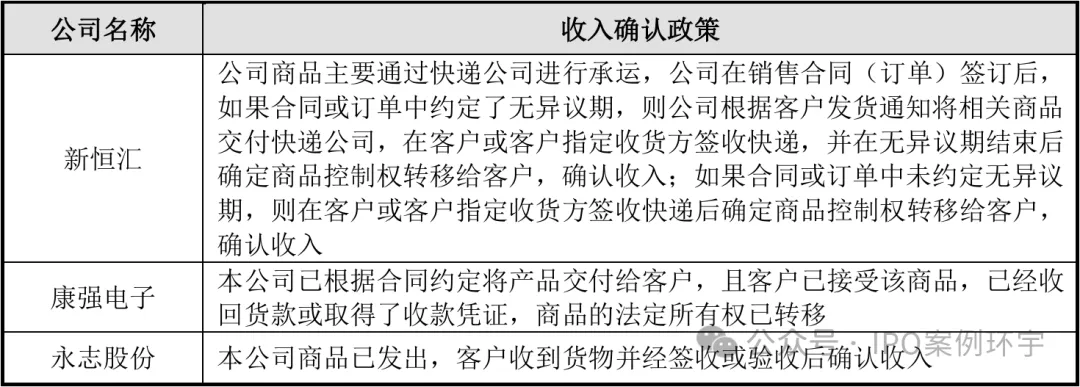
同行业可比公司中,新恒汇、康强电子均以客户签收作为收入确认时点。其中,新恒汇在合同中约定无异议期的情况下,选择在无异议期届满后确认收入,系其基于自身业务模式、合同条款及风险判断作出的会计政策选择,而公司仅通富微电一家客户约定了7天数量异议期,且该期限仅针对数量核对,不涉及质量复检及控制权判定。因此,公司在签收时点确认收入是在合同条款和商业实质基础上对准则的合理适用。
综上,公司签收确认收入的会计政策、判断逻辑与同行业可比公司基本一致,符合行业通行会计处理惯例。