报表都对,也可能全错:勾稽关系复核的三层体检
文章基于2025年审计警示函案例,剖析勾稽关系复核在发现报表内部矛盾中的关键作用。通过构建报表间、附注间及底稿间的三层体检体系,系统梳理了12组核心等式与高频核对点。旨在强调横向勾稽是审计复核的标准动作,能有效拦截因缺乏交叉验证导致的系统性错误。
先看一个2025年真实案例,四个字概括:披露打架。
安永华明审计雪榕生物(〔2025〕26号),子公司2022年实际存在折旧年限10年的运输工具、折旧年限3年的机器设备、使用寿命15年的房屋建筑物——但财务报表附注里披露的会计政策,和实际执行的折旧年限对不上。
审计师做了折旧测算,程序没有大问题。但附注披露的数字与实际执行的口径不一致这一层,没人核对。
这就是勾稽关系复核的典型场景:每一张表单看都对,拼起来就是错的。
一、勾稽复核为什么是"最后一道网"
复核一份审计报告,我习惯把程序分成两类:
• “深"的程序:函证、监盘、细节测试——验证单个数字对不对;
• “横"的程序:勾稽核对——验证数字之间该连的有没有连上。
深的问题,专项程序能兜住;横的问题,只有勾稽能兜住。而2025年警示函里,栽在"横"上的案例,一个比一个典型:
• 证通电子(中勤万信,〔2025〕154号):收入底稿《营业收入前十名明细表》用错误税率计算不含税收入,导致该表销售收入与营业收入审定数直接矛盾——底稿内部打架,无人发现;
• 宁科生物(信永中和,〔2025〕9号):“营业成本明细及月波动分析表"与"存货—产成品计价测试表"里,同一个月、同一个产品的单位成本,两个底稿两个数,且差异较大;
• 灵康药业(中审众环,〔2025〕9号):归档底稿的审定数与试算平衡表(TB)不一致——报告都出了,底稿和TB还没对齐;
• 康欣新材(中喜,〔2025〕89号):完成阶段底稿与审计报告中关键审计事项的记录不一致——底稿写的和报告写的,两套说法。
看出共性了吗?这些错误没有一个藏在难查的地方,全在大路面上——就躺在两张表之间,等一个愿意核对的人。
二、三层勾稽,逐层体检
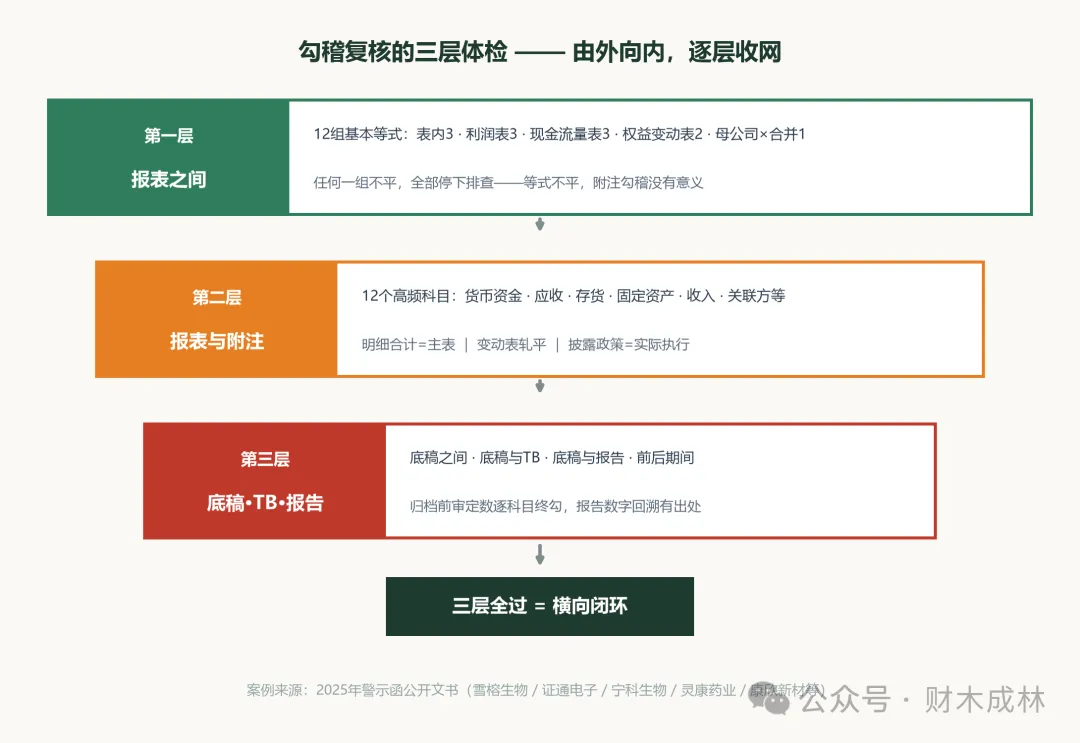
我把报告复核的勾稽核对拆成三层,由外向内。
第一层:财务报表之间的勾稽
四张主表是一个整体,先跑12组基本等式:
• 资产负债表内部3组:资产=负债+权益;明细加总=合计行(SUM范围没更新是Excel编表第一杀手);期末−期初=变动且与附注对上;
• 对利润表3组:未分配利润变动=净利润−提取盈余公积−分配±调整;净利润=归母+少数(逆流按比例分摊);综合收益=净利润+OCI税后;
• 对现金流量表3组:现金及等价物=货币资金−受限存款(最高频翻车点);净增加额=期末−期初;间接法调节表轧平;
• 对权益变动表2组:每列期末=资产负债表该科目(一列一列对,别只对合计);综合收益行与利润表互证;
• 母公司×合并1组:各科目差异可解释(长投差额=合并抵销调整)。
这一层错,报表使用者第一眼就能看穿——但2025年依然有案例栽在这里,因为编表的人换了、衔接的人没了。
第二层:报表与附注之间的勾稽
这一层是2025年的重灾区,三个真实案例三种打法:
• 打法一:披露与实际执行不符——雪榕生物(〔2025〕26号),附注披露的折旧政策 vs 实际折旧年限,两套口径;
• 打法二:披露与确认时点不符——佳士科技(大华,〔2025〕10号),外销收入实际确认时点与附注披露的收入确认政策不一致,部分收入跨期;
• 打法三:披露自相矛盾——天马国药(北京兴荣华,〔2025〕82号),年报里同时披露了两种相互矛盾的收入确认政策,审计师未予关注。
高频科目重点核对六组关系:货币资金(受限口径)、应收(计提比例=披露政策)、存货(变动表轧平)、固定资产(披露年限覆盖实际执行)、收入(分类合计=主表+时点=政策+税率复核)、关联方(专项说明=实际占用)。
第三层:底稿-底稿、底稿-报告之间的勾稽
审计的"内循环”,最容易在赶工时断裂:
• 底稿之间:宁科生物案例——同一数据两张底稿两个数。重点核对"同一数据多处出现"的场景;
• 底稿与TB:灵康药业案例——归档前必须做最终TB与审定报表逐科目勾稽;
• 底稿与报告:康欣新材案例——报告里引用的数据回到底稿找得到出处吗?三维股份同样翻车:底稿记录与年报披露不一致;
• 前后期间:本期期初数=上期审定数(含追溯调整的重新表达)。
三、一张勾稽复核路线图
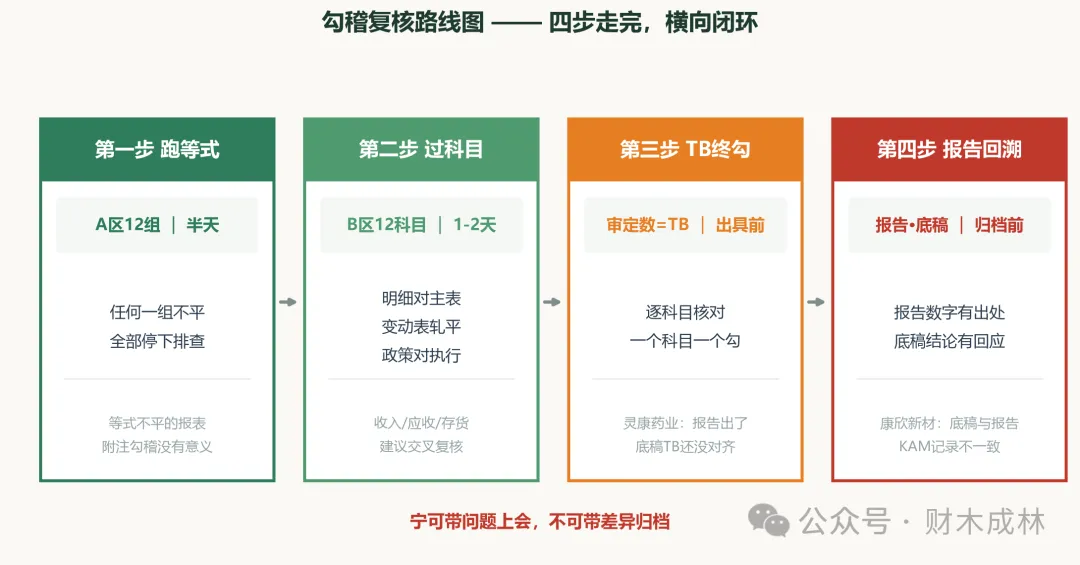
第一步跑A区12组等式(半天)——任何一组不平,全部停下排查;
第二步过B区12科目(1-2天)——明细合计对主表,政策对执行,表述对表述;
第三步TB终勾(出具前)——审定数与TB逐科目核对,一个科目一个勾。TB是审定报表的数据源头,没跟TB对平就出报告,等于带着未知差异出门;
第四步报告回溯(归档前)——报告每个数字在底稿有出处,底稿每个结论在报告有回应——成稿之后的最后一道回溯。
四步做完,才算"横向"闭环。深挖的程序各所各有高招,但横向勾稽是标准动作,没有资格谈风格。
写在最后
勾稽复核是整个审计工作里最不"高级"的部分——不涉及职业判断,不考验专业直觉,就是一行一行对。
但2025年警示函里的这些案例证明:栽在判断上的审计师是少数,栽在"没核对"上的是多数。
雪榕生物的折旧年限、证通电子的税率、灵康药业的审定数——每一个错误,只需要一个核对动作就能拦住。复核的价值,往往就体现在这些最便宜的动作里。