【实务问答】预期信用损失(ECL)测算实操:迁徙率法+前瞻性信息+组合划分
📌 本文 5 个关键点
① 三阶段模型:一笔债权,三种计提口径 ② 迁徙率法:用历史的「迁徙」推算未来的「坏账」 ③ 前瞻性信息:为什么监管报告反复点名 ④ 组合划分:把「同质」的放在一起 ⑤ 审计四必查:从假设到回溯检验
01 / 三阶段模型:一笔应收,三种命运
预期信用损失(ECL)是新金融工具准则(CAS 22,与 IFRS 9 趋同)的核心。按财会〔2017〕7 号的施行安排,境内外同时上市的企业自 2018 年 1 月 1 日、其他境内上市公司自 2019 年 1 月 1 日、执行企业会计准则的非上市企业自 2021 年 1 月 1 日起施行,取代了此前的 「已发生损失」模型——从「坏账真发生了才计提」转向「预期会发生的损失提前计提」。
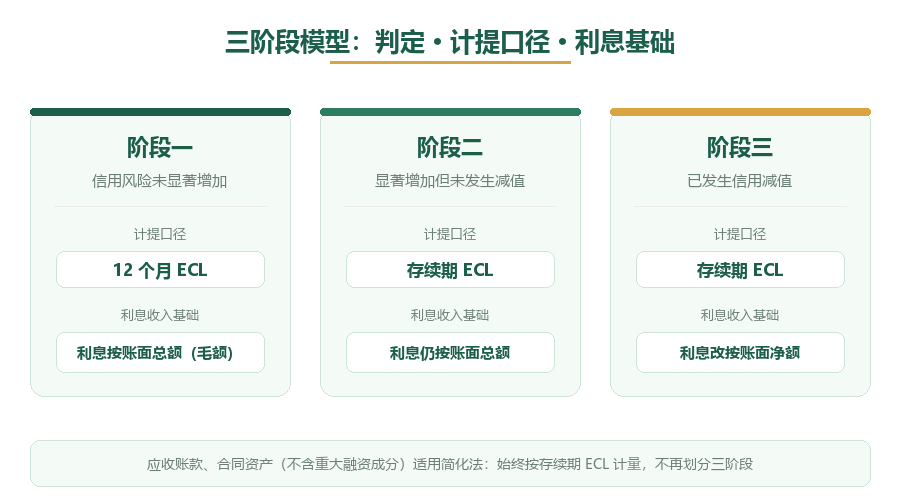
三阶段判断的是两件事:信用风险有没有显著上升、有没有客观减值证据——而不是「有没有坏账」。阶段直接决定:计提多少(12 个月 ECL 还是存续期 ECL),以及利息收入按总额还是净额算。
■ 三阶段模型:ECL 口径与利息基础
阶段一 · 信用风险未显著增加计提口径
12 个月预期信用损失;利息收入按账面总额(毛额)计提。
阶段二 · 信用风险显著增加计提口径
存续期预期信用损失;利息仍按毛额计提(尚未减值)。
阶段三 · 存在客观减值证据计提口径
存续期预期信用损失;利息改按账面净额(扣除减值)计提。
一个高频误区:不少人以为所有金融工具都要走三阶段。其实,对不含重大融资成分的应收账款和合同资产,准则要求始终按整个存续期 ECL 计量损失准备(即「简化法」),不再划分三阶段。所以实务中大量应收账款是存续期 ECL「一提到底」;真正需要逐项做三阶段判断的,主要是贷款、债券、租赁应收款等金融资产。
02 / 迁徙率法:用历史的「迁徙」推算未来的「坏账」
迁徙率法(migration / transition-rate method)是组合 ECL 常用的落地方法之一。核心思路很朴素:看历史上应收账款是怎么一步步「恶化」的,用这个规律去推算未来。
▍五步落地
1 | 把应收按账龄分组:如 1 年内、1–2 年、2–3 年、3 年以上。
2 | 统计各账龄段在后续期间「迁徙」到下一账龄段(或走到违约)的比例,即迁徙率。
3 | 把各年迁徙率连乘,得到每个账龄段累计违约的概率(连乘)。
4 | 结合历史损失率或赋予损失严重度,得到各账龄段的历史 ECL 率。
5 | 引入前瞻性信息(见 03)调整,用「预期 ECL 率 × 当前应收余额」算出减值准备。
实务要点:迁徙率要取多期平均而非单年,并做模型回溯(back-testing)——拿模型预测去比对实际坏账,差异大了就要调假设。监管报告点名过「直接照搬账龄比例、未经过迁徙率推导和前瞻性调整」的做法。
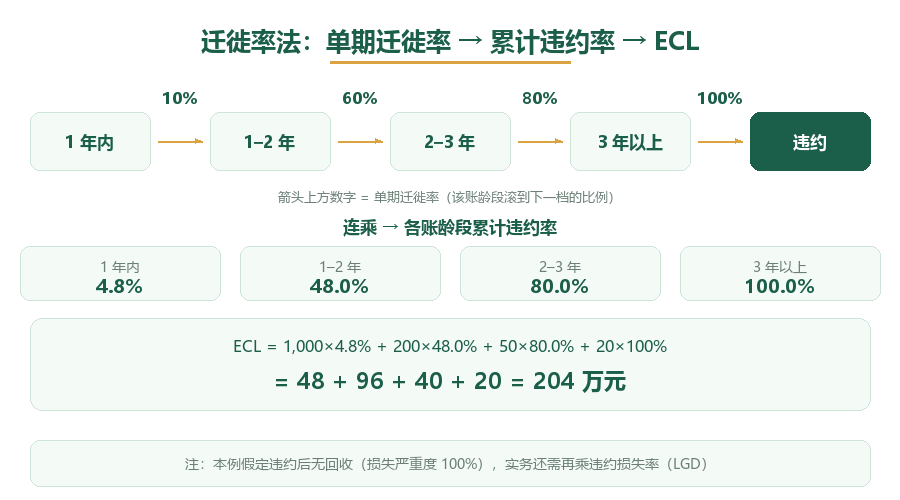
▍一个可以照着算的示例 先假定某组合历史上的滚动规律:1 年内的应收有 10% 会滚到 1–2 年,1–2 年的有 60% 滚到 2–3 年,2–3 年的有 80% 滚到 3 年以上,而进入 3 年以上的最终全部走到违约(100%)。把某一段之后各期的迁徙率连乘,就得到「从当前账龄一路走到违约」的累计违约率。
■单期迁徙率连乘 → 各账龄段累计违约率(示例)
| 账龄迁徙 | 单期迁徙率 | 累计违约率 |
|---|---|---|
| 1 年内 → 1–2 年 | 10% | 4.8% |
| 1–2 年 → 2–3 年 | 60% | 48.0% |
| 2–3 年 → 3 年以上 | 80% | 80.0% |
| 3 年以上 → 违约 | 100% | 100.0% |
连乘过程:1 年内段 = 10% × 60% × 80% × 100% = 4.8%;1–2 年段 = 60% × 80% × 100% = 48.0%;2–3 年段 = 80% × 100% = 80.0%;3 年以上段 = 100%。
再用「预期违约率 × 当前余额」算出减值准备。假设当前各账龄余额为 1 年内 1,000 万元、1–2 年 200 万元、2–3 年 50 万元、3 年以上 20 万元,则 ECL = 1,000 × 4.8% + 200 × 48.0% + 50 × 80.0% + 20 × 100% = 48 + 96 + 40 + 20 = 204 万元。
两点提醒:一是本例假定违约后无回收(损失严重度按 100%),实务中还要再乘一个违约损失率(LGD);二是算完必须拿实际坏账做回溯检验,预测与实际差得远,就要回头改假设,而不是年年照抄。
03 / 前瞻性信息:为什么监管报告反复点名**
CAS 22 明确要求将 「前瞻性信息」 纳入 ECL 计量,不能只看历史。难点在于——宏观经济下行时,历史迁徙率会系统性低估未来损失。
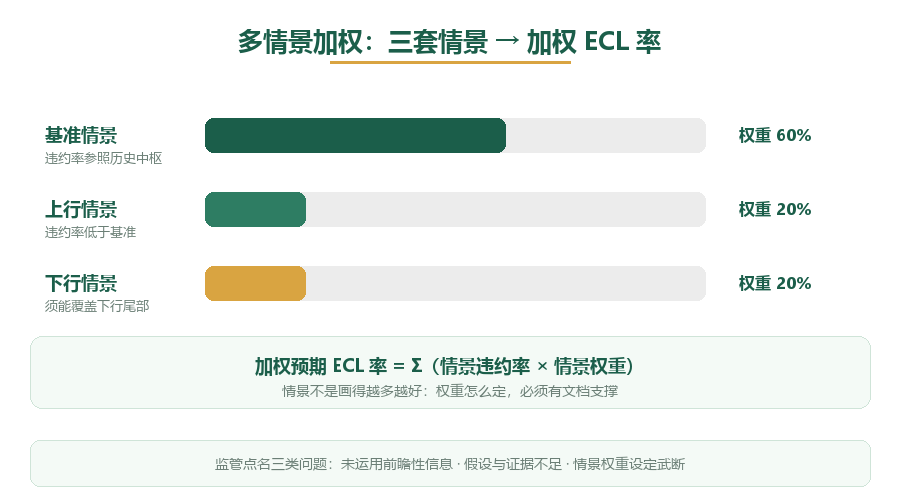
落地通常分两步:先挑出与违约率确实相关的宏观指标(如 GDP 增速、行业景气指数、失业率等),建立「宏观指标 → 预期违约率」的映射关系;再设定基准、上行、下行三套情景及各自权重,加权得出最终的预期 ECL 率。情景不是画得越多越好,权重怎么定必须有文档支撑——这也是监管检查最先翻的地方。
监管视角
监管点名的三类问题
证监会《2025 年报会计监管报告》与财监〔2026〕6 号多次点名 ECL:① 未恰当运用前瞻性信息,直接照搬历史损失率;② 前瞻性调整的假设与支持性证据不足;③ 情景权重设定武断,缺乏文档支撑。
04 / 组合划分:把「同质」的放在一起
ECL 不是一笔一笔算,而是按「共同信用风险特征」分组(组合)后估算。划分得越同质,模型越准——同组内的违约规律才接近。
常见划分维度:产品类型、客户评级、行业、地区、担保物类型、账龄、是否关联方等。监管点名的问题恰恰是「组合划分不合理」:把信用风险截然不同的资产塞进同一组,导致计提偏差。
■组合划分的做法与雷区
先做粗分按产品 / 业务线
如应收、融资租赁、贷款分立,避免混用违约规律。
再按风险特征细分评级 / 行业 / 担保
对公与零售、有无担保、不同行业分别建模。
定期复核分组逻辑仍适用?
业务结构变了,分组也要跟着调,否则模型失真。
05 / 审计怎么做:四个必查点
审计师测试 ECL 模型,重点在假设而非公式。四个必查:
ECL 审计四必查
| 阶段划分:信用风险是否显著增加的判断标准是否一贯(准则「逾期 30 天」属可推翻假定,改用其他标准须有依据)、有无人为调节。
| 迁徙率假设:历史数据区间是否足够长、是否用多期平均、是否剔除异常年。
| 前瞻性调整:有没有、依据充不充分、下行情景是否覆盖。
| 回溯检验:模型预测与实际坏账差异大不大,差异有没有触发假设修订。
ECL 的难点从来不在公式,而在于假设——迁徙率怎么取、前瞻性怎么调、组合怎么划,每一个旋钮都连着利润表。把这三个旋钮拧对,坏账准备才既经得起监管,也对得起报表使用者。
本文基于企业会计准则第 22 号及公开监管报告梳理,用于实务交流,不构成审计或税务意见。具体计提与审计程序请以准则原文、企业会计政策及执业准则为准。文中案例与数据为说明性示例,非特定主体真实数据。