【实务案例&MY学习笔记】与发行股份相关的交易费用
摘要
本文依据《企业会计准则第37号》解析发行股份交易费用的会计处理。费用需满足“直接相关”与“新增”特征方可冲减权益,如承销费、保荐费等;而财经公关费及非发行期审计费应计入当期损益或管理费用。文章结合案例明确了不同性质费用的列报规则。
01 案例来源
案例直通车:上市公司执行企业会计准则案例解析(2024)#案例2-07 与发行股份相关的交易费用
案例2-07 与发行股份相关的交易费用

企业发行股份通常会发生一系列与发行直接或间接相关的费用。这些费用通常包括承销费、保荐费、审计费、律师费、评估费以及其他一系列宣传费等。对于公开发行股份并上市的企业来说,这些费用往往较为重大。因此,这些费用的会计处理,对企业的经营成果会有较大的影响。

一、案例背景

A公司是上市公司,2x15年A公司投资拟上市公司B,并持有B公司100%股权。2x18年9月1日B公司首次公开发行股票并在A股上市,发行新股总计6,000万股,每股发行价人民币7元。2x15年到2x18年间,B公司发生的费用包括:2x15年、2x16年和2x17年年报会计师审计费用每年50万元,申报报表会计师审计费用200万元,券商承销费200万元,保荐费200万元,财经公关费200万元,上市酒会费100万元。

问题:B公司应如何列报上述各项费用?

二、会计准则及相关规定

《企业会计准则第37号——金融工具列报》(2017年修订)第二十三条规定:“与权益性交易相关的交易费用应当从权益中扣减。

企业发行或取得自身权益工具时发生的交易费用(例如登记费,承销费,法律、会计、评估及其他专业服务费用,印刷成本和印花税等),可直接归属于权益性交易的,应当从权益中扣减。终止的未完成权益性交易所发生的交易费用应当计入当期损益。”

《企业会计准则第37号——金融工具列报(应用指南)》(2018年修订)规定:“与权益性交易相关的交易费用应当从权益中扣减。交易费用是指可直接归属于购买、发行或处置金融工具的增量费用。只有那些可直接归属于发行新的权益工具或者购买此前已经发行在外的权益工具的增量费用才是与权益交易相关的费用。”

《财政部关于执行企业会计准则的上市公司和非上市企业做好2010年年报工作的通知》(财会〔2010〕25号)明确:“(七)正确对因发行权益性证券而发生的有关费用进行会计处理。企业为发行权益性证券(包括作为企业合并对价发行的权益性证券)发生的审计、法律服务、评估咨询等交易费用,应当分别按照《企业会计准则解释第4号》和《企业会计准则第37号——金融工具列报》的规定进行会计处理;但是,发行权益性证券过程中发生的广告费、路演费、上市酒会费等费用,应当计入当期损益。”

三、案例解析

根据企业会计准则的规定,发行权益工具属于权益性交易,其交易费用可以自发行收入中抵减并计入所有者权益。企业在发行过程中发生的一系列费用,计入所有者权益需满足两个条件:一是必须和发行有关,二是必须实质上是交易费用。

在发行阶段发生的费用,并不一定全部是交易费用。符合交易费用条件的费用应具备两个特征:直接和新增(或增量)。“直接”是指直接归属于金融工具购买、发行或处置的费用。企业发行过程中发生的一些路演等宣传费,就不属于直接相关的费用,因为企业路演的作用主要为广告宣传,与企业发行股份并没有直接的关系。“新增”是指企业不购买、发行或处置金融工具就不会发生的费用。企业发行股份需要支付给券商的承销费就是一种新增费用,因为不发行股份,就不需要支付承销费用,因此,承销费用不但是新增费用,而且是直接相关的费用。

在本案例中,B公司首次公开发行发生的有关费用,应按照企业会计准则有关交易费用的定义以及财会〔2010〕25号文处理。

1.B公司首发申报报表会计师审计费用、券商承销费和保荐费共计600万元,属于与发行权益性证券直接相关的新增费用,应自权益性证券的发行溢价中扣减,发行溢价不足扣减或无发行溢价的,应冲减盈余公积,盈余公积不足冲减的,不足部分再从未分配利润中冲减。

2.B公司发行权益性证券过程中发生的财经公关费和上市酒会费共计300万元,与发行权益性证券并不直接相关,应计入发生年度损益。

3.2x15年至2x17年年度报告审计费用共计150万元,不属于发行阶段发生的费用,既不是与发行权益性证券直接相关的费用,也不是新增的费用,应计入各相关年度管理费用。
问题:与发行股份相关的交易费用?
02 学习笔记
1.发行过程中相关费用能够计入权益(冲减资本公积)需满足两个条件:一是必须和发行有关;二是必须实质上是交易费用。这里的交易费用有两个特征:直接+新增(或增量)。
(1)直接代表着直接归属于金融工具的购买、发行或处置。
(2)新增(增量)代表着企业不购买、发行或处置金融工具就不会发生的费用。
2.推演本案例发生相关费用如何入账。
(1)首发申报审计费、承销费、保荐费 600万,自发行溢价中扣减(冲减资本公积——股本溢价);不足扣减或无溢价的依次冲减盈余公积和未分配利润。此类费用与发行权益性证券直接相关的新增费用。
(2)财经公关费、上市酒会费 300万,直接计入发生年度损益。此类费用与发行不直接相关的费用。
(3)2×15~2×17年报审计费 150万,计入各相关年度管理费用。此类费用不属于发行阶段费用,既不直接相关也非新增费用。
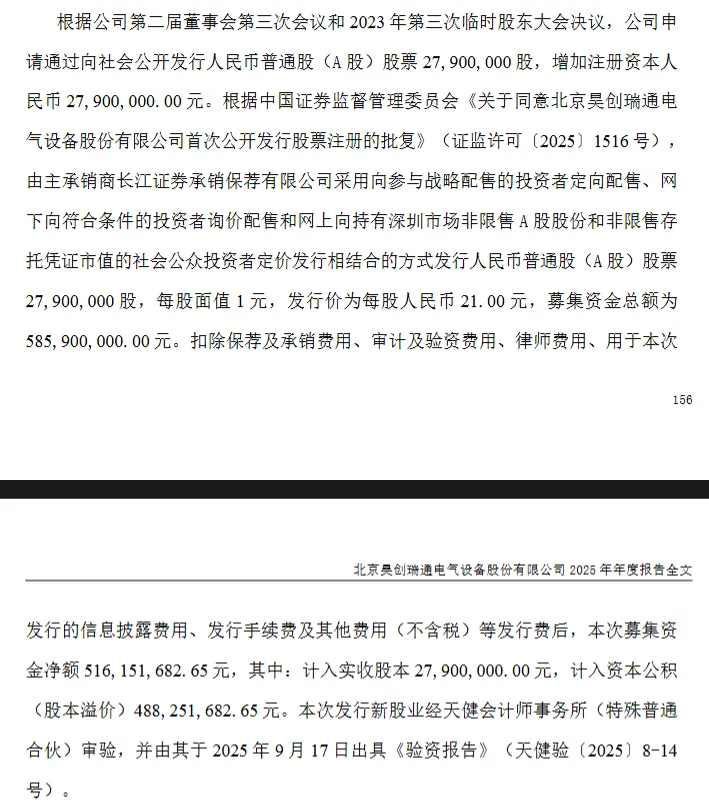
拓展:对发行新股进行验资费用属于与发行股份相关的交易费用。
3.某上市公司2025年年报披露内容。