利润表预测一文讲透:收入、成本、费用三条线怎么串起来
预测和填数字是两件事。
填数字是打开Excel,在收入栏里敲一个“增长10%”,在成本栏里敲一个“毛利率40%”,然后拖拽复制。数字填完了,模型看起来也能跑,但你解释不了为什么是10%,也解释不了如果降到5%,利润会变成什么样。
预测是把几条线串成一个能解释的故事。 收入为什么这么走,成本为什么这么变,费用里哪些是固定的、哪些是随收入浮动的。几条线串起来,最后落在净利润上的那个数字,才有来处。
这篇文章把利润表预测的顺序拆开:收入、营业成本、费用、折旧、利息、税,一路走到净利润。最后用一个敏感性对比,看费用率法和固定+变动拆分法,对利润弹性的理解差在哪里。
一、预测顺序:从收入到净利润
利润表预测有一个自然的顺序。先预测收入,收入是驱动项。
收入通常是利润表预测的起点。营业成本要看销量、产品结构和单位成本,期间费用要区分固定和变动部分。折旧来自固定资产表,利息来自债务表,税在最后根据税前利润和适用税率估算。
顺序是:收入→营业成本→费用→折旧→利息→税→净利润。
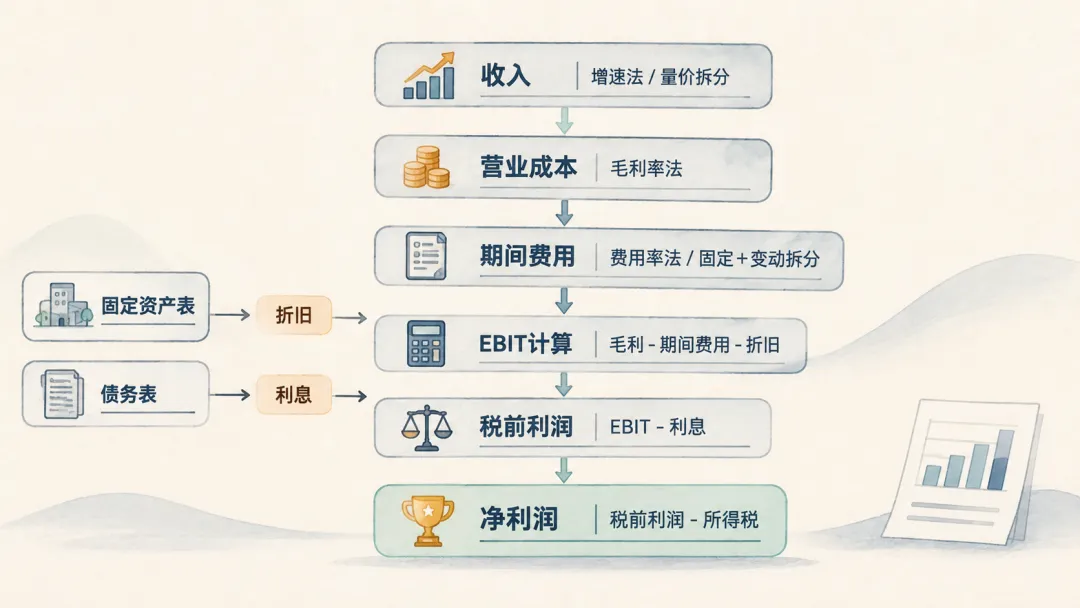
每一步的预测方法不同。有的用比率法,有的用拆分法。下面逐个讲。
二、收入:增速法,进阶用量价拆分
最简单的方法,是增速法。假设下一期收入按一个增速增长。
基期收入1000,增速10%,预测期收入就是1100。
增速从哪里来。可以看历史增速,可以参考行业增速,可以结合公司自己的指引。关键是,这个10%要有依据。 不能因为去年是10%,今年就默认还是10%。要看驱动因素有没有变化。
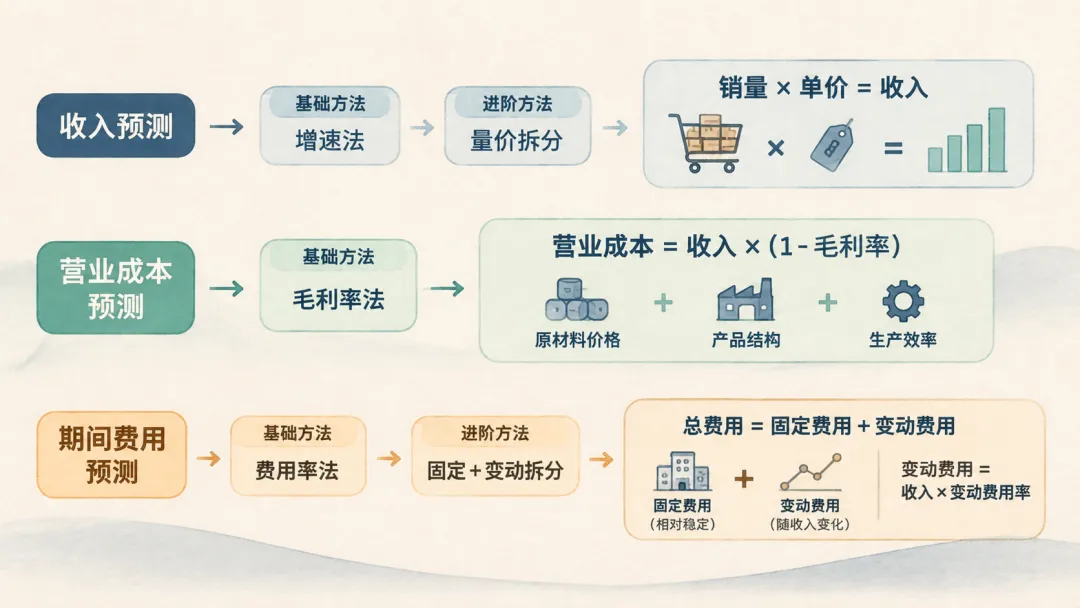
进阶的方法,是量价拆分。收入=销量×单价。 分别预测销量和单价的变化,比直接给一个收入增速更有解释力。
一家公司收入增长约10%。拆开看,可能是销量增长8%,单价上涨2%;也可能是销量增长3%,单价上涨7%。两种情况背后的经营逻辑完全不同。前者靠铺量,后者靠提价。提价能不能持续,铺量有没有天花板,决定了这个10%明年还能不能维持。
量价拆分不是每个公司都能做。有些公司不披露销量和单价,或者产品线太复杂,拆不动。拆不动的时候,增速法够用。但脑子里要知道,增速是结果。原因在量价、在市场、在公司的经营动作里。
三、营业成本:毛利率法,先看成本和收入的关系
营业成本最常用的预测方法,是毛利率法。
基期收入1000,毛利率40%,营业成本就是600。预测期收入1100,假设毛利率维持40%,营业成本就是660。
营业成本通常会受到销量、产品结构、原材料价格和生产效率等因素影响。收入增长时,成本往往也会变化,但两者不一定同比例增长。
毛利率法的核心假设是毛利率保持稳定,适用于成本结构和收入结构相对稳定的情况。 如果原材料价格上涨,或者产品结构向低毛利品类倾斜,就需要调整毛利率假设。
毛利率的参考基准,可以是历史毛利率,可以是同业毛利率,也可以是公司指引。基期毛利率40%,如果历史上一直在38%到42%之间波动,用40%是合理的。如果历史上毛利率在持续下滑,从45%降到40%再到38%,直接假设维持40%就会高估利润。
四、费用:费用率法,进阶用固定+变动拆分
费用预测,最常用的是费用率法。
基期销售管理费用200,收入1000,费用率20%。预测期收入1100,费用就是220。
费用率法和毛利率法一样,假设费用随收入同比例变化。这个假设在费用主要是变动费用的时候成立。但费用里往往有固定成分。租金、管理人员薪酬、系统维护费,这些不随收入同比例变化。
进阶的方法,是把费用拆成固定和变动两部分。
基期费用200,拆开看:固定部分80,变动部分120。变动部分占收入的比例是12%。基期收入1000,变动费用120,正好是12%。
预测期收入1100,费用=固定80+变动(12%×1100)=80+132=212。
费用率法算出来是220。固定+变动拆分算出来是212。差了8。
这8的差距,在收入增长的时候看起来不大。但它背后是两种方法对费用结构的不同假设,会直接影响利润对收入变化的敏感度。
五、折旧:来自固定资产表
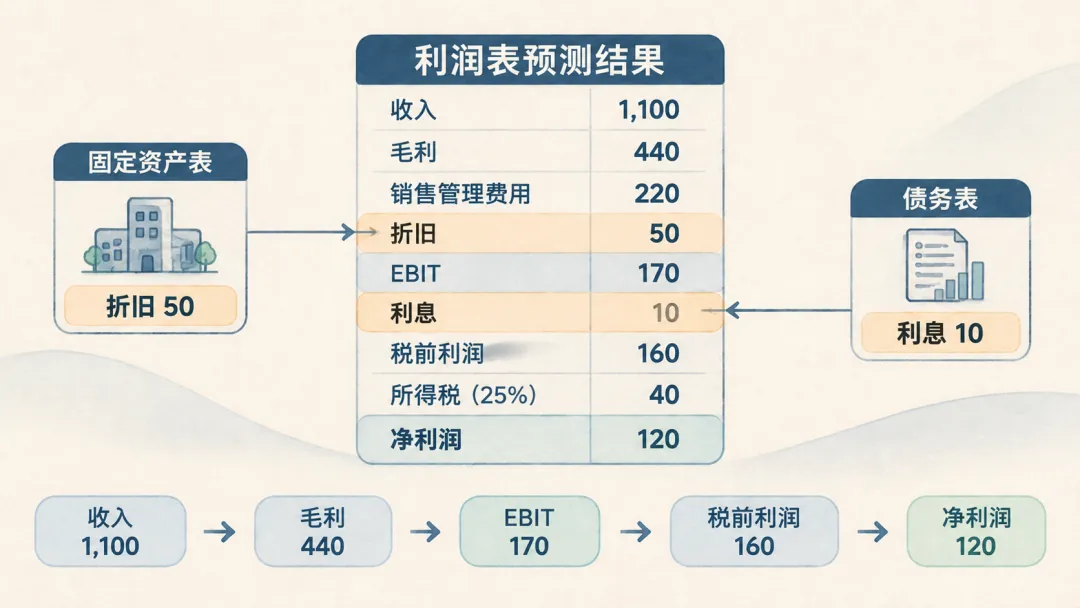
折旧不在利润表里独立预测。折旧来自固定资产表。
固定资产表的逻辑是:期初固定资产原值,加上资本开支,减去处置,得到期末原值。累计折旧加上当期折旧费用,减去处置转出,得到期末累计折旧。账面净值=原值-累计折旧。
折旧费用取决于折旧政策:年限、残值率、方法。这些假设在固定资产表里设定,折旧费用作为结果流入利润表。
这里需要注意,实际利润表中的折旧通常已经分配在营业成本、销售费用、管理费用、研发费用等项目中,并不一定单独列示。
建模时可以选择将折旧单独预测,也可以将其包含在相应成本费用中,但必须保持口径一致,不能在预测营业成本和费用时已经计入折旧,又在EBIT计算时重复扣除。
为了展示固定资产表与利润表之间的勾稽关系,本文示例将折旧单独列示,前面的营业成本和销售管理费用均不包含这部分折旧。示意数据里,折旧50,假设维持不变。
实际建模中,如果公司持续增加资本开支,新增资产会逐步带来折旧,折旧费用可能上升。但折旧并不只取决于当期资本开支,还受到历史资产规模、折旧年限、残值率、处置和折旧方法等因素影响。 即使资本开支低于折旧,折旧费用也不一定立即下降。
六、利息:用期初债务乘以利率
利息预测有一个技术细节:用期初债务余额,还是用平均债务余额。
如果模型中的债务余额由现金流和融资需求反推,使用平均债务余额计算利息,就可能形成循环引用。利息影响净利润,净利润影响现金流,现金流又影响债务余额,债务余额反过来影响利息。
如果暂时不处理这类循环关系,可以先用期初债务余额乘以利率,简化利息预测。
基期债务200,利率5%,利息就是10。这个10进入利润表,扣减利润,但不影响当期利息的计算基础。下一期的利息,用下一期的期初债务,也就是本期的期末债务。
这个处理方法牺牲了一点精度。如果公司在年内有大规模的借债或还债,用期初余额算利息,和用平均余额算利息,结果会有差异。但对于年度模型来说,这个差异通常可以接受。更重要的是,模型不会陷入循环,结构是干净的。
循环引用的完整处理,以及债务表怎么和现金流表联动,会在后面的建模系列里展开。这里先用期初债务把利润表跑通。
七、税和净利润
简化预测时,可以用税前利润乘以适用税率估算所得税。
税前利润=EBIT-利息。EBIT=毛利-费用-折旧。
示意数据:收入1100,毛利440,费用220,折旧50,EBIT=170。利息10,税前利润160。税率25%,所得税40。净利润120。
税率的选取,上一篇文章专门讲过。近期预测用正常化经营税率,终值用长期可持续税率。这里用25%示意。
八、示意结果:先用基础方法跑通利润表
下面先采用收入增速法、毛利率法和费用率法,搭建一版基础利润表预测。折旧和利息沿用前面的示意假设。
把上面的数字串起来:
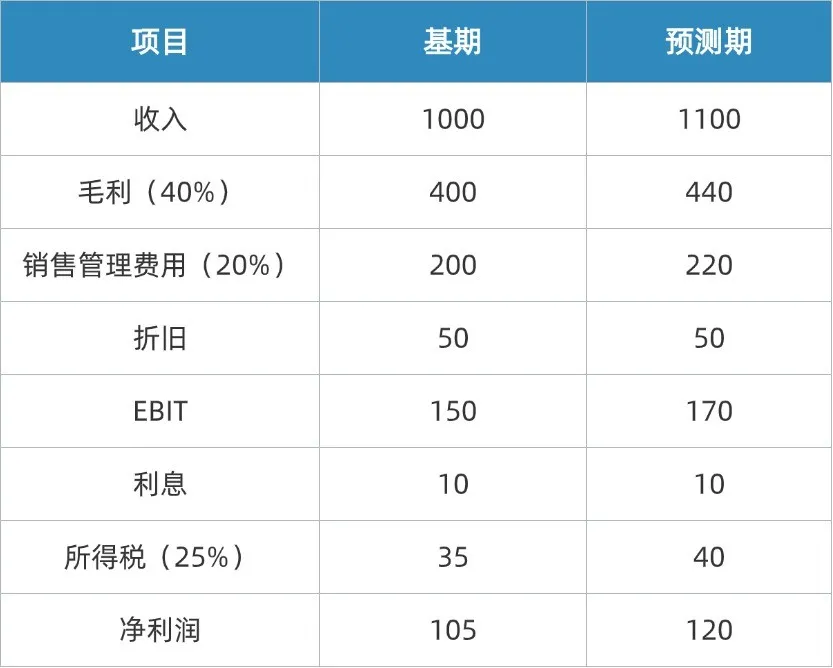
基期所得税35,净利润105。反推过程:EBIT 150 − 利息10 = 税前利润140,所得税35,净利润105。
净利润增长约14.3%,高于收入的10%增速。 主要原因是折旧金额保持不变,收入增长后,折旧占收入的比例从5%下降到约4.55%,EBIT率也从15%提升到约15.45%。固定经营成本被更多收入摊薄,推动了利润增长。
九、敏感性:不同费用结构假设,利润弹性有什么差异
第八部分先用费用率法把利润表跑通。这一部分把费用换成固定+变动拆分,看两套费用结构假设下,利润对收入变化的敏感度有什么不同。
现在把收入增速从10%降到5%。
收入从1000变成1050。
费用率法:

毛利:1050 × 40%=420。

费用:1050 × 20%=210。

折旧50,EBIT=420-210-50=160。

利息10,税前利润150,所得税37.5,净利润112.5。

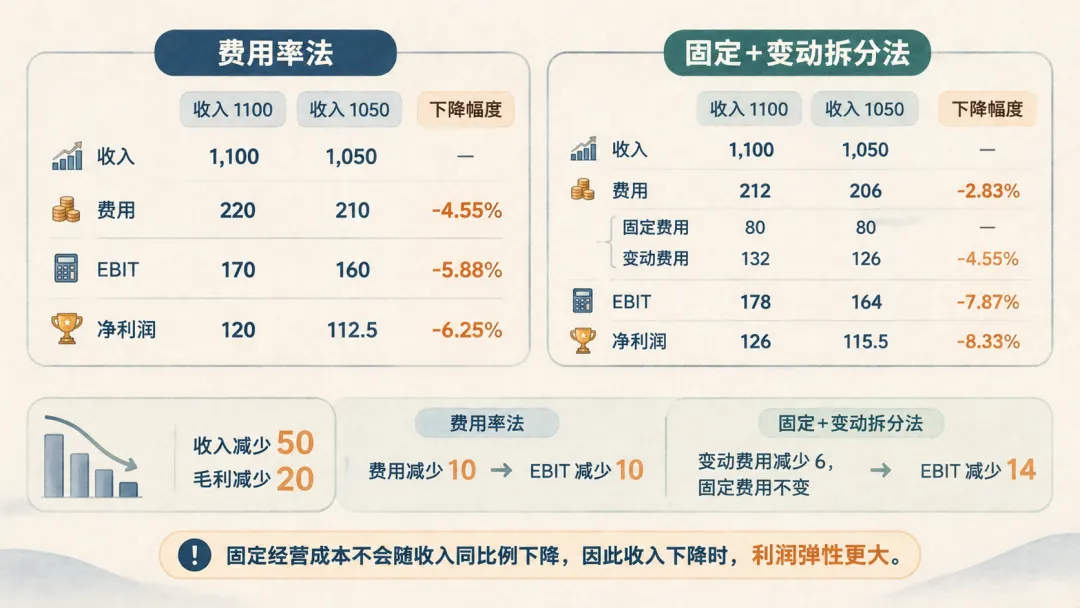
费用率法下,净利润从120降到112.5,降幅6.25%。EBIT从170降到160,降幅5.88%。
固定+变动法:

将费用拆成固定80和变动费用率12%后,收入1100时的费用为212。对应的基准利润表为:

毛利440,折旧50,EBIT=440-212-50=178。利息10,税前利润168,所得税42,净利润126。

收入增速降到5%时:费用=固定80+变动(12% × 1050)=206。 毛利420,折旧50,**EBIT=420-206-50=164。利息10,税前利润154,所得税38.5,**净利润115.5。

固定+变动法下,净利润从126降到115.5,降幅8.33%。EBIT从178降到164,降幅7.87%。
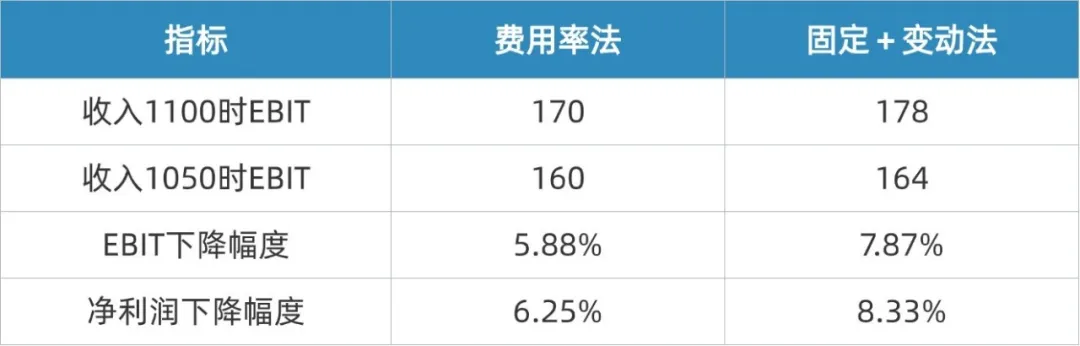
在这组假设下,固定+变动结构中的EBIT对收入下降更敏感。 收入减少时,变动费用随之减少,但固定费用保持不变,因此毛利损失更多地传导到了EBIT。
为什么。因为费用率法假设费用随收入同比例变化,而固定+变动法把费用拆开后,固定费用80不会随收入变化。
收入从1100下降到1050,毛利减少20。固定+变动法下,变动费用只减少6,固定费用保持80不变,EBIT因此减少14。 费用率法下,费用减少10,EBIT只减少10。
两种方法在收入1100时的基准净利润分别为120和126。这里比较的是两套费用结构假设下,利润对收入变化的敏感度。重点在费用结构差异,不在方法优劣。
经营杠杆主要看固定经营成本如何放大收入变化对EBIT的影响。 净利润还受到利息等融资因素影响,净利润变化反映的是经营和财务因素共同作用的结果。
十、自检:毛利率和EBIT率在不在区间里
预测做完,回头看一眼两个比率。
-
毛利率。 预测期毛利率40%,和历史区间比,和同业比,在不在合理范围。如果历史毛利率在38%到42%之间,40%没问题。如果预测期毛利率跳到了45%,而历史上从来没有到过这个水平,就要问一句:假设变了吗。
-
EBIT率。 EBIT除以收入。基期150÷1000=15%,预测期170÷1100≈15.5%。如果收入增长,EBIT率小幅提升,可能是固定成本被摊薄的结果。
本例中折旧金额保持不变,收入增长后折旧费用率下降,EBIT率从15%提升到约15.5%。如果EBIT率大幅跳升,要看费用假设是不是压得太紧。
自检是在模型跑完一遍之后,用两个最直观的比率,快速判断预测有没有偏离常识。 这一步能帮助发现预测结果是否偏离历史和行业水平。
十一、三条线串起来,才是一个能解释的故事
收入线,成本线,费用线。三条线各有各的预测方法,但最终要串在一起。
收入用增速法,成本用毛利率法,费用用费用率法,是入门的三板斧。它们简单、快速,适合做第一版预测。
进阶的版本,收入拆量价,费用拆固定和变动。拆开之后,模型的解释力不一样了。收入增长来自量还是价,利润变化来自变动成本还是固定成本的杠杆,都能说得清楚。
预测要让每一个数字都有来处,让每一条线都能回答“为什么”。 把单元格填满,只是第一步。